O prazo do Simples híbrido foi prorrogado. Entenda as datas de 15 e 30 de outubro, quem precisa agir, como funciona o IBS e a CBS fora do DAS e quais contas fazer antes de optar para 2027.
O prazo que terminaria em 30 de setembro foi prorrogado. Para empresas do Simples Nacional, isso abriu uma nova janela de decisão em outubro, mas também criou uma confusão perigosa: agora existem datas diferentes para escolhas diferentes.
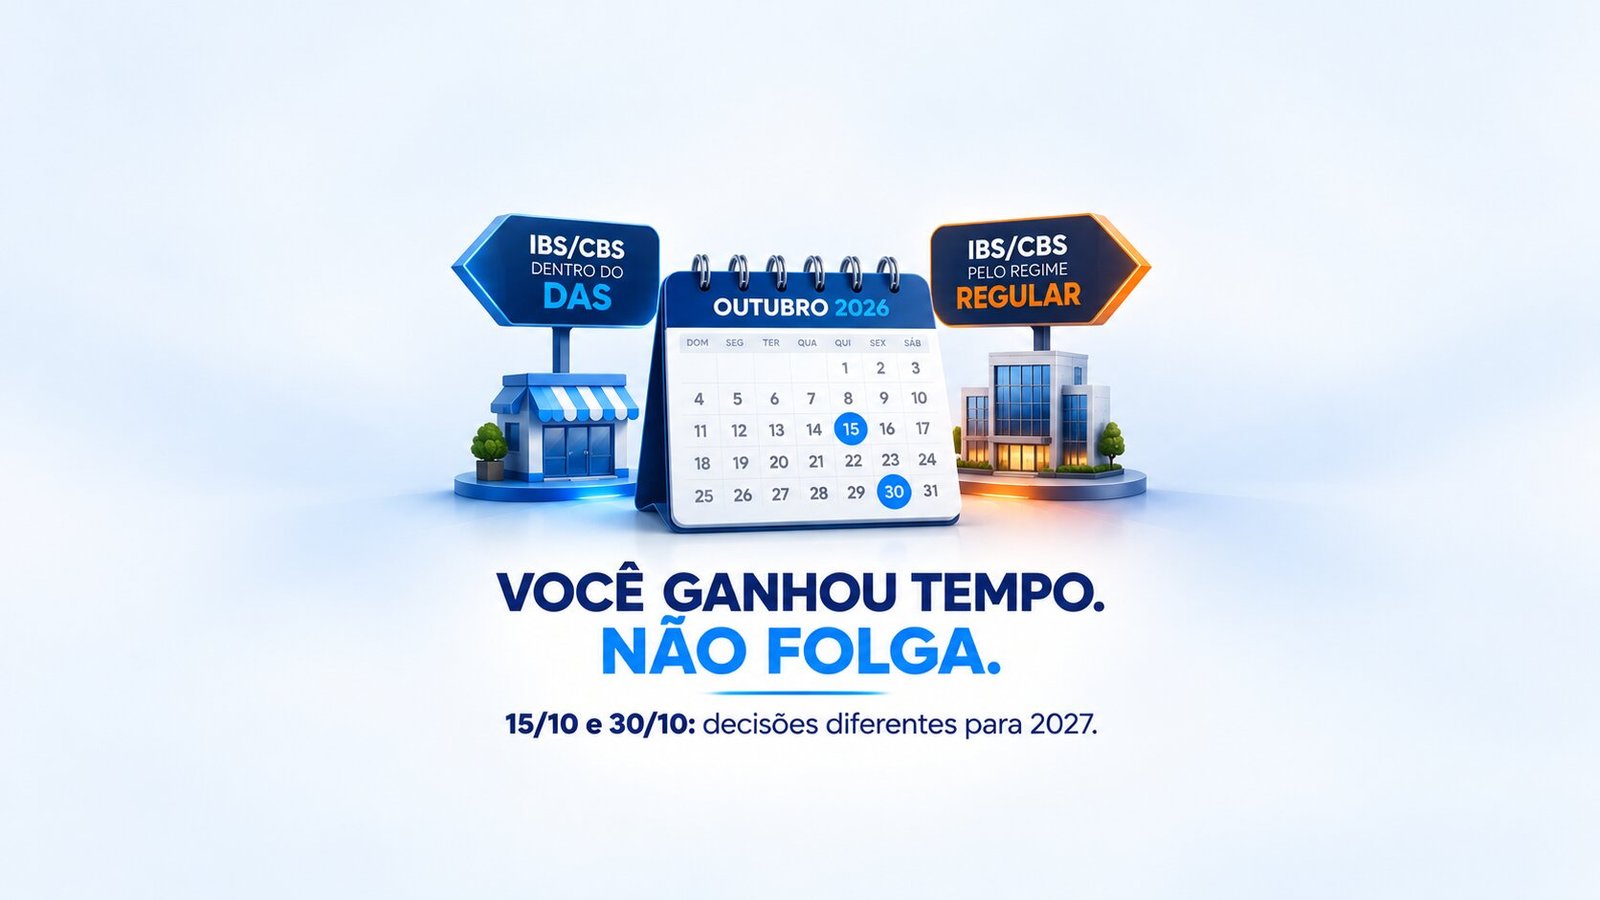
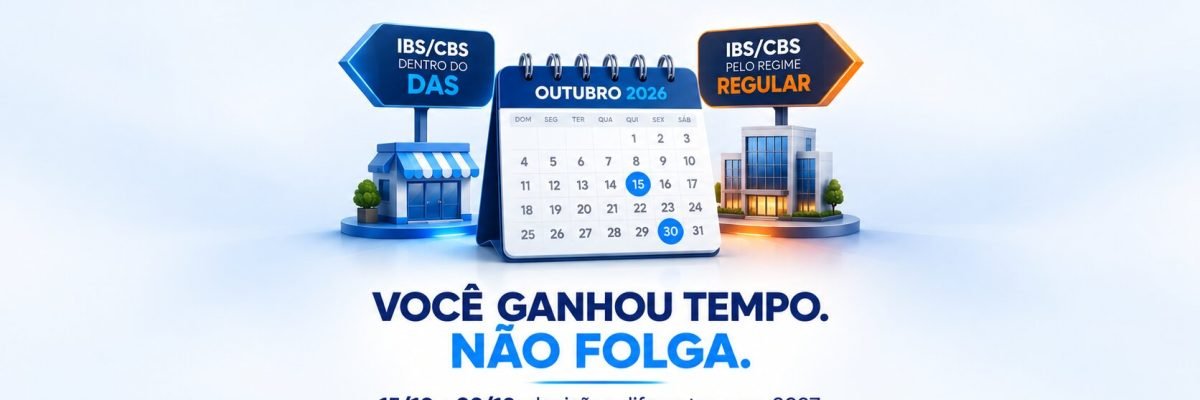
Uma delas define se a empresa ingressará ou retornará ao Simples Nacional em 2027. A outra define se uma empresa que estará no Simples vai manter IBS e CBS dentro da guia única ou apurar esses dois tributos pelo regime regular, fora do DAS, no primeiro semestre de 2027.
A Resolução CGSN nº 194/2026 alterou formalmente esses prazos. E, desde a gravação do vídeo que originou este artigo, os números oficiais também mudaram. Em 7 de outubro, a Receita Federal já registrava 469.498 solicitações de opção pelo Simples Nacional e 854.670 solicitações de opção pelo regime regular do IBS e da CBS. Entre os pedidos de ingresso no Simples, 270.337 estavam indeferidos naquele retrato, ainda sujeitos à regularização das pendências dentro do prazo aplicável.
O dado é importante porque mostra duas coisas ao mesmo tempo: a decisão está acontecendo agora e não deve ser tratada como um simples clique em portal. Para algumas empresas, a escolha afeta imposto. Para outras, afeta crédito do cliente, preço, competitividade, margem, caixa e até permanência em determinadas cadeias B2B.
A pergunta certa, portanto, não é “o Simples Híbrido é melhor? e sim “em qual modelo a operação real da sua empresa funciona melhor quando compras, créditos, clientes, custos de operação e caixa entram na mesma conta?”
Quais são os novos prazos do Simples Nacional para 2027?
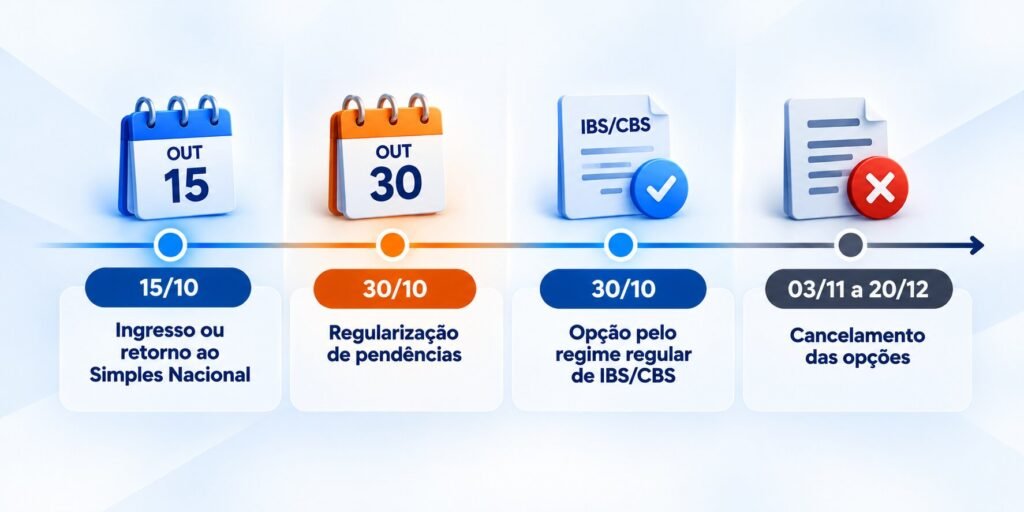
- Até 15 de outubro de 2026: prazo para empresas que desejam ingressar ou retornar ao Simples Nacional em 2027.
- Até 30 de outubro de 2026: prazo para regularizar pendências impeditivas relacionadas ao pedido de ingresso no Simples Nacional, nos casos alcançados pela regra de transição.
- Até 30 de outubro de 2026: prazo para a empresa optante pelo Simples escolher a apuração de IBS e CBS pelo regime regular no período de janeiro a junho de 2027.
- De 3 de novembro a 20 de dezembro de 2026: janela para cancelar, em caráter irretratável, as opções formalizadas dentro das regras da Resolução CGSN nº 194/2026.
São decisões diferentes. A empresa pode já estar regularmente no Simples e não precisar pedir ingresso algum, mas ainda assim ter de decidir se mantém IBS e CBS dentro do DAS ou se leva esses dois tributos para o regime regular.
Primeiro: não confunda entrar no Simples com escolher o “Simples Híbrido”
O termo “Simples híbrido” é informal. Ele é usado para descrever uma situação permitida pela Reforma Tributária: a empresa continua optante pelo Simples Nacional para os demais tributos, mas escolhe apurar e recolher IBS e CBS de acordo com o regime regular.
Isso significa que existem duas perguntas independentes. A primeira é: minha empresa estará no Simples Nacional em 2027? A segunda é: estando no Simples, como IBS e CBS serão recolhidos no primeiro semestre de 2027?
Para quem já é optante regular do Simples e não possui registro de exclusão futura, não é necessário fazer uma nova opção apenas para permanecer no regime. O que precisa ser avaliado é a forma de recolhimento do IBS e da CBS. Se nenhuma opção específica pelo regime regular for exercida, esses tributos permanecem dentro do Simples no primeiro semestre de 2027.
Já a empresa que hoje não está no Simples e quer ingressar ou retornar em 2027 precisa observar o prazo próprio de 15 de outubro. Se houver pendência impeditiva, o calendário de regularização vai até 30 de outubro, conforme a regra vigente para essa transição.
Para o MEI, a lógica é diferente: a Receita esclareceu que o prazo de opção pelo Simei permanece em janeiro e que o modelo híbrido de IBS e CBS não se aplica ao Microempreendedor Individual.
O que muda quando IBS e CBS saem do DAS?
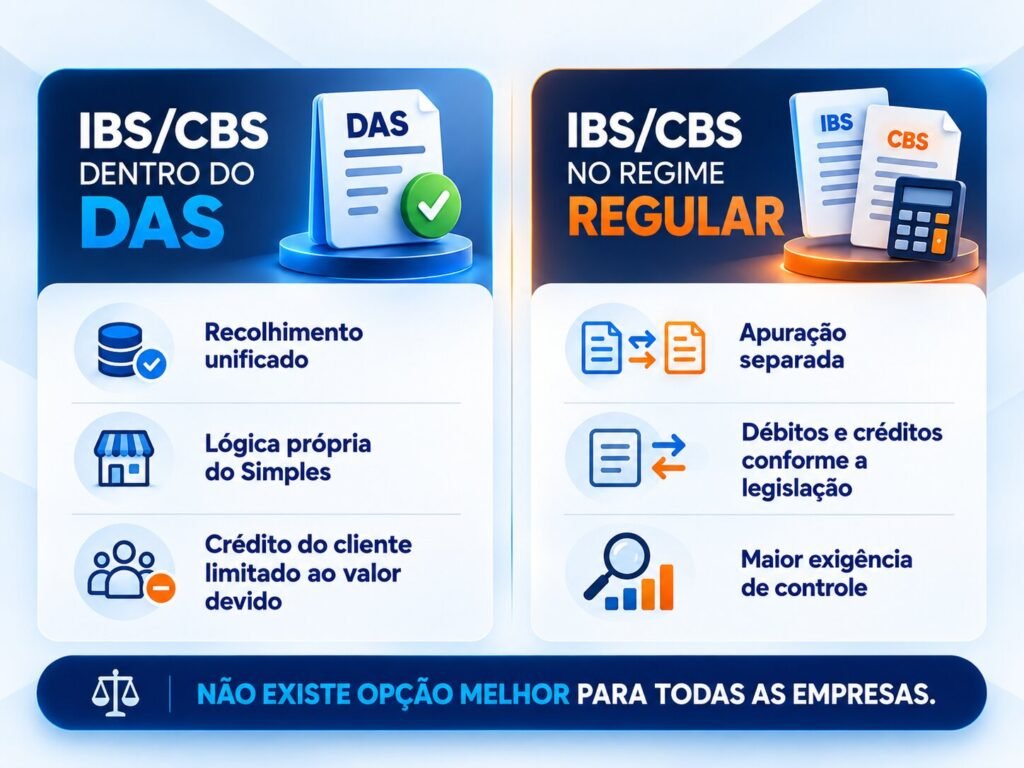
No modelo em que IBS e CBS permanecem dentro do Simples, a empresa continua recolhendo esses tributos pela lógica própria do regime unificado. Quando opta pelo regime regular, as parcelas de IBS e CBS deixam o DAS e passam a seguir as regras gerais de apuração desses tributos.
Na prática, a empresa passa a trabalhar com débitos nas vendas e créditos nas aquisições, observadas as condições da legislação. Isso aumenta a importância de documento fiscal, cadastro, classificação, fornecedor, controle de crédito e conciliação.
A mudança não significa que “toda compra vira crédito”. Também não significa que o regime regular será automaticamente melhor. A análise depende da composição das compras, do tratamento tributário das operações, da documentação, do perfil dos fornecedores, do destino das vendas e do momento em que créditos e débitos efetivamente entram na apuração.
Por isso, escolher o híbrido apenas porque ele parece permitir mais créditos é tão incompleto quanto recusá-lo apenas porque exige mais controle. O que importa é o resultado econômico da operação depois que todas essas variáveis são colocadas juntas.
Se a empresa não fizer nada até 30 de outubro, o que acontece?
Para a empresa que já está regularmente no Simples Nacional e é elegível a permanecer, não exercer a opção pelo regime regular de IBS e CBS não provoca exclusão automática do Simples. No primeiro semestre de 2027, IBS e CBS continuam sendo recolhidos dentro da sistemática do regime.
Isso é importante porque elimina um medo desnecessário: não existe uma obrigação geral de aderir ao chamado Simples híbrido. A opção é facultativa.
Mas facultativo não significa irrelevante. Não fazer nada também produz uma consequência econômica. Significa permanecer com IBS e CBS dentro do regime unificado durante aquele período. A empresa precisa ter certeza de que essa permanência foi escolhida depois de uma simulação – e não simplesmente porque o prazo passou sem análise.
Mais de 270 mil pedidos de ingresso estavam indeferidos em 7 de outubro
No balanço divulgado pela Receita Federal em 7 de outubro de 2026, haviam sido registradas 469.498 solicitações de opção pelo Simples Nacional. Dessas, 199.161 estavam deferidas e 270.337 indeferidas naquele momento.
Indeferimento inicial não significa necessariamente que a empresa está definitivamente fora. Em muitos casos, existem débitos ou outras pendências impeditivas que podem ser regularizadas dentro do prazo. O ponto crítico é que a Resolução CGSN nº 194 estabeleceu 30 de outubro como data-limite de regularização para a regra de transição aplicável.
Por isso, a empresa que solicitou ingresso ou retorno ao Simples não deveria apenas presumir que “o contador está vendo”. Precisa confirmar o status do pedido, identificar eventuais pendências e definir quem é responsável por resolvê-las.
E a opção pelo regime regular? As solicitações também aceleraram
O movimento em torno do IBS e da CBS fora do DAS também cresceu rapidamente. Em 25 de setembro, a Receita havia registrado 447.716 solicitações de opção pelo regime regular. Em 7 de outubro, o balanço oficial já mostrava 854.670 solicitações.
Esse crescimento não prova que o modelo regular seja melhor. Prova apenas que muitas empresas estão revisando a decisão enquanto o prazo está aberto. E essa diferença é importante: adesão não é recomendação.
A empresa precisa saber por que está optando. Se a justificativa for apenas “todo mundo está fazendo”, o planejamento tributário virou comportamento de manada. Se a justificativa for “meus fornecedores, meus créditos, meus clientes e meu caixa apontam para esse modelo”, então existe decisão empresarial.
Crédito é uma das contas centrais, mas “Simples puro” não significa crédito zero
Esse é um dos pontos mais importantes para empresas B2B. A legislação não determina que a compra de um fornecedor que mantém IBS e CBS dentro do Simples produza crédito zero para o adquirente no regime regular.
A Lei Complementar nº 214/2025 permite que o comprador sujeito ao regime regular aproveite crédito equivalente ao IBS e à CBS devidos pelo fornecedor por meio do Simples, observadas as regras aplicáveis. Portanto, a comparação correta não é “gera crédito” versus “não gera crédito”. É: quanto crédito chega ao comprador em cada cenário e qual é o custo líquido da compra depois desse efeito?
Quando a empresa do Simples opta por apurar IBS e CBS pelo regime regular, a operação passa a seguir a lógica geral de débitos e créditos desses tributos. Isso pode ampliar a relevância do crédito para o cliente B2B, mas o valor efetivamente aproveitável depende das condições legais da operação. Não é correto tratar “crédito integral” como automático em qualquer situação.
Para quem vende ao consumidor final, essa discussão comercial perde peso, porque a pessoa física não utiliza crédito de IBS e CBS na compra. Para quem vende a indústrias, distribuidores, atacadistas, empresas de tecnologia, transportadoras e outros compradores empresariais sujeitos ao regime regular, o crédito pode entrar diretamente na comparação entre fornecedores.
A régua dos 70%: como usar sem transformar em regra tributária
No Grupo Readapt usamos uma premissa prática em determinadas análises: observar se uma parcela relevante das aquisições da empresa efetivamente gera crédito. O número de 70% aparece como uma régua interna de triagem, baseada na experiência de análise de operações com forte peso de créditos.
É essencial registrar a diferença: 70% não é limite previsto em lei, não é condição para optar pelo regime regular e não garante que o híbrido seja vantajoso. É apenas um indicador de trabalho para perguntar se a empresa possui uma base de compras suficientemente creditável para justificar uma simulação mais profunda.
Mesmo quando a proporção de aquisições com crédito é elevada, a decisão ainda depende da carga comparada, das reduções ou regimes específicos aplicáveis, do perfil B2B ou B2C, do custo operacional, do prazo dos créditos e do impacto sobre caixa e preço. E uma empresa com proporção menor de compras creditáveis ainda pode encontrar razão comercial para optar se o crédito entregue aos clientes tiver peso decisivo nas vendas.
A régua, portanto, organiza a investigação. Não substitui a simulação.
O maior risco pode ser comercial, não administrativo
Operar IBS e CBS pelo regime regular exige mais controle. Haverá apuração separada, escrituração, conferência de documentos, controle de créditos e débitos e integração maior entre fiscal, financeiro, compras e contabilidade. Esse custo de implementação existe e precisa entrar na conta.
Mas, em empresas B2B, existe outro risco que pode ser maior: tornar-se economicamente menos atraente para o cliente por causa do crédito disponível na compra.
Imagine dois fornecedores com o mesmo preço nominal. Se o comprador puder aproveitar créditos diferentes em cada operação, o custo líquido das propostas também poderá ser diferente. Isso não significa que o comprador abandonará automaticamente o fornecedor do Simples. Qualidade, prazo, logística, relacionamento, risco e condições comerciais continuam relevantes. Significa apenas que o regime tributário passa a compor uma conta que antes tinha menos visibilidade.
Para empresas que dependem de poucos clientes grandes, esse ponto merece ser testado antes de 30 de outubro. A pergunta não é “meu cliente vai me trocar?” e sim “quanto o crédito representa para ele e isso já está entrando na política de compras ou nas renegociações de 2027?”
Como comparar o Simples com IBS/CBS no DAS e o regime regular sem escolher pela guia
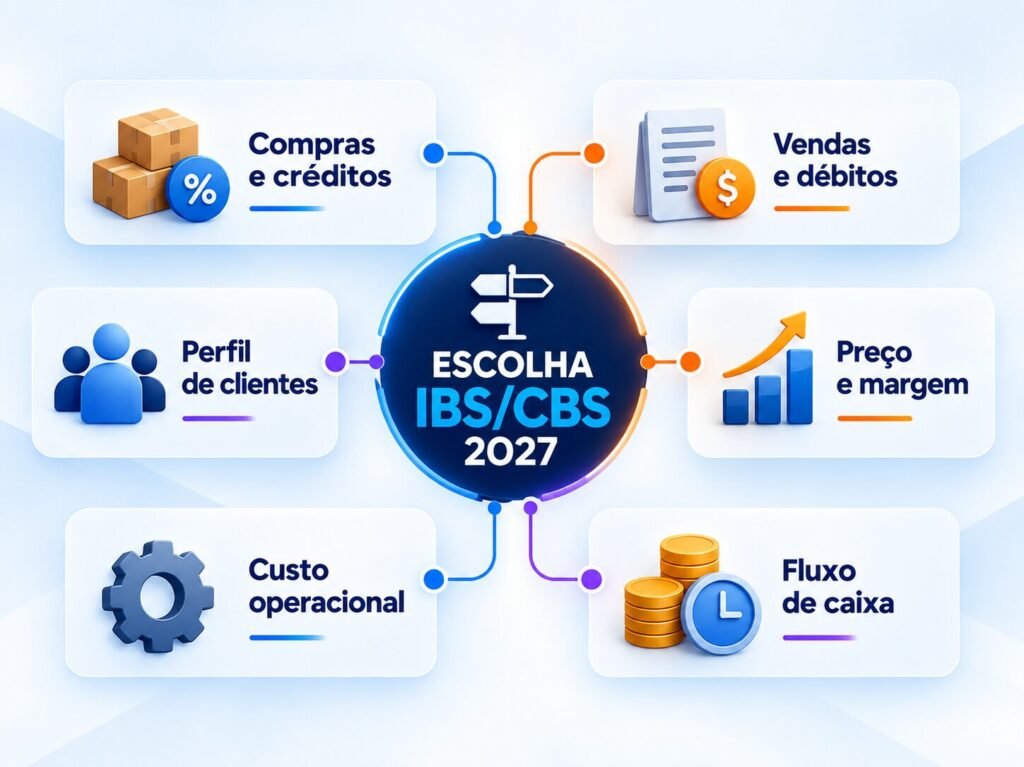
Uma comparação de qualidade deveria reunir pelo menos seis blocos de informação:
- Compras e créditos: quais aquisições efetivamente podem gerar crédito, em que valor e em que momento.
- Vendas e débitos: como IBS e CBS incidiriam nas operações reais da empresa e quais tratamentos diferenciados ou específicos precisam ser considerados.
- Perfil de clientes: quanto do faturamento é B2B, quanto é B2C e qual importância o crédito tem para os principais compradores.
- Preço e margem: se o modelo altera custo líquido, margem-alvo, capacidade de desconto ou necessidade de reajuste.
- Custo operacional: sistema, escrituração, conciliação, processos e tempo de equipe necessário para operar o regime regular com segurança.
- Fluxo de caixa: quando débitos saem, quando créditos entram e quanto capital de giro a empresa precisa em cada cenário.
A comparação final não deve mostrar apenas “imposto no cenário A” e “imposto no cenário B”. Ela precisa mostrar resultado econômico e efeito comercial. Uma economia tributária pode desaparecer se a empresa tiver de conceder desconto para compensar um crédito menor ao cliente. Da mesma forma, um regime mais trabalhoso pode fazer sentido quando preserva margem, competitividade e relacionamento B2B.
A janela de cancelamento até 20 de dezembro muda a estratégia, mas não elimina a necessidade de decidir bem
A Resolução CGSN nº 194 também ampliou a janela de cancelamento. A empresa que formalizar a opção poderá cancelá-la entre 3 de novembro e 20 de dezembro de 2026, nos termos da regra vigente.
Esse intervalo é útil porque permite acompanhar novas definições regulatórias e refazer a simulação antes do início de 2027. Mas não deveria ser interpretado como autorização para “optar agora e pensar depois”. Cancelar é uma decisão formal e, conforme a norma, o cancelamento é irretratável dentro daquele procedimento.
O melhor uso dessa janela é outro: entrar em outubro com uma simulação consistente, acompanhar os parâmetros oficiais que ainda forem publicados e revisar a conclusão se uma informação nova alterar materialmente a conta.
A escolha pode ser revisada em 2027 com uma ressalva importante
A regulamentação prevê novas janelas em março e setembro para optar pelo regime regular ou renunciar a ele. A opção feita em março de 2027, por exemplo, produz efeitos no segundo semestre.
Isso reduz a sensação de que a decisão de outubro é “para sempre”. Ela é semestralmente revisável dentro das janelas previstas. Entretanto, existe uma ressalva jurídica relevante: a própria LC nº 214/2025 impede a saída do regime regular em determinadas situações quando o contribuinte tiver recebido ressarcimento de créditos no ano corrente ou anterior.
Ou seja, a mensagem correta não é “posso voltar quando quiser”. A mensagem é: existem janelas de revisão, mas a possibilidade concreta de saída precisa ser conferida à luz das condições legais da empresa.
Como fazer a opção pelo regime regular de IBS e CBS
O serviço oficial para escolher o regime de apuração do IBS e da CBS está disponível no ambiente digital do Governo Federal e permite formalizar a opção ou renúncia, cancelar solicitações dentro do prazo e consultar o histórico.
O acesso exige conta GOV.BR nível Prata ou Ouro. A operação deve ser realizada em nome da empresa e, quando o acesso é feito por contador ou procurador, a representação precisa estar corretamente configurada.
O Portal do Simples Nacional também disponibiliza o “Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional”, com o passo a passo oficial.
Esse detalhe operacional parece pequeno, mas é exatamente o tipo de problema que aparece quando a empresa deixa tudo para a última semana: senha, procuração, representação, pendência cadastral e autorização de acesso não deveriam ser descobertas no dia do prazo.
O que fazer antes de 30 de outubro: um roteiro prático
- Confirme se a empresa já está no Simples, se solicitou ingresso ou retorno e qual é o status atual do pedido.
- Se houve indeferimento, identifique imediatamente a pendência e valide se ela pode ser regularizada dentro do prazo de 30 de outubro.
- Separe as compras relevantes e marque quais efetivamente podem gerar crédito de IBS e CBS no regime regular.
- Meça a participação das vendas B2B e identifique quais clientes mais dependem de crédito tributário na compra.
- Simule IBS e CBS dentro do DAS versus regime regular, sem usar alíquotas inventadas e atualizando a conta conforme saírem parâmetros oficiais.
- Inclua custo de operação, impacto comercial, margem e capital de giro na comparação.
- Confirme acesso ao serviço, conta GOV.BR e representação do contador antes da reta final.
- Registre a decisão e os motivos. Se novas informações surgirem, use a janela de cancelamento para revisar a conclusão com método, não no impulso.
Checklist: sua empresa já tem informação suficiente para decidir?
- Sabe se precisa agir até 15 de outubro, 30 de outubro ou em ambos os prazos?
- Confirmou se existe pendência impeditiva no pedido de ingresso ou retorno ao Simples?
- Sabe quanto das compras pode gerar crédito no regime regular?
- Sabe quanto do faturamento vem de clientes B2B e qual peso o crédito tem para eles?
- Comparou o custo líquido das compras, e não apenas o valor das notas?
- Simulou preço, margem e necessidade de capital de giro nos dois modelos?
- Incluiu o custo administrativo e sistêmico de operar IBS e CBS fora do DAS?
- Sabe quem fará a opção e se o acesso ao portal está funcionando?
Se várias respostas forem “não” ou “não sei”, a prioridade não é escolher rápido. É fechar as lacunas que impedem uma escolha segura antes que o prazo termine.
Perguntas frequentes sobre Simples híbrido em 2027
O que é Simples híbrido?
É a expressão informal usada para a empresa que permanece no Simples Nacional para os demais tributos, mas opta por apurar e recolher IBS e CBS pelo regime regular. A possibilidade está prevista na LC nº 214/2025 e foi regulamentada para 2027 pelo CGSN.
Qual é o prazo do Simples híbrido para 2027?
Para produzir efeitos de janeiro a junho de 2027, a opção pelo regime regular de IBS e CBS pode ser formalizada até 30 de outubro de 2026, conforme a Resolução CGSN nº 194/2026.
Qual é o prazo para entrar ou voltar ao Simples Nacional em 2027?
O pedido pode ser feito até 15 de outubro de 2026. Esse prazo não deve ser confundido com o prazo de 30 de outubro para a escolha do regime regular de IBS e CBS.
Se eu já estou no Simples e não fizer nada, perco o regime?
Não, desde que a empresa esteja regularmente enquadrada e não haja situação específica de exclusão. A ausência de opção pelo regime regular significa, em regra, que IBS e CBS permanecem dentro da sistemática do Simples no primeiro semestre de 2027.
Fornecedor do Simples gera crédito zero para o cliente?
Não. Quando IBS e CBS são recolhidos pelo Simples, o adquirente sujeito ao regime regular pode aproveitar crédito equivalente ao valor desses tributos devido por meio do Simples, observadas as condições legais. O ponto de análise é o tamanho desse crédito em comparação com o cenário do regime regular.
Toda empresa B2B deveria optar pelo regime regular?
Não. O perfil B2B aumenta a relevância comercial do crédito, mas não resolve sozinho a escolha. Compras, créditos efetivos, carga, preço, margem, custo operacional e caixa precisam ser simulados.
A regra dos 70% é lei?
Não. O percentual citado no vídeo é uma premissa interna de triagem usada pela Readapt em determinadas análises, e não um limite legal ou critério obrigatório. Ele serve para provocar a pergunta sobre densidade de créditos, mas a decisão depende da simulação completa.
Posso cancelar a opção depois?
Pela regra vigente, as opções podem ser canceladas entre 3 de novembro e 20 de dezembro de 2026. O cancelamento é formal e deve respeitar as condições da regulamentação.
Posso mudar novamente em 2027?
A regulamentação prevê janelas de opção ou renúncia em março e setembro. A possibilidade concreta deve ser validada no caso específico, inclusive porque a LC nº 214/2025 traz restrição de saída para determinadas empresas que tenham recebido ressarcimento de créditos.
O MEI pode usar o Simples híbrido?
Não. A Receita Federal esclareceu que a opção pelo regime regular de IBS e CBS não se aplica ao MEI, que segue calendário próprio.
Conclusão: a prorrogação deu tempo para similar e não para adiar a decisão
A extensão dos prazos não transformou o Simples híbrido em uma escolha simples. Pelo contrário: ela criou uma oportunidade para que empresas que ainda não fizeram a conta consigam fazê-la com mais qualidade.
Até 15 de outubro, algumas empresas precisam decidir sobre o próprio ingresso no Simples Nacional. Até 30 de outubro, empresas optantes precisam avaliar se IBS e CBS permanecem no DAS ou vão para o regime regular no primeiro semestre de 2027. E, para quem recebeu indeferimento no ingresso, 30 de outubro também é uma data crítica para regularização.
O maior erro seria reduzir tudo a duas perguntas: “qual guia fica menor?” e “quanto trabalho vai dar?”. A decisão pode alterar crédito, custo líquido, preço, negociação B2B, margem e caixa.
Também não existe regra universal dizendo que o híbrido é melhor para quem vende para empresas, nem que permanecer no Simples é sempre mais simples e vantajoso. A legislação abre alternativas. Quem precisa dizer qual delas faz sentido é a simulação da sua operação.
As empresas ganharam tempo. Não ganharam folga. Use outubro para colocar compras, clientes, créditos, preço, margem e caixa na mesma conta – antes de clicar em qualquer opção.
Faça seu 📌 DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Saiba mais informações em nosso canal YOUTUBE: SIMPLES NACIONAL: dois PRAZOS NOVOS e confundir os dois CUSTA CARO. https://youtu.be/qrPp0ystarw
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, explica os novos prazos do Simples Nacional e da opção pelo regime regular do IBS e da CBS, mostra os dados atualizados de pedidos e indeferimentos, esclarece o efeito dos créditos nas vendas B2B e apresenta os pontos que precisam entrar na simulação antes de decidir.
Aviso importante! Conteúdo verificado e atualizado em: 8 de outubro de 2026. A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. Resolução CGSN nº 194/2026 – alteração dos prazos de opção pelo Simples Nacional, regularização de pendências, opção pelo regime regular do IBS/CBS e cancelamento. Acessar fonte
2. Receita Federal – Simples Nacional 2027: entenda os novos prazos, publicado em 29/09/2026. Acessar fonte
3. Receita Federal – balanço atualizado em 07/10/2026 das solicitações de opção pelo Simples Nacional e pelo regime regular do IBS e da CBS. Acessar fonte
4. Lei Complementar nº 214/2025, texto compilado – especialmente regras do regime regular, opção dos contribuintes do Simples e créditos de IBS/CBS. Acessar fonte
5. Receita Federal – orientações sobre a escolha entre Simples Nacional com IBS/CBS no regime unificado e regime regular, incluindo efeitos para o primeiro semestre de 2027. Acessar fonte
6. Governo Federal – serviço “Escolher Regime de Apuração do IBS e da CBS”, com requisitos de acesso e funcionalidades. Acessar fonte
7. Portal do Simples Nacional – manuais oficiais, incluindo o Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional. Acessar fonte
8. Serpro – prazo até 30 de outubro e janelas de revisão do regime regular em março e setembro a partir de 2027. Acessar fonte