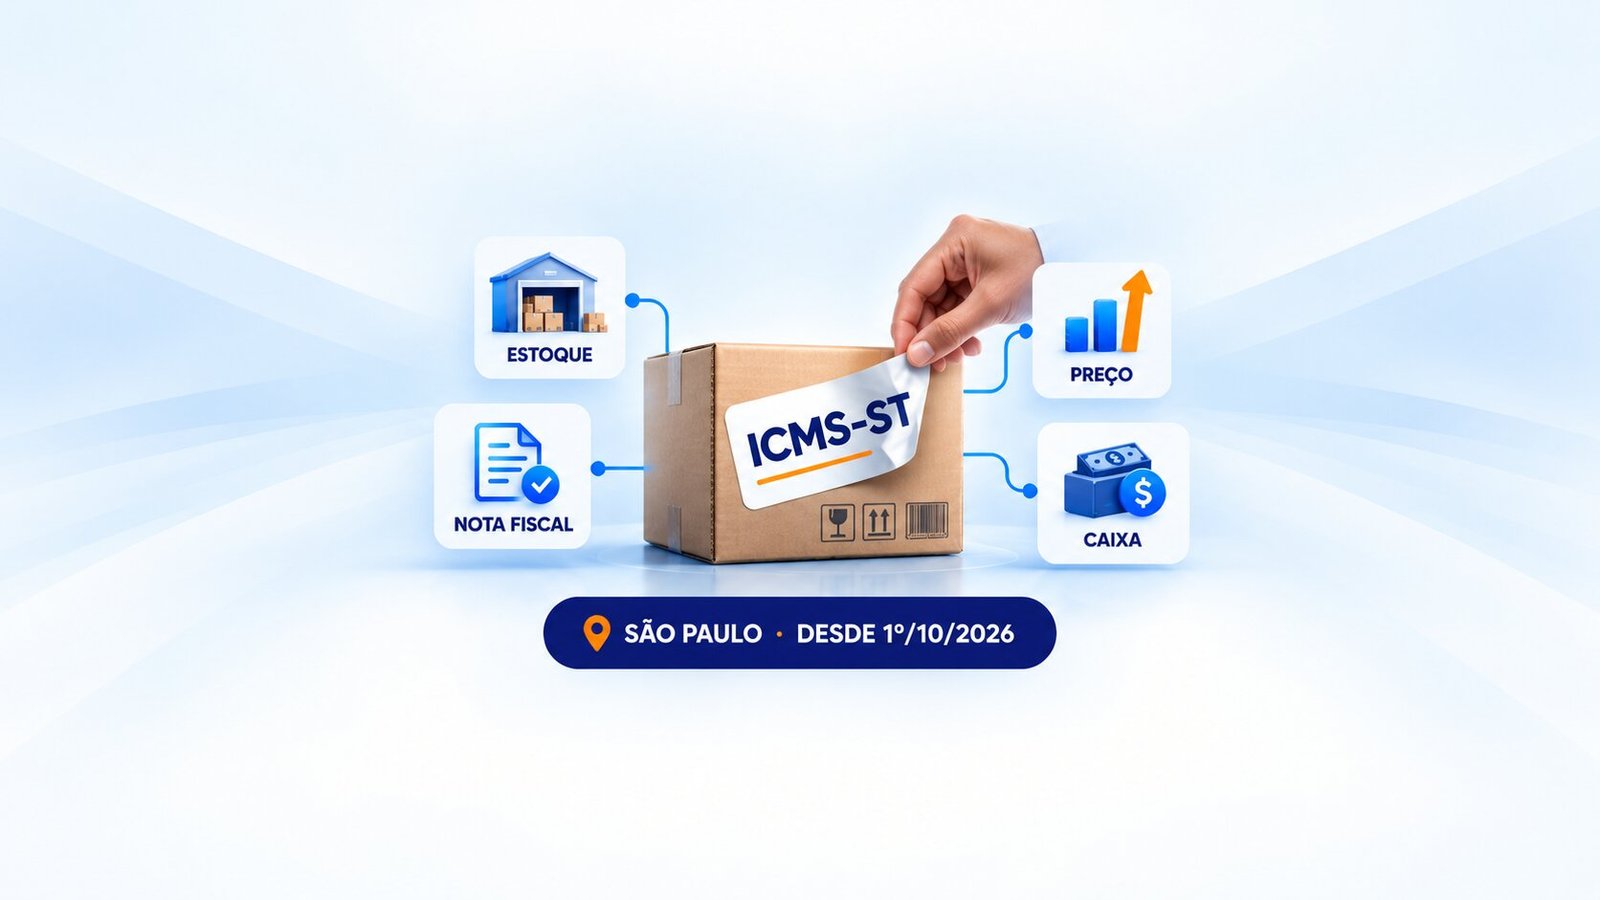
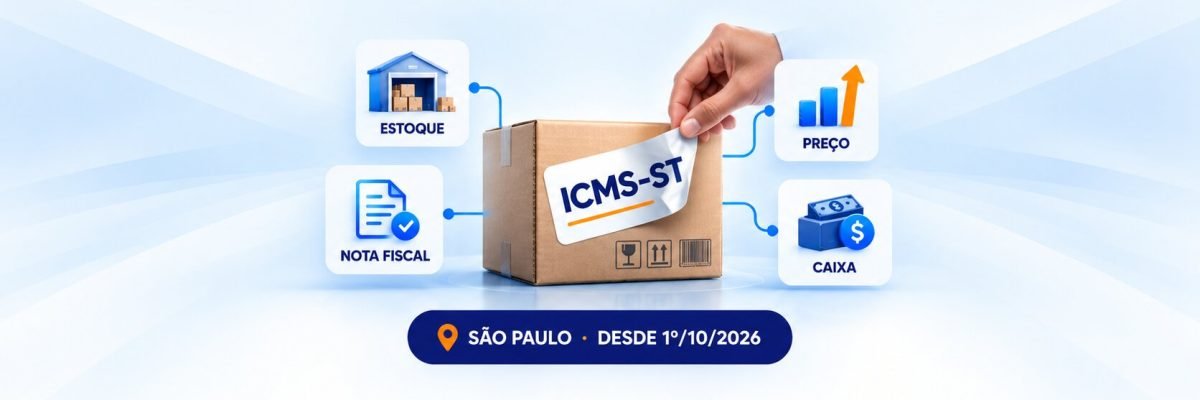
São Paulo retirou 174 mercadorias do ICMS-ST desde 1º de outubro de 2026. Entenda quais grupos foram afetados e o que revisar em estoque, ERP, nota fiscal, preço, margem, caixa e vendas interestaduais.
Desde 1º de outubro de 2026, 174 mercadorias deixaram o regime de substituição tributária do ICMS em São Paulo. A mudança alcança grupos relevantes como autopeças, pneumáticos e câmaras de ar, tintas e vernizes, ferramentas, materiais elétricos e parte dos eletrônicos e eletrodomésticos.
A notícia parece fiscal, mas o impacto não termina no departamento tributário. Quando uma mercadoria sai da substituição tributária, muda a forma como o imposto aparece na compra e na venda, muda a lógica do estoque existente na data da transição, muda a parametrização do ERP e pode mudar também o preço, a margem e o caixa.
O risco mais comum é tratar a alteração como se bastasse retirar a sigla “ST” do cadastro e seguir operando. Não basta!
A empresa precisa confirmar quais produtos efetivamente saíram do regime, separar estoque antigo de operações novas, revisar a emissão de notas e, nas vendas para outros Estados, verificar se ainda existe protocolo ou regra aplicável.
E há outro cuidado importante: a substituição tributária não acabou em São Paulo e muito menos no Brasil. A Portaria SRE nº 34/2026 retirou grupos e itens específicos da relação paulista. Outros produtos continuam sujeitos ao regime. Por isso, a revisão precisa ser feita produto por produto, com base na classificação fiscal e na legislação vigente.
O que mudou em São Paulo em 1º de outubro de 2026?
- A Portaria SRE nº 34/2026 revogou anexos e itens da Portaria CAT nº 68/2019 que mantinham determinados produtos no ICMS-ST paulista.
- A própria SEFAZ-SP informou que a medida alcança 174 mercadorias.
- Para as mercadorias efetivamente excluídas, as operações abrangidas pela legislação paulista deixam de seguir a retenção antecipada do ICMS-ST e passam a observar as regras comuns de tributação aplicáveis ao contribuinte e à operação.
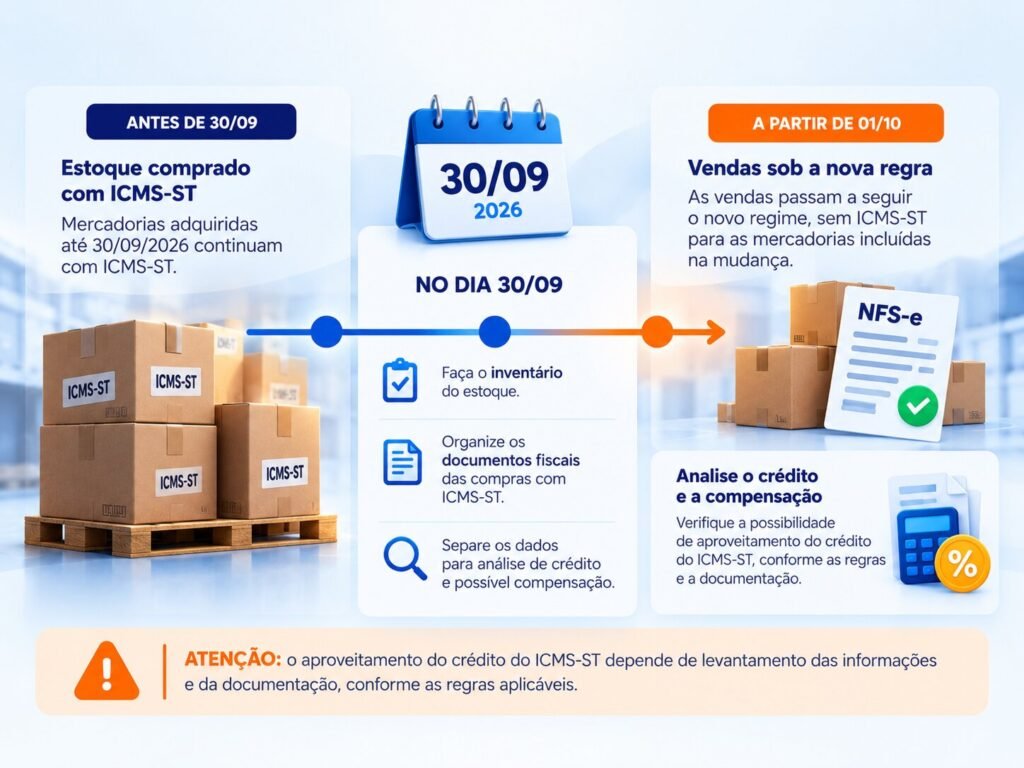
- O estoque existente no fim de 30 de setembro de 2026 deve ser analisado conforme a Portaria CAT nº 28/2020 para eventual crédito ou compensação, com documentação e procedimentos próprios.
- Cadastros fiscais, ERP, emissão de NF-e, regras de devolução, formação de preço e projeção de caixa precisam ser reavaliados.
- Nas operações interestaduais, não existe uma conclusão única: produto, origem, destino e protocolo vigente continuam determinantes.
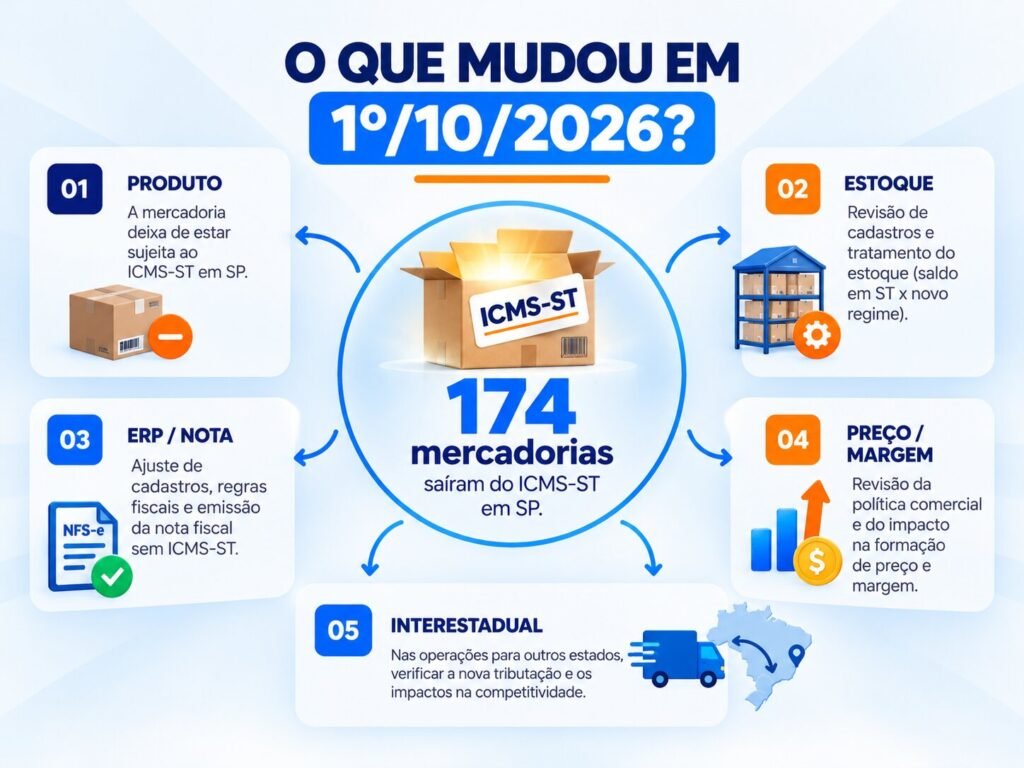
As dúvidas que nesse momento para todas as empresão são: o que faço com o estoque de 30 de setembro?; O ERP da empresa precisa mudar?; A venda para outro Estado ainda tem ST?; O preço deve cair depois da exclusão?.
A mudança já está em vigor e não é planejamento para uma data futura. Empresas que continuarem utilizando parametrização anterior podem produzir documento fiscal incorreto, calcular a operação com uma lógica que não se aplica mais ou deixar de analisar um crédito/compensação relacionado ao estoque.
Por isso, as respostas não são uma tabela isolada de NCMs e sim um mapa que liga classificação fiscal, estoque, nota, preço e caixa. Essa é a leitura que o empresário precisa fazer.
O que era o ICMS-ST e por que a saída muda a operação?
Na substituição tributária, determinadas cadeias concentravam o recolhimento do ICMS das etapas seguintes em um contribuinte localizado no início da operação, normalmente fabricante, importador ou outro responsável definido pela legislação. Para o varejista ou distribuidor que recebia a mercadoria com o ICMS-ST já retido, uma parte importante do imposto das vendas subsequentes já havia sido antecipada.
Quando uma mercadoria deixa esse regime, a mecânica muda. No Regime Periódico de Apuração, em linhas gerais, a operação passa a seguir a sistemática comum de débito e crédito do ICMS, observadas as regras específicas da operação. No Simples Nacional, também muda o tratamento da receita e a parametrização fiscal conforme o caso.
Por isso, “sair da ST” não significa automaticamente pagar menos imposto e tampouco significa pagar mais. Significa que o momento, o responsável pelo recolhimento e a forma de apuração mudam. E quando a mecânica tributária muda, a empresa precisa recalcular a economia da operação.
Quais grupos de mercadorias saíram do ICMS-ST paulista?
A Portaria SRE nº 34/2026 revogou integralmente cinco anexos da Portaria CAT nº 68/2019 e parcialmente o anexo de eletrônicos/eletrodomésticos. Em linguagem empresarial, os principais grupos são:
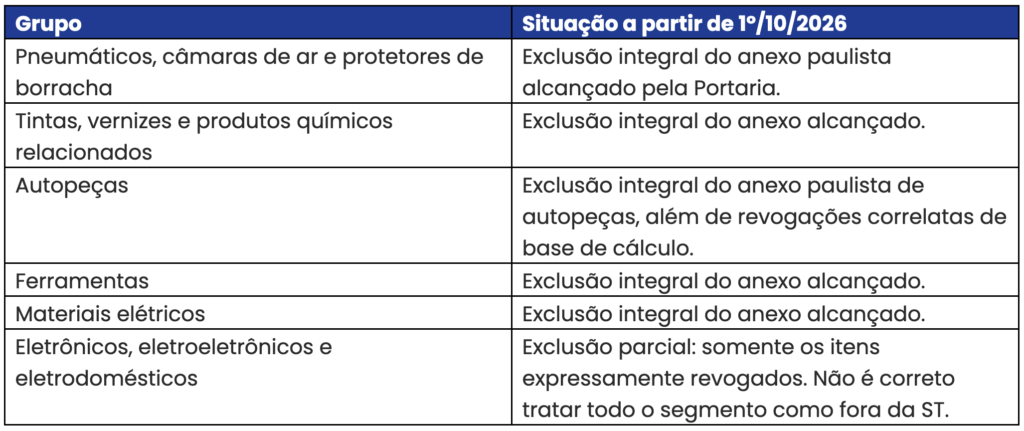
Esse último ponto exige atenção. A Portaria SRE nº 32/2026, já atualizada pela Portaria SRE nº 34/2026, mostra que itens como combinações de refrigeradores e freezers, refrigeradores domésticos, determinados freezers, móveis refrigerados, miniadegas, máquinas de gelo, partes relacionadas e máquinas de lavar louça domésticas tiveram itens revogados a partir de outubro. Outros produtos do mesmo grande grupo continuam listados.
Fogões de cozinha de uso doméstico, por exemplo, permanecem no item 1 da Portaria SRE nº 32/2026. Portanto, “eletrodoméstico saiu da ST” é uma frase ampla demais. A classificação do produto e a lista vigente precisam ser conferidas.
A empresa não deve decidir pelo nome comercial do item. “Peça”, “ferramenta” ou “equipamento” são nomes de uso cotidiano; a legislação trabalha com classificação fiscal, CEST quando aplicável e descrição legal. Essa conferência é o que evita retirar ST de um produto que permaneceu no regime ou manter ST em um item que já saiu.
O primeiro impacto aparece na compra e na venda
Para as mercadorias excluídas, a operação interna paulista deixa de seguir a retenção antecipada que valia até 30 de setembro. A saída realizada a partir de 1º de outubro deve observar a regra vigente na data da operação.
Isso significa que uma mercadoria comprada em setembro sob o regime de ST pode ser vendida em outubro já sob outra mecânica. O fato de o estoque ter sido adquirido com imposto antecipado não autoriza repetir automaticamente a tributação antiga na saída posterior.
Na prática, custo de compra, crédito possível, valor da venda e margem passam a conversar de outra forma. Se a empresa mantiver o preço anterior sem refazer a conta, pode cobrar mais do que precisa e perder competitividade ou cobrar menos do que deveria e absorver uma perda de margem que só aparecerá no fechamento.
A pergunta correta não é “a ST saiu, então meu preço deve cair?”. A pergunta é: qual passou a ser o custo efetivo da mercadoria dentro da nova mecânica e qual margem a empresa preserva depois da mudança?
Seu ERP ainda calcula ICMS-ST? O cadastro antigo pode contaminar a nota nova
A mudança também precisa chegar ao sistema. Se o produto continua parametrizado como sujeito à substituição tributária, o ERP pode carregar uma regra anterior para uma operação que já deveria seguir outro tratamento.
O impacto pode aparecer no cálculo, nos códigos fiscais, no destaque do imposto, na escrituração e até na devolução de mercadorias adquiridas antes da mudança. O empresário não precisa se transformar em especialista em CFOP, CST ou CEST, mas precisa garantir que fiscal, contabilidade e tecnologia revisaram os SKUs realmente atingidos.
Quatro perguntas são especialmente úteis:
1 – Quais produtos do cadastro estavam nos anexos revogados?
2 – Quais regras foram alteradas no ERP em 1º de outubro?
3 – Uma nota de teste foi emitida?
4 – Como o sistema tratará uma devolução de mercadoria comprada quando a ST ainda existia?
Essa última pergunta é importante porque outubro mistura duas histórias: estoque adquirido sob uma regra e venda realizada sob outra. O sistema precisa conhecer a origem daquela mercadoria, não apenas a parametrização vigente no dia da saída.
Estoque de 30 de setembro: onde pode existir crédito ou compensação a analisar?
A Portaria SRE nº 34/2026 determinou expressamente que o estoque das mercadorias excluídas siga os procedimentos da Portaria CAT nº 28/2020. O estoque de referência é o existente no estabelecimento no final do dia imediatamente anterior ao início da nova regra: 30 de setembro de 2026.
Isso importa porque uma empresa pode ter comprado mercadorias quando o ICMS-ST ainda estava incorporado à operação e vendê-las depois que a retenção antecipada deixou de se aplicar. A legislação criou um procedimento para tratar esse estoque e permitir, quando cabível, crédito ou compensação do imposto anteriormente suportado.
Não é um crédito automático apenas porque havia mercadoria na prateleira. A Portaria exige levantamento por mercadoria, inventário, identificação das entradas recentes suficientes para cobrir o estoque e memória de cálculo conforme o regime do contribuinte.
Para contribuintes do Regime Periódico de Apuração, a versão vigente da Portaria CAT nº 28/2020 prevê lançamento do crédito em 12 parcelas mensais, iguais e sucessivas. Para optantes do Simples Nacional, existe procedimento próprio de compensação no PGDAS-D. A norma também prevê que quem optar por não aproveitar o crédito relativo ao estoque fica dispensado do procedimento de aproveitamento.
Em agosto de 2026, a SEFAZ-SP respondeu a uma consulta tributária sobre esse tema e reafirmou a aplicação da Portaria CAT nº 28/2020 e das 12 parcelas para o RPA. Na mesma resposta, esclareceu, para aquele caso concreto, que a Portaria não contém regra determinando retirar total ou parcialmente o ICMS-ST anteriormente suportado do valor contábil das mercadorias em estoque; o contribuinte deveria seguir o procedimento de crédito previsto na norma.
Esse detalhe é importante porque evita transformar um direito fiscal em um ajuste contábil improvisado. A apuração precisa partir dos documentos e do procedimento previsto, não de uma estimativa de quanto “parece” haver de imposto embutido no estoque.
Venda para outro Estado: a exclusão paulista não cria uma regra nacional automática
Este é um dos pontos de maior risco de generalização. A Portaria SRE nº 34/2026 é uma norma do Estado de São Paulo. Ela modifica a relação paulista de mercadorias sujeitas ao ICMS-ST, mas uma venda interestadual depende também da legislação do Estado de destino e dos protocolos celebrados entre as unidades da Federação.
Em setembro, o Despacho CONFAZ nº 43/2026 publicou uma série de Protocolos ICMS com efeitos, em grande parte, a partir de 1º de outubro. Entre eles, o Protocolo ICMS nº 93/2026 excluiu São Paulo do Protocolo nº 41/2008, que tratava de operações interestaduais com autopeças. Outros protocolos revogaram ou alteraram acordos de materiais elétricos, ferramentas e determinados eletroeletrônicos.
Isso confirma a mudança do ambiente interestadual, mas não autoriza a frase “se saiu da ST em São Paulo, saiu da ST em qualquer venda para qualquer Estado”. A análise continua sendo operação por operação: produto, classificação fiscal, origem, destino e protocolo vigente.
Por isso, copiar a tributação da última venda para outro Estado é um atalho perigoso. A pergunta correta para o fiscal é: nesta operação específica, com esta mercadoria, esta origem e este destino, ainda existe acordo ou regra de ST aplicável?
Preço, margem e caixa: é aqui que o empresário sente a mudança.
Na substituição tributária, parte do imposto de etapas futuras era antecipada. Quando a antecipação deixa de existir para determinada mercadoria, o desembolso se distribui de outra forma ao longo da cadeia.
Isso pode alterar o valor pago ao fornecedor, o crédito fiscal da entrada, o imposto da saída e o momento em que o dinheiro deixa o caixa. O efeito final depende do regime da empresa, da posição que ela ocupa na cadeia, do estoque, dos prazos de compra e venda e da margem praticada.
É por isso que duas conclusões automáticas devem ser evitadas: “agora ficou mais barato” e “agora ficou mais caro”. Nenhuma delas é universal. Uma indústria, uma distribuidora do RPA e uma loja do Simples podem sentir a mesma exclusão de maneiras diferentes.
A atualização fiscal do cadastro é apenas a primeira etapa. Depois dela, a empresa precisa refazer a formação de preço e a projeção de caixa. Se a mudança de imposto foi tratada, mas o preço de venda continua carregando uma lógica econômica antiga, o problema apenas muda de lugar.
Na prática: a mesma autopeça, uma conta diferente depois de 1º de outubro.
Considere uma distribuidora fictícia de autopeças em São Paulo. Ela comprou parte do estoque em setembro, quando determinadas mercadorias ainda estavam sujeitas à substituição tributária, e continuou vendendo esses itens em outubro. O exemplo é apenas ilustrativo e não utiliza alíquotas inventadas.
Se a empresa apenas retirar a marcação de ST das vendas novas e não analisar o estoque de 30 de setembro, pode deixar de avaliar um crédito ou compensação previsto na legislação. Se mantiver a regra antiga no ERP, pode emitir a nota com tratamento inadequado. E se preservar o mesmo preço sem recalcular custo, imposto e margem, pode transformar a mudança tributária em distorção comercial.
Agora acrescente um cliente de outro Estado. Além de estoque, cadastro e preço, a empresa precisa confirmar se o protocolo aplicável àquela operação foi revogado, alterado ou continua vigente.
O exemplo mostra por que não existe um botão chamado “tirar ST” capaz de resolver o problema inteiro. A mudança atravessa produto, estoque, documento fiscal, preço, caixa e operação interestadual.
Os 5 erros que podem transformar a exclusão da ST em problema operacional
1. Marcar toda uma categoria como “sem ST”
A exclusão precisa ser conferida pela classificação e pela lista legal. No caso dos eletrodomésticos, por exemplo, a retirada foi parcial.
2. Ignorar o estoque de 30 de setembro
O estoque existente antes da mudança tem procedimento próprio. Deixar a análise para depois pode dificultar documentação e aproveitamento do crédito/compensação.
3. Atualizar o fiscal e esquecer preço e caixa
A parametrização pode estar correta e a margem continuar errada se a empresa mantiver a mesma formação de preço sem recalcular a economia da operação.
4. Presumir que a venda interestadual segue São Paulo
A regra do destino e os protocolos precisam ser conferidos. Uma exclusão interna não vira automaticamente uma regra nacional.
5. Tratar “crédito de estoque” como valor estimado
A Portaria CAT nº 28/2020 exige documentação, relação de entradas e memória de cálculo. Crédito tributário não deve nascer de aproximação de inventário.
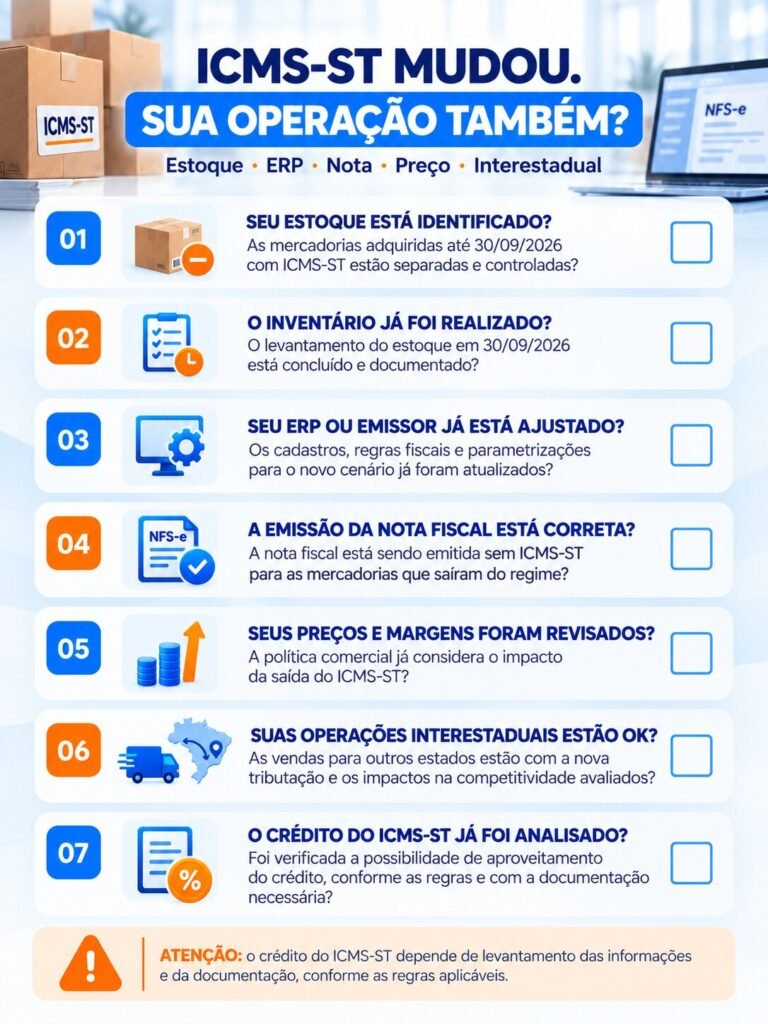
Checklist: 7 perguntas para verificar hoje
- – Eu sei exatamente quais SKUs do meu cadastro foram excluídos do ICMS-ST em 1º de outubro?
- – Meu ERP e a emissão de NF-e já foram reparametrizados e testados para as operações atingidas?
- – O estoque existente em 30 de setembro foi levantado com base nos documentos fiscais necessários?
- – O possível crédito ou compensação do estoque foi analisado de acordo com o regime da empresa?
- – Minha tabela de preços foi refeita considerando a nova composição de custo, imposto e margem?
- – As devoluções e demais operações envolvendo mercadoria comprada antes da mudança têm tratamento definido?
- – Nas vendas interestaduais, a equipe verifica destino e protocolo vigente antes de faturar?
Se alguma resposta for “não sei”, a mudança já está em vigor e essa dúvida não deveria permanecer aberta. O melhor momento para corrigir cadastro, estoque e formação de preço é antes que a distorção se repita em dezenas de operações.
Perguntas frequentes sobre a exclusão do ICMS-ST em São Paulo
O ICMS-ST acabou em São Paulo?
Não. A Portaria SRE nº 34/2026 retirou grupos e itens específicos da lista paulista a partir de 1º de outubro de 2026. Outros produtos continuam sujeitos à substituição tributária.
Quais segmentos foram mais afetados?
Pneumáticos e câmaras de ar, tintas e vernizes, autopeças, ferramentas, materiais elétricos e parte de eletrônicos/eletrodomésticos. A identificação correta deve ser feita pela classificação fiscal e pelos anexos revogados.
Todos os eletrodomésticos saíram da ST?
Não. A exclusão foi parcial. Alguns itens de refrigeração e conservação, máquinas de gelo, partes relacionadas e máquinas de lavar louça domésticas estão entre os itens revogados, enquanto outros produtos permanecem na lista.
O que acontece com o estoque que já tinha ICMS-ST pago?
O estoque existente no fim de 30 de setembro deve ser tratado conforme a Portaria CAT nº 28/2020. Pode haver crédito ou compensação, conforme o regime e as condições, mas o aproveitamento exige levantamento e documentação.
O crédito de estoque é automático?
Não. A norma exige relatório por mercadoria, vinculação a documentos fiscais de entrada e memória de cálculo. O contribuinte também pode optar por não aproveitar o crédito, nos termos da Portaria.
No RPA, o crédito do estoque entra de uma vez?
A Portaria CAT nº 28/2020, na redação vigente, prevê para o RPA o lançamento em 12 parcelas mensais, iguais e sucessivas, com a primeira parcela no mês de início da exclusão.
Empresa do Simples também precisa olhar o estoque?
Sim. A Portaria prevê procedimento específico para optantes do Simples Nacional, com compensação por meio do PGDAS-D conforme as regras aplicáveis.
Se o produto saiu da ST em São Paulo, a venda para outro Estado fica automaticamente sem ST?
Não. Operações interestaduais exigem análise da legislação do destino e dos protocolos vigentes entre os Estados. A exclusão paulista, isoladamente, não resolve todas as combinações de origem e destino.
O preço deve cair depois da saída da ST?
Não existe resposta universal. A empresa precisa recalcular custo, créditos, imposto da operação, margem e fluxo de caixa. Dependendo da estrutura, o efeito econômico pode ser diferente.
A Portaria SRE nº 34/2026 foi alterada ou adiada depois de 1º de outubro?
Na verificação realizada em 22 de outubro de 2026, não foi identificado ato posterior que tenha revogado ou adiado a vigência da exclusão tratada neste artigo. A Portaria continua com efeitos desde 1º de outubro, sem prejuízo de atualizações específicas em outros atos ou operações.
Conclusão: a regra mudou em 1º de outubro. O cadastro da sua empresa também mudou?
A exclusão de 174 mercadorias do ICMS-ST paulista não é o fim da substituição tributária. É uma mudança específica, ampla e já vigente para produtos definidos pela Portaria SRE nº 34/2026.
Para a empresa, o trabalho não termina em identificar a mercadoria. A revisão precisa conectar cadastro fiscal, estoque de 30 de setembro, emissão de notas, devoluções, preço, margem, caixa e operações interestaduais.
O estoque merece atenção porque pode existir crédito ou compensação a analisar, mas somente com o procedimento e a documentação corretos. O ERP merece atenção porque uma regra antiga pode continuar sendo aplicada automaticamente. E o preço merece atenção porque retirar uma mecânica tributária não significa que a economia da venda permaneceu igual.
Quanto maior o número de SKUs, o volume de estoque e a presença em operações interestaduais, maior a necessidade de tratar o tema como projeto empresarial e não como simples ajuste de código fiscal.
A pergunta final é simples: desde 1º de outubro, a legislação mudou. A sua operação mudou junto?
Faça seu 📌 DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Youtube
Saiba mais informações em nosso canal YOUTUBE – Autopeças, pneus, tintas e materiais elétricos: o ICMS mudou em São Paulo! https://youtu.be/xepIjwpoNsE
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, explica quais grupos de mercadorias deixaram a substituição tributária em São Paulo, como a mudança afeta estoque, cadastro fiscal, nota, preço, margem e caixa, e por que as operações interestaduais continuam exigindo análise de produto, origem, destino e protocolo vigente.
Aviso Importante!
Conteúdo verificado e atualizado em: 22 de outubro de 2026.
A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. SEFAZ-SP — Portaria SRE nº 34/2026, que revogou anexos e itens da Portaria CAT nº 68/2019, disciplinou a exclusão e fixou vigência em 1º/10/2026. Acessar fonte
2. SEFAZ-SP — notícia oficial “SP simplifica a tributação e exclui mais 174 mercadorias da substituição tributária do ICMS”, de 30/06/2026. Acessar fonte
3. SEFAZ-SP — Portaria CAT nº 28/2020, procedimentos para estoque em razão de exclusão/inclusão no regime de substituição tributária. Acessar fonte
4. SEFAZ-SP — Portaria SRE nº 07/2026, que restabeleceu em 12 parcelas o lançamento do crédito de estoque para contribuintes do RPA, com efeitos desde 1º/1/2026. Acessar fonte
5. SEFAZ-SP — Portaria CAT nº 68/2019, versão consolidada, com a relação paulista de mercadorias sujeitas ao ICMS-ST e as revogações de 2026. Acessar fonte
6. SEFAZ-SP — Portaria SRE nº 32/2026, versão atualizada, permitindo conferir quais itens de eletrônicos/eletrodomésticos foram revogados e quais permanecem. Acessar fonte
7. SEFAZ-SP — Resposta à Consulta Tributária nº 33.945/2026, sobre crédito/compensação e tratamento do estoque após exclusão da ST. Acessar fonte
8. Protocolo ICMS nº 93/2026 — exclusão de São Paulo do Protocolo ICMS nº 41/2008, relativo a operações interestaduais com autopeças. Base oficial reproduzida pela SEFAZ-MT. Acessar fonte
9. Despacho CONFAZ nº 43/2026 — publicação dos Protocolos ICMS nº 90 a 123/2026, com diversas alterações interestaduais a partir de outubro. Acessar fonte