Entenda o que muda na Reforma Tributária em 2027 e veja 7 decisões que sua empresa precisa tomar sobre Simples Nacional, sistemas, notas fiscais, créditos, preços, contratos e caixa antes da virada.
Se a sua empresa pretende começar a olhar a Reforma Tributária apenas quando janeiro de 2027 chegar, o risco é começar tarde. A virada do calendário não reorganiza preço, contrato, cadastro fiscal, sistema, crédito, fornecedor e capital de giro de um dia para o outro.
A Reforma Tributária do Consumo não é apenas uma troca de siglas. Em 2027, PIS e Cofins são extintos, a CBS entra na nova etapa de cobrança, o IBS avança na transição e o Imposto Seletivo passa a integrar o novo desenho. Ao mesmo tempo, ICMS e ISS continuam existindo e só começam a ser substituídos gradualmente a partir de 2029. A mudança, portanto, é real, mas não acontece toda de uma vez.
Para o empresário, a questão central não é decorar o calendário tributário. É transformar o calendário em decisões empresariais: o que precisa ser testado no sistema, quais créditos existem de verdade, como o preço será formado, quais contratos atravessam a transição e quanto dinheiro continuará disponível no caixa.
É por isso que 2027 começa antes de janeiro. As empresas mais preparadas não serão necessariamente as que souberem mais termos técnicos. Serão as que souberem quais decisões precisam estar tomadas, quais ainda dependem de regulamentação e quem será responsável por acompanhar cada uma delas.
A pergunta não é apenas “o que muda em 2027?” e sim “o que a minha empresa precisa decidir agora para não descobrir a mudança no preço, na nota ou no caixa?”.
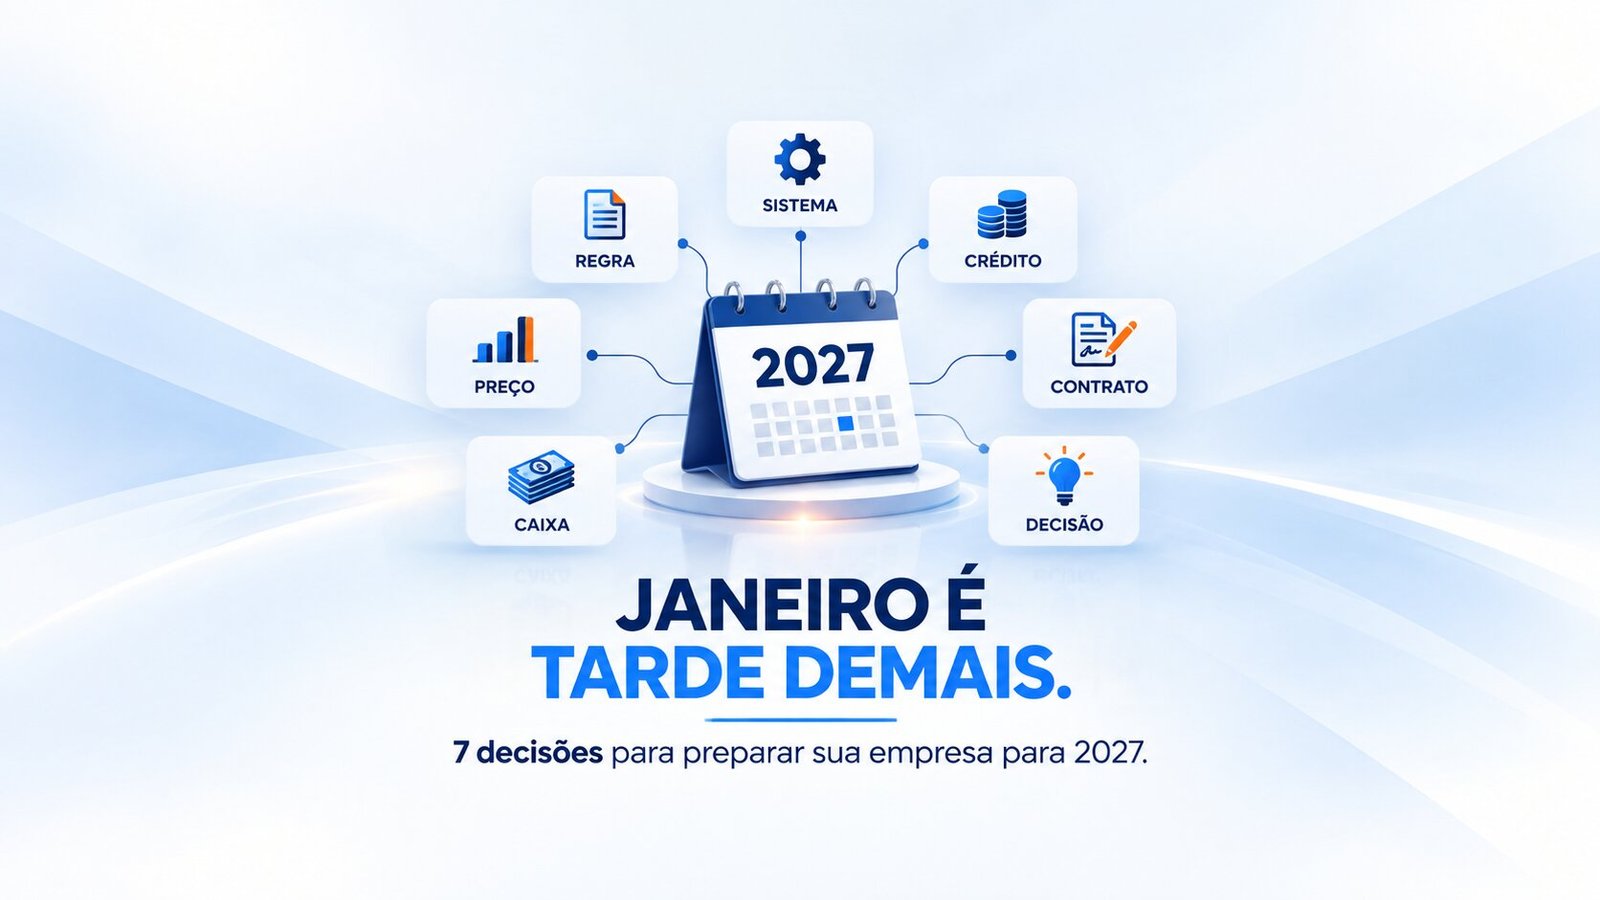
Quais são as 7 decisões para preparar a empresa para 2027?
- Mapear exatamente quais regras da Reforma atingem a operação em 2027 e quais mudanças só entram depois.
- Confirmar se sistemas, cadastros e documentos fiscais têm cronograma de adaptação e testes.
- Mapear os créditos de IBS e CBS com base nas compras, fornecedores e documentos reais da empresa.
- Refazer a formação de preço conectando custo, crédito, cliente, mercado e margem.
- Revisar contratos que atravessam a transição, especialmente preço, reajuste e tratamento de mudanças tributárias.
- Simular o fluxo de caixa considerando o momento do recolhimento e a necessidade de capital de giro.
- Reunir tributo, crédito, preço, margem, cliente, contrato, sistema e caixa em uma única simulação empresarial.
Decisão 1: mapear o que realmente muda para a sua empresa em 2027
A primeira decisão é parar de estudar a Reforma de forma genérica. A pergunta “o que muda em 2027?” é ampla demais para orientar uma empresa. O que importa é: o que muda para esta operação, com estes produtos ou serviços, estes clientes e estes fornecedores?
Segundo o cronograma oficial, em 2027 PIS e Cofins são extintos, a CBS passa à nova etapa de cobrança e o IBS permanece em transição, com alíquota de 0,1% em 2027 e 2028. O Imposto Seletivo também entra no novo sistema. Já ICMS e ISS não desaparecem em janeiro: a transição gradual desses tributos para o IBS ocorre de 2029 a 2032, com extinção no novo modelo integral em 2033.
Esse desenho importa porque impede dois erros opostos. O primeiro é tratar janeiro de 2027 como se todo o sistema antigo desaparecesse de uma vez. O segundo é concluir que, por existir uma transição longa, nada relevante muda no curto prazo.
O mapa inicial deve responder três perguntas simples: o que a empresa vende, para quem vende e de quem compra. A partir daí, aparecem as regras de crédito, os documentos fiscais, a precificação, o impacto comercial e o efeito financeiro que realmente precisam ser modelados.
Outro ponto de prudência: nem todas as alíquotas e definições operacionais estão fechadas na data desta atualização. A alíquota de referência da CBS para 2027 ainda segue o rito legal de fixação, e detalhes do Imposto Seletivo e da implementação tecnológica continuam evoluindo. O planejamento precisa trabalhar com cenários quando a norma ainda não trouxe um número definitivo.
Decisão 2: confirmar se sistema, cadastro e documento fiscal estão preparados
A segunda decisão é operacional. A Reforma precisa existir dentro do sistema de gestão, dos cadastros de produtos e serviços, da emissão de documentos fiscais e das rotinas de conferência. Uma planilha correta não resolve uma operação que emite informação errada ou que não consegue testar a nova parametrização.
O cronograma oficial já possui marcos diferentes conforme o documento fiscal. Isso significa que uma empresa não deve trabalhar com uma única “data da nota fiscal da Reforma”. É necessário identificar quais documentos utiliza, quais operações realiza e qual cronograma se aplica a cada um.
Para as empresas do Simples Nacional que prestam serviços sujeitos à NFS-e, existe um marco concreto: a NFS-e de padrão nacional torna-se obrigatória para microempresas e empresas de pequeno porte a partir de 1º de novembro de 2026. Já os campos de IBS e CBS seguem o cronograma aplicável e, para os optantes do Simples, as regras ligadas aos novos tributos produzem efeitos a partir de 2027.
A adaptação deve ter responsável. O empresário não precisa escolher um sistema novo apenas porque a Reforma existe, mas precisa saber o que o fornecedor de tecnologia já entregou, o que ainda está em teste, quais cadastros precisam de revisão e quem será responsável por validar o funcionamento antes da virada.
Um bom teste não é apenas emitir uma nota. É conferir se cadastro, classificação tributária, documento, cálculo, contas a receber, contas a pagar e conciliação estão conversando. Quando a mudança tributária entra no processo, erro fiscal pode virar atraso de faturamento, divergência com cliente ou retrabalho financeiro.
Decisão 3: mapear os créditos de IBS e CBS antes de discutir preço
A terceira decisão é mapear crédito com base na operação real. No regime regular do IBS e da CBS, a não cumulatividade dá aos créditos um peso central na formação de custo. Mas isso não significa que toda despesa da empresa automaticamente se transforme em crédito utilizável.
A análise precisa considerar o que foi comprado, de quem foi comprado, qual documento existe, qual tratamento tributário se aplica e se as condições legais de apropriação estão atendidas. Uma lista genérica de “despesas que geram crédito” pode ser tão perigosa quanto não mapear crédito nenhum.
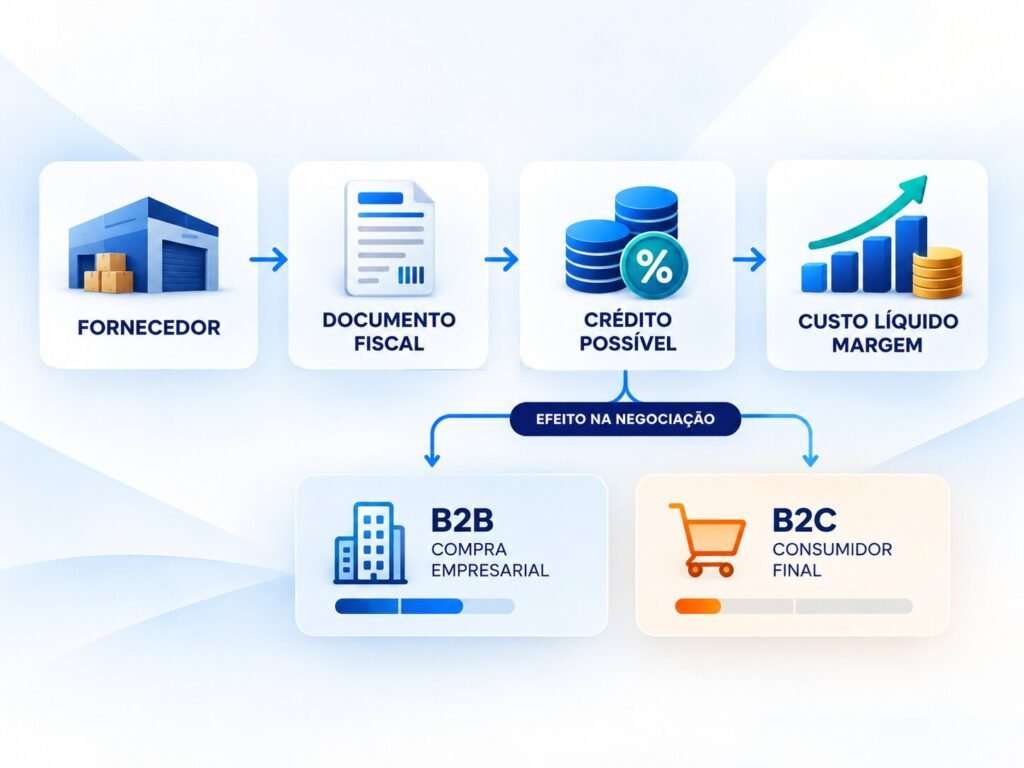
O regime tributário do fornecedor também passa a interessar mais à área de compras. Nas relações B2B, o crédito potencialmente apropriável pelo cliente pode alterar o custo líquido da aquisição e influenciar a comparação entre fornecedores.
Aqui cabe uma precisão importante: fornecedor do Simples Nacional não significa, automaticamente, crédito zero para o comprador. A legislação permite crédito ao adquirente do regime regular em situações previstas, em montante ligado ao IBS e à CBS devidos pelo fornecedor no Simples. O que precisa ser calculado é quanto crédito existe em cada cenário e como ele altera a economia da compra.
Por isso, crédito não é apenas tema do fiscal. Ele conversa com margem, compras, preço e competitividade.
Decisão 4: refazer preço e margem para 2027
A quarta decisão é revisar a formação de preço. Trocar apenas a linha do imposto na planilha antiga cria uma falsa sensação de segurança, porque o novo ambiente muda mais do que a alíquota: muda a lógica de crédito, a transparência do tributo, a comparação B2B e, em determinados casos, o momento do desembolso.
A formação de preço para 2027 precisa conectar custo líquido, crédito, perfil do cliente, concorrência, capacidade de repasse e margem. Uma empresa que vende para outra empresa pode ter no crédito um elemento de negociação. Uma empresa que vende ao consumidor final tende a enfrentar uma lógica diferente, porque o consumidor olha o desembolso total e não aproveita crédito como um contribuinte do regime regular.
Não existe percentual universal de reajuste causado pela Reforma. Uma linha de produto pode precisar de revisão enquanto outra pode manter preço. Um contrato pode permitir repasse e outro não. Um cliente pode valorizar o crédito e outro comparar apenas preço final.
O objetivo não é chegar ao “preço com imposto”. É chegar a um preço que preserve a margem, seja defensável comercialmente e caiba no caixa da operação.
Decisão 5: revisar os contratos que atravessam 2027
A quinta decisão é abrir os contratos de médio e longo prazo antes que a transição os alcance. Um contrato assinado em 2026 pode continuar produzindo efeitos em 2027, 2028 e até durante a fase de redução de ICMS e ISS.
A revisão deve procurar perguntas objetivas: o preço é fixo? Existe cláusula de reajuste? O contrato prevê mudança tributária? Há regra para revisão de preço ou de equilíbrio econômico? Quem absorve um aumento ou redução de custo? Como o documento fiscal e os créditos entram na relação entre as partes?
Revisar não significa alterar unilateralmente um contrato. Significa identificar exposição e preparar a negociação quando a cláusula, a lei e a relação comercial exigirem. O pior momento para descobrir que a margem de um contrato desapareceu é depois de meses executando a operação.
Por isso, contratos relevantes não deveriam ser analisados apenas pelo jurídico. Comercial, financeiro, contabilidade e área tributária precisam olhar a mesma relação por ângulos diferentes.
Decisão 6: simular como o dinheiro efetivamente chegará ao caixa
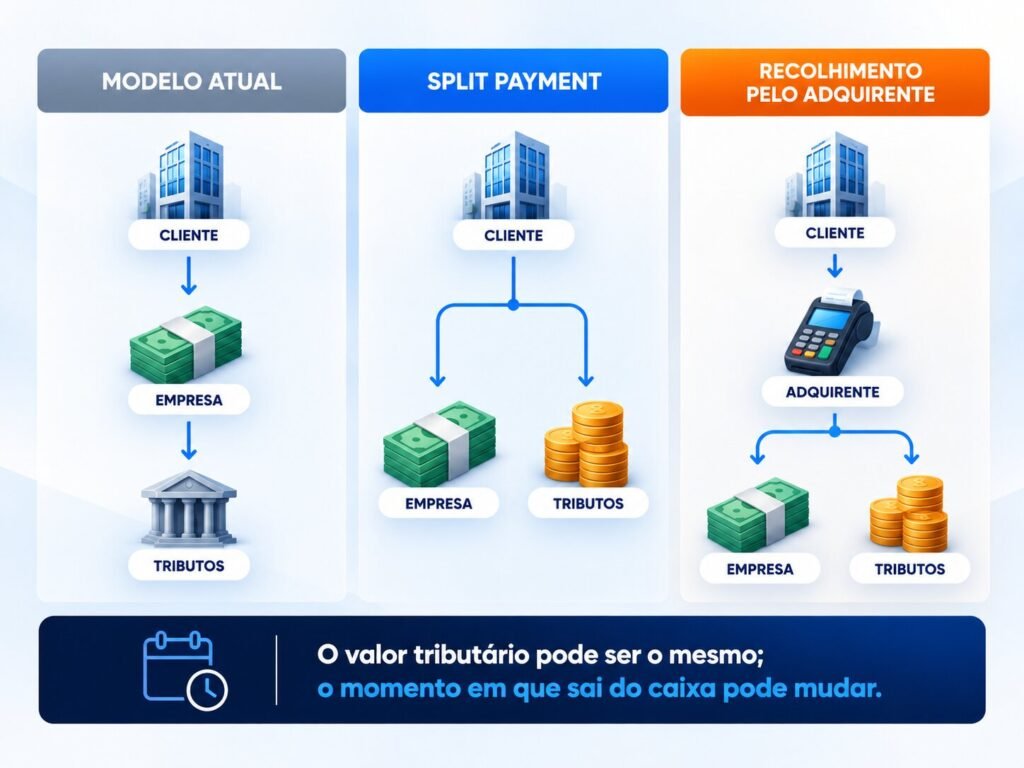
A sexta decisão é financeira. Faturamento não responde quanto dinheiro ficará disponível, em qual data e por quanto tempo. E a Reforma acrescenta novas formas de recolhimento que podem alterar a rota do dinheiro.
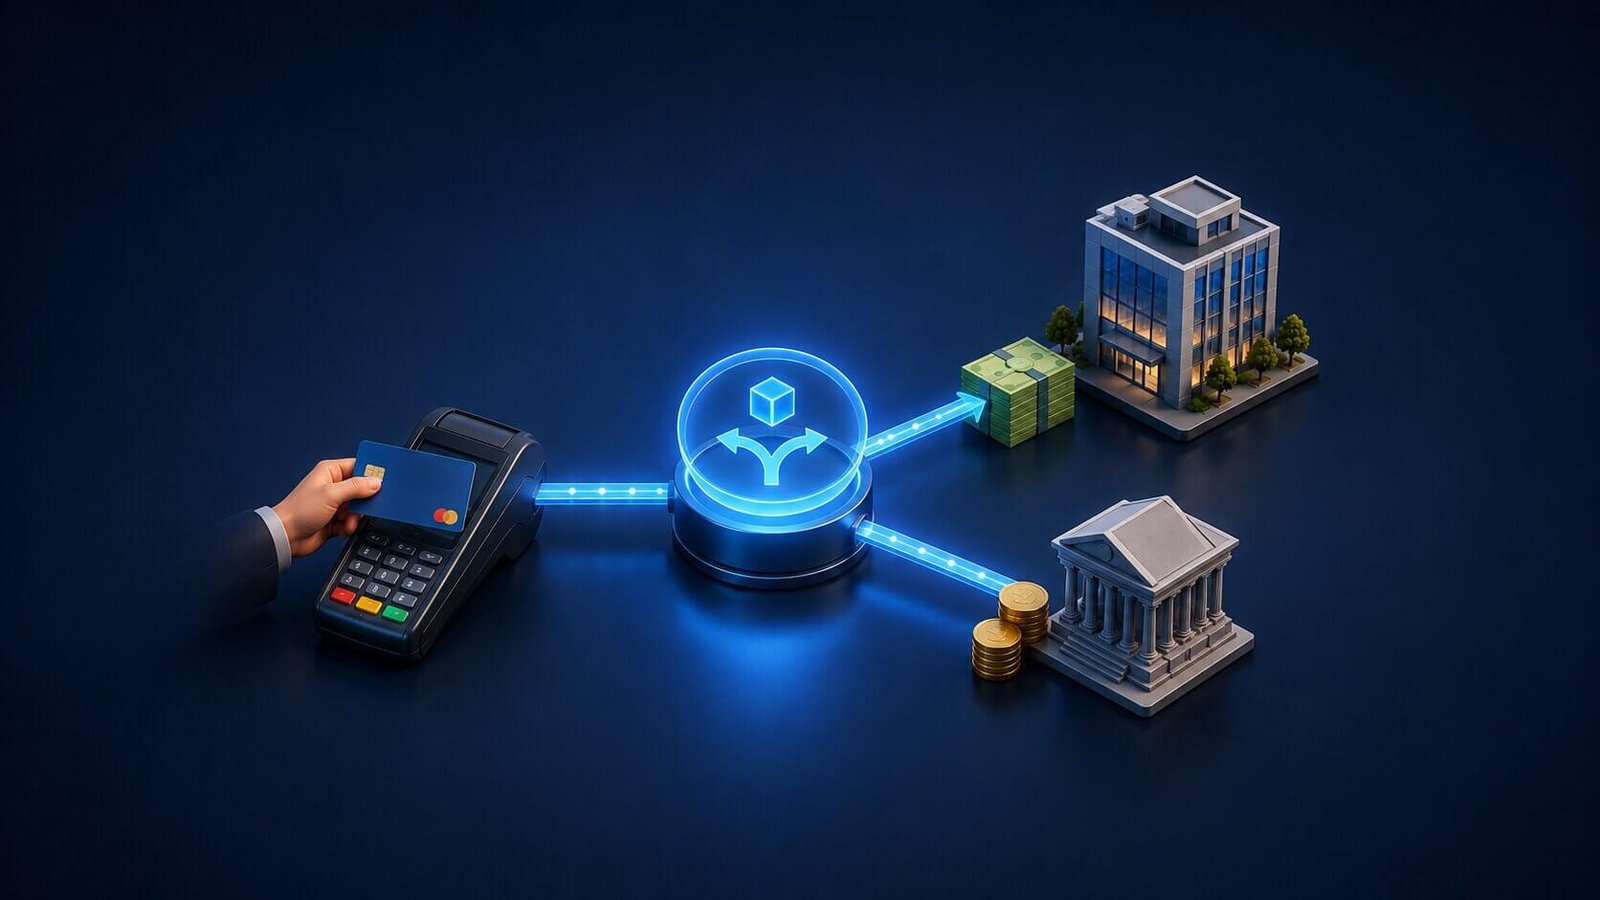
A LC nº 214/2025 prevê o split payment, em que prestadores de serviços de pagamento e instituições operadoras de sistemas de pagamento segregam IBS e CBS na liquidação financeira. A mesma lei determina implementação gradual e admite hipóteses facultativas. Em outubro de 2026, o sistema ainda está em fase de implantação técnica: a Receita Federal anunciou para 15 de outubro o início dos testes de integração da Plataforma Pública, em ambiente controlado e sem transações reais definitivas.
A legislação também prevê o recolhimento pelo adquirente. Nessa modalidade, o comprador sujeito ao regime regular pode recolher IBS e CBS de determinada operação quando o meio de pagamento utilizado não permitir a segregação pelo split payment, observadas as condições legais. Para quem vende B2B, isso significa que o fluxo financeiro precisa ser modelado com cenários em que parte do valor tributário não circula pela conta do fornecedor da mesma forma que hoje.
O ponto não é afirmar que toda empresa receberá líquido desde o primeiro dia de janeiro. Isso seria antecipar um cronograma operacional que ainda está sendo implementado. O ponto é reconhecer que o caixa de 2027 precisa ser testado sob mais de um cenário de recolhimento.
A empresa deve medir quanto do faturamento é B2B, quais meios de pagamento utiliza, quanto depende do intervalo entre recebimento e recolhimento e qual capital de giro seria necessário se parte desse valor deixar de circular temporariamente pelo caixa. O tributo pode ser o mesmo e, ainda assim, o prazo mudar. E prazo é capital de giro.
Decisão 7: colocar todas as escolhas na mesma simulação
A sétima decisão sustenta todas as anteriores: parar de analisar cada assunto isoladamente. Regime tributário não pode ficar numa planilha, preço em outra, contrato no jurídico, cliente no comercial, sistema na tecnologia e caixa no financeiro como se essas decisões não conversassem.
A Reforma cria interdependência. Uma decisão que reduz a guia pode alterar o crédito transmitido ao cliente. Uma escolha de fornecedor pode melhorar preço nominal e piorar custo líquido. Um reajuste pode preservar margem e perder competitividade. Um contrato pode parecer rentável na DRE e exigir capital de giro que a empresa não possui.
Considere uma distribuidora fictícia que vende principalmente para indústrias. Ela compara dois modelos possíveis e escolhe aquele que parece mais simples olhando apenas o imposto próprio. A escolha, porém, altera o crédito que seus clientes conseguem considerar na compra. Alguns clientes passam a renegociar preço porque o custo líquido da aquisição mudou. Para manter os contratos, a distribuidora concede desconto.
A decisão inicial pode estar tecnicamente correta dentro da conta tributária e, ao mesmo tempo, incompleta do ponto de vista empresarial. O que faltou foi colocar comercial, margem e cliente na mesma simulação.
Esse exemplo não significa que uma empresa deva escolher um regime específico, nem que permanecer no Simples seja errado. Significa apenas que a menor guia isolada não é sinônimo de melhor resultado. A resposta profissional é simular a empresa inteira.
O que já está definido e o que ainda precisa ser acompanhado
Na reta final de 2026, uma boa gestão precisa separar fato normativo de variável ainda em implementação. Misturar os dois extremos leva tanto à paralisia quanto à falsa certeza.
JÁ DEFINIDO
- PIS e Cofins são extintos em 2027 e a CBS entra na nova etapa de cobrança.
- O IBS permanece em transição em 2027 e 2028, e ICMS/ISS só começam a ser reduzidos gradualmente a partir de 2029.
- O modelo integral substitui ICMS e ISS em 2033.
- A LC nº 214/2025 estabelece regras de créditos, split payment e recolhimento pelo adquirente.
- A NFS-e de padrão nacional torna-se obrigatória para ME e EPP do Simples Nacional a partir de 1º de novembro de 2026.
- Os prazos de outubro de 2026 para Simples Nacional e opção pelo regime regular de IBS/CBS foram formalmente ajustados pelo CGSN.
AINDA PRECISA SER ACOMPANHADO
- Fixação definitiva da alíquota de referência da CBS para 2027 e demais parâmetros que dependem do rito legal.
- Detalhamento de alíquotas e operacionalização do Imposto Seletivo.
- Cronograma operacional e expansão efetiva do split payment por instrumentos de pagamento.
- Novas versões de leiautes, notas técnicas e regras de validação dos documentos fiscais.
- Atos complementares que possam alterar prazos, procedimentos e rotinas de transição.
Planejamento responsável não exige adivinhar o que ainda não foi regulamentado. Exige decidir o que já está definido e criar responsabilidade clara para acompanhar o que ainda está em movimento.
Checklist: sua empresa já tomou as 7 decisões para 2027?
- Já mapeou exatamente o que muda para a sua operação em 2027 e o que só muda depois?
- Sabe quais sistemas, cadastros e documentos fiscais precisam ser adaptados e testados?
- Mapeou os créditos de IBS e CBS com base em operações e documentos reais?
- Refaz preço e margem por produto, serviço, canal ou perfil de cliente quando isso é relevante?
- Revisou contratos que atravessam 2027 e identificou cláusulas de preço, reajuste e mudança tributária?
- Simulou o fluxo de caixa e a necessidade de capital de giro em diferentes formas de recolhimento?
- Colocou tributo, crédito, preço, margem, cliente, contrato, sistema e caixa em uma única simulação para decidir?
Se alguma resposta ainda for “não sei”, isso não é motivo para escolher no impulso. É a pauta que precisa entrar no planejamento da empresa antes da virada.
Perguntas frequentes sobre a Reforma Tributária em 2027
O que muda na Reforma Tributária em 1º de janeiro de 2027?
PIS e Cofins são extintos, a CBS passa à nova etapa de cobrança, o IBS continua em transição e o Imposto Seletivo entra no novo sistema. ICMS e ISS continuam existindo e começam a ser substituídos gradualmente a partir de 2029.
ICMS e ISS acabam em 2027?
Não. A redução gradual de ICMS e ISS começa em 2029 e segue até 2032. O modelo integral com extinção desses tributos está previsto para 2033.
Ainda dá tempo de entrar no Simples Nacional para 2027?
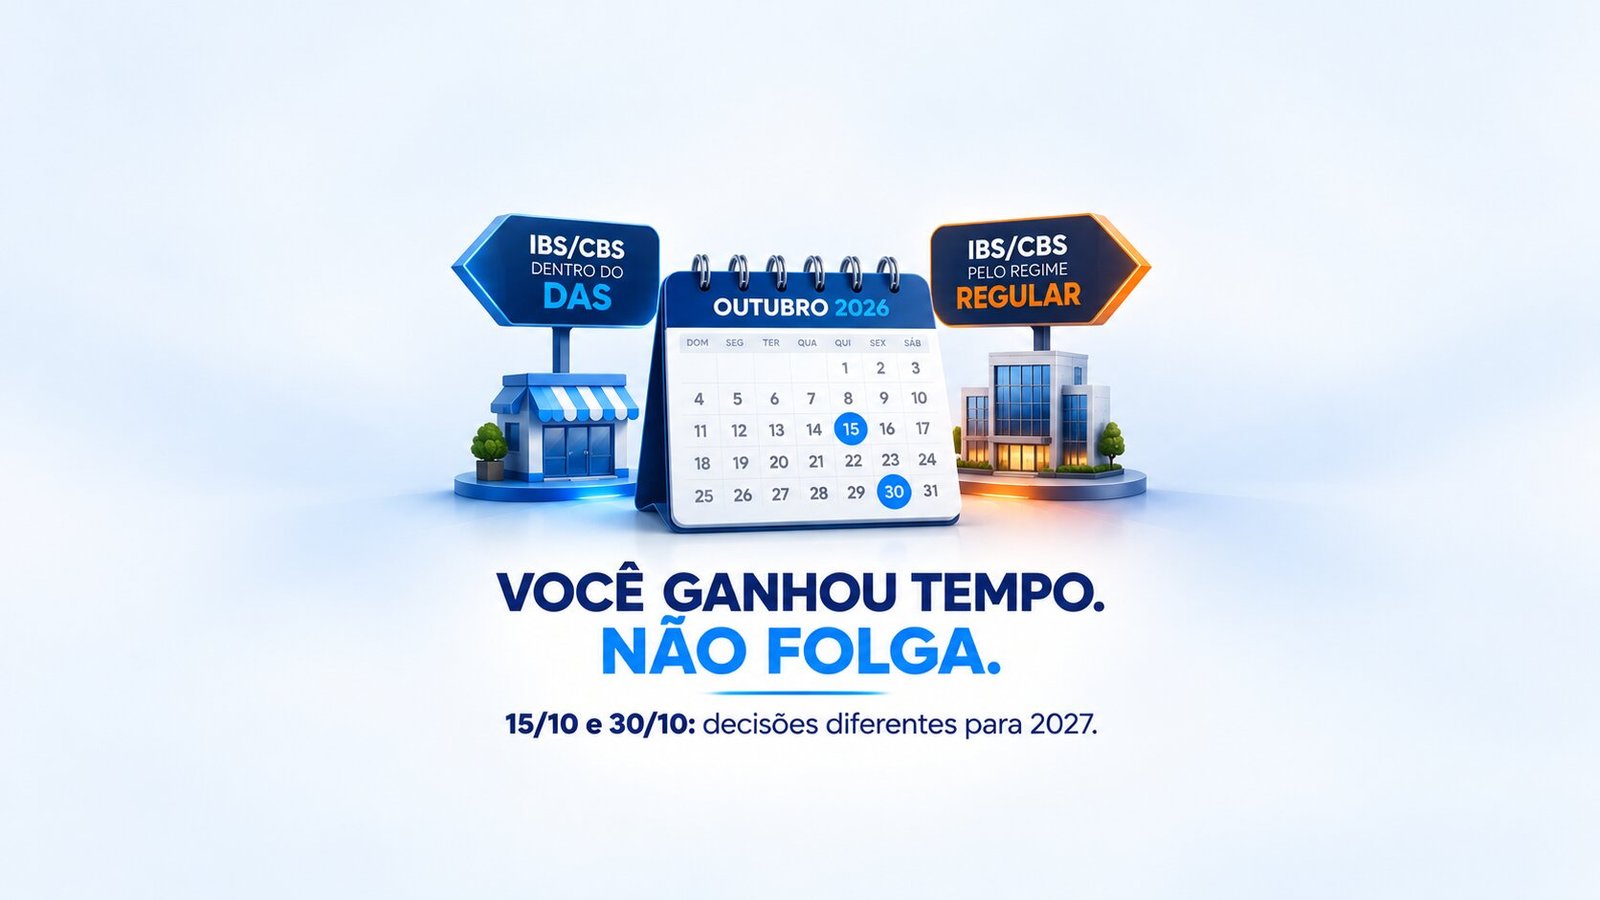
Na data de atualização deste artigo, a solicitação de ingresso ou retorno ao Simples Nacional pode ser feita até 15 de outubro de 2026. A empresa precisa confirmar sua situação e eventuais pendências nos canais oficiais, porque os prazos foram alterados pelo CGSN no fim de setembro.
Qual é o prazo para optar por IBS e CBS pelo regime regular estando no Simples?
Para efeitos no primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS pode ser feita até 30 de outubro de 2026, conforme a regulamentação vigente na data desta atualização. Essa escolha é diferente da opção de ingresso no Simples Nacional.
A nota fiscal já pode ser rejeitada só porque faltam os campos de IBS e CBS?
A Receita Federal e o CGIBS flexibilizaram as regras de validação e informaram que a ausência desses campos não deve, por si só, provocar rejeição automática. Isso não elimina a obrigação de acompanhar o cronograma de cada documento e preparar sistemas e cadastros.
O split payment será obrigatório para todas as empresas em janeiro de 2027?
Não é correto afirmar isso. A lei prevê implementação gradual e admite hipóteses facultativas. Em outubro de 2026, a Plataforma Pública entra em fase de testes de integração, sem transações reais definitivas. O cronograma operacional deve continuar sendo acompanhado.
Toda compra vai gerar crédito de IBS e CBS?
Não. A lógica de crédito é ampla no regime regular, mas depende das regras legais, da natureza da aquisição, do tratamento tributário, da documentação e das demais condições aplicáveis. Despesa contábil não é sinônimo automático de crédito tributário.
Preciso trocar o sistema de gestão por causa da Reforma?
Não necessariamente. O ponto é saber se o sistema atual possui cronograma de adaptação, integrações, cadastros e testes compatíveis com os documentos e regras aplicáveis à sua operação. Trocar sem diagnóstico pode ser tão ruim quanto não fazer nada.
Posso esperar a alíquota final para começar a me preparar?
Não é recomendável. Alíquotas definitivas são apenas uma parte da preparação. Sistema, cadastros, contratos, fornecedores, estrutura de créditos, preço e projeção de caixa podem ser trabalhados com cenários e atualizados quando os parâmetros finais forem publicados.
Conclusão: 2027 começa na qualidade das decisões tomadas em 2026
A Reforma Tributária vai alcançar todas as empresas na mesma data, mas não vai encontrar todas no mesmo nível de preparação.
Algumas chegarão a janeiro descobrindo a mudança quando ela aparecer na nota, na negociação com o cliente ou no caixa. Outras já terão definido responsáveis, testado sistemas, revisado contratos, mapeado créditos e construído cenários de preço e capital de giro.
O objetivo não é adivinhar cada ato que ainda será publicado. É separar o que já está definido do que ainda precisa ser acompanhado e evitar decisões isoladas.
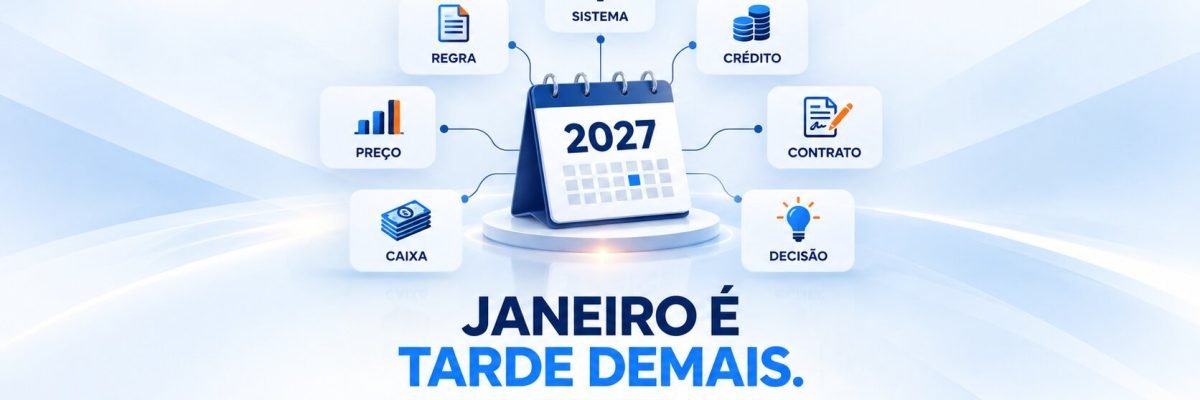
Regra, sistema, crédito, preço, contrato e caixa não são seis projetos diferentes. São partes da mesma decisão empresarial. A sétima decisão é justamente juntá-las.
Em 2027, o maior risco pode não ser escolher “o imposto errado”. Pode ser acertar uma peça e perder margem em outra porque ninguém simulou o conjunto.
Não escolha pela guia isolada. Não escolha pelo concorrente. Não escolha por uma alíquota estimada. Simule a sua empresa.
Faça seu 📌 DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Saiba mais informações em nosso canal YOUTUBE: 7 DECISÕES que sua EMPRESA precisa tomar antes de 2027. Reforma Tributária na prática https://youtu.be/V-AevtUmLww
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, apresenta as sete decisões que não deveriam chegar abertas em 2027, explica o que já mudou no calendário da Reforma e mostra por que sistema, crédito, preço, contratos e caixa precisam ser analisados em conjunto antes da virada.
Aviso importante! Conteúdo verificado e atualizado em: 8 de outubro de 2026. A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. Lei Complementar nº 214/2025, texto compilado – regras do IBS e da CBS, créditos, split payment, recolhimento pelo adquirente e transição. Acessar fonte
2. Lei Complementar nº 227/2026 – alterações e complementos à regulamentação da Reforma Tributária do Consumo. Acessar fonte
3. Receita Federal – Entenda a Reforma Tributária do Consumo, com o cronograma oficial de 2027 a 2033. Acessar fonte
4. Receita Federal – Orientações da Reforma Tributária do Consumo, com o cronograma atualizado dos documentos fiscais eletrônicos. Acessar fonte
5. Receita Federal – Simples Nacional 2027: novos prazos de opção, publicados em 29/09/2026. Acessar fonte
6. Receita Federal – NFS-e Nacional obrigatória para ME e EPP do Simples Nacional a partir de 1º/11/2026. Acessar fonte
7. Ministério da Fazenda / Receita Federal e CGIBS – flexibilização das regras de validação dos documentos fiscais eletrônicos, evitando rejeição apenas pela ausência dos campos de IBS e CBS. Acessar fonte
8. Receita Federal – comunicado de 30/09/2026 sobre o início, em 15/10/2026, dos testes de integração da Plataforma Pública do Split Payment. Acessar fonte
9. Comitê Gestor do IBS – página técnica do Split Payment, com manuais de integração, operação, segurança e habilitação. Acessar fonte
10. Sistema FENACON – análise técnica sobre preparação dos sistemas do Simples Nacional para as novas regras de documentos fiscais em 2027. Acessar fonte
11. Sistema FENACON – análise sobre Simples Nacional, IBS/CBS, créditos, competitividade e relações B2B. Acessar fonte