Faturamento cresce, mas o dinheiro não sobra? Veja 5 sinais de margem, capital de giro e fluxo de caixa que aparecem antes do caixa apertar.
Quando falta dinheiro no caixa, o problema quase nunca começou naquele dia. Na maioria das vezes, a empresa já vinha dando sinais: o faturamento cresceu, mas o resultado não acompanhou; os prazos concedidos aos clientes ficaram maiores; a operação passou a depender de antecipação de recebíveis; ou os relatórios continuaram chegando sem produzir decisões claras.
Se o faturamento cresce e o caixa não acompanha, a causa pode estar na margem, no ciclo financeiro, no capital de giro, nos prazos, nos descontos, no estoque, nos custos ou na forma como os números estão sendo usados para decidir. O saldo bancário é a consequência final de uma sequência de decisões tomadas antes.
O caixa costuma ser o último lugar onde o problema aparece.
Faturamento responde uma pergunta importante: quanto a empresa vendeu. Mas ele não responde quanto sobrou, quanto daquela venda virou dinheiro disponível, quanto a empresa precisou financiar para sustentar o crescimento ou se a margem está melhor ou pior do que há seis ou doze meses.
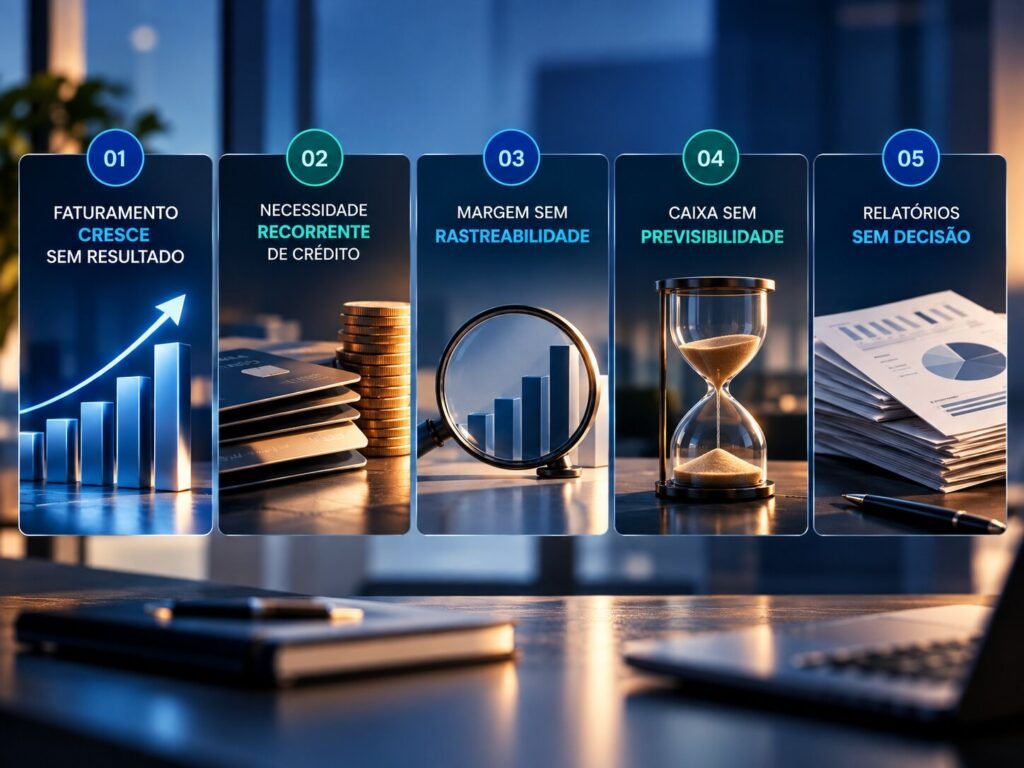
Por isso, uma empresa pode crescer e ficar financeiramente mais frágil ao mesmo tempo. Antes de o dinheiro faltar, cinco sinais costumam aparecer na operação. Eles não substituem um diagnóstico financeiro, mas ajudam o empresário a identificar onde vale investigar primeiro.
Por que vender mais não significa ter mais dinheiro em caixa?
Vendas, lucro e caixa medem coisas diferentes. Uma venda pode aumentar o faturamento hoje e só virar dinheiro disponível semanas depois. Um produto pode vender muito e deixar pouca margem. Uma empresa pode apresentar lucro contábil e, ainda assim, precisar financiar estoque, clientes e despesas até os recebimentos acontecerem.
É por isso que Gestão Financeira não pode ser reduzida ao saldo bancário. Em linguagem empresarial: o saldo mostra onde a empresa chegou. A gestão precisa explicar por que chegou ali e o que tende a acontecer depois.
1. O faturamento cresce, mas o resultado não acompanha.
Esse é um dos sinais mais fáceis de ignorar porque chega disfarçado de notícia boa. O comercial bate meta, a receita sobe e a empresa parece avançar. Quando o resultado é aberto, porém, a margem cresceu muito menos, ficou parada ou até caiu.
Isso pode acontecer quando o crescimento vem de produtos de margem menor, descontos mais agressivos, prazos maiores para clientes, fretes mal precificados, comissões, taxas ou custos que subiram enquanto o preço permaneceu praticamente igual.
Acompanhar apenas a receita pode esconder o problema. Quando fizer sentido para o negócio, a empresa precisa abrir margem por produto, serviço, cliente, canal ou unidade. O objetivo não é criar dezenas de indicadores. É descobrir quais partes da operação realmente transformam venda em resultado.
Faturamento é volume. Margem mostra a qualidade desse volume.
Um teste simples é comparar o faturamento e o resultado de doze meses atrás com os números atuais. Se a receita cresceu muito mais do que o resultado, a distância entre essas duas curvas merece investigação. O ponto não é concluir automaticamente que há um problema, mas entender o que explica a diferença.
2. A empresa precisa de dinheiro antes de receber pela própria venda.
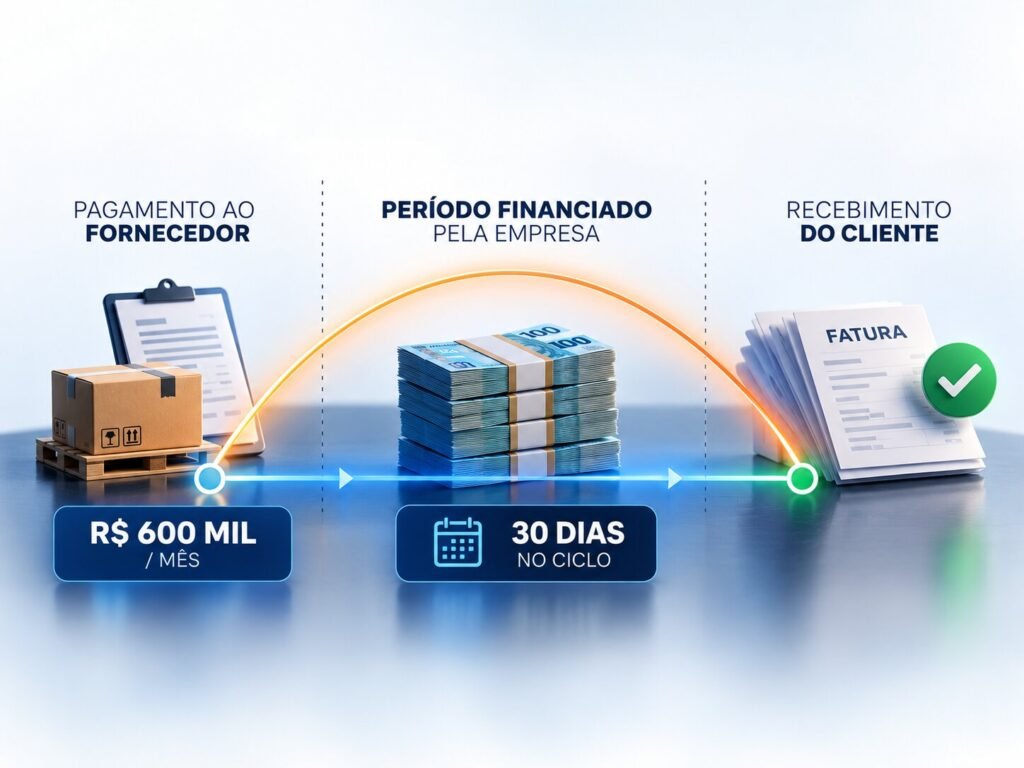
Uma empresa pode vender com lucro e, ainda assim, sentir falta de dinheiro. Muitas vezes a explicação está no ciclo financeiro: o intervalo entre o momento em que a empresa paga fornecedores, folha e demais compromissos e o momento em que recebe dos clientes.
Nesse intervalo, alguém precisa financiar a operação. Quando o cliente paga depois de a empresa já ter desembolsado os custos da venda, esse “alguém” é a própria empresa usando caixa próprio, capital de giro, antecipação de recebíveis ou crédito bancário.
Considere uma distribuidora fictícia que fature R$ 600 mil por mês. Para ganhar volume, ela concede trinta dias adicionais de prazo aos clientes, sem conseguir ampliar o prazo com os fornecedores. Mantido aproximadamente o mesmo volume mensal, cerca de R$ 600 mil adicionais podem ficar presos no ciclo financeiro. O valor é ilustrativo e serve apenas para demonstrar a lógica.
Isso não é necessariamente prejuízo. É capital da própria empresa financiando a venda por mais tempo. É também a razão pela qual uma operação pode mostrar resultado positivo e, ao mesmo tempo, enfrentar pressão de caixa.
O sinal de alerta não é usar crédito. Crédito pode financiar crescimento, estoque ou uma decisão estratégica. O problema aparece quando, mês após mês, antecipação de recebíveis ou empréstimos são necessários apenas para pagar a operação normal e ninguém consegue apontar com clareza a causa dessa necessidade.
Quando o crédito deixa de financiar uma decisão e passa a cobrir um buraco recorrente, o financeiro precisa investigar margem, prazo, estoque, inadimplência, despesas e capital de giro antes de simplesmente renovar a linha de crédito.
3. A empresa vende, mas não sabe onde a margem está desaparecendo.
Pergunte qual produto, serviço ou cliente deixa mais resultado para a empresa. Se a resposta imediata for apenas “o que mais vende”, existe uma informação faltando. O item mais vendido pode não ser o mais rentável.
Quando a empresa cresce, pequenos desvios ganham escala. Uma taxa de poucos reais repetida milhares de vezes deixa de ser pequena. Um frete mal calculado vira custo relevante. Um desconto dado sem conhecer a margem pode transformar uma venda aparentemente boa em uma operação que exige muito volume para entregar o mesmo resultado.
Aqui entra um indicador simples e poderoso: a margem de contribuição, que mostra quanto sobra da venda depois dos custos e despesas variáveis para ajudar a pagar a estrutura fixa e formar o resultado.
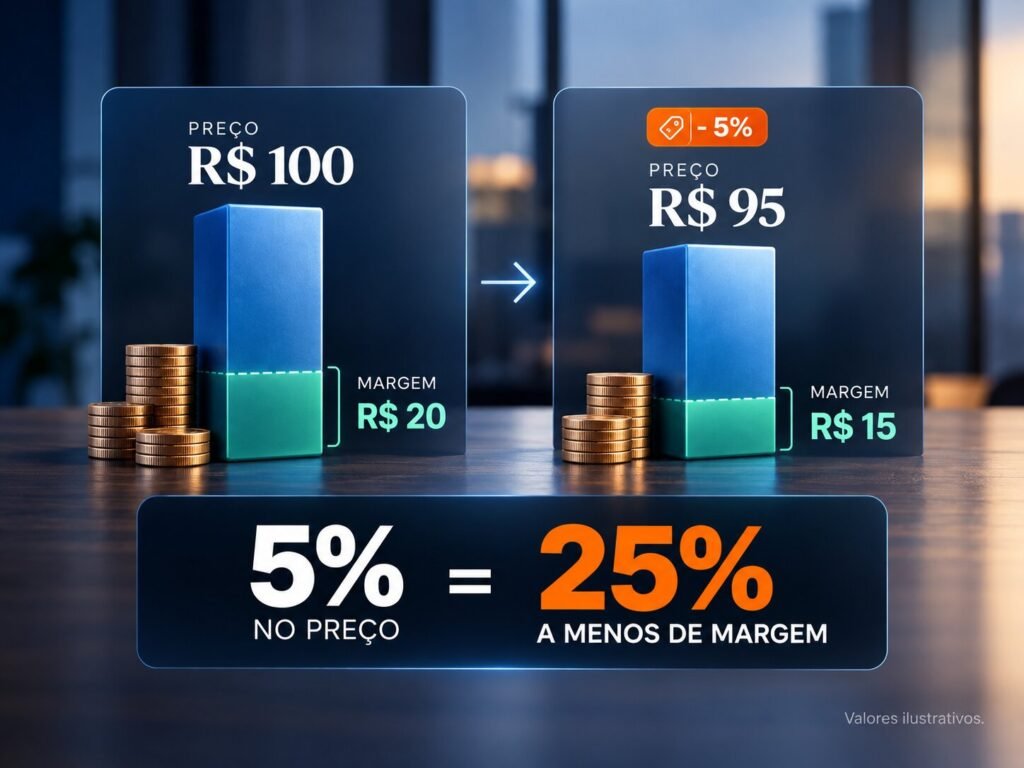
Considere um produto vendido por R$ 100, com R$ 20 de margem de contribuição. Os números são fictícios. Se a empresa concede 5% de desconto, o preço cai para R$ 95. Mantidos os mesmos custos variáveis, a margem cai de R$ 20 para R$ 15.
Nesse exemplo, um desconto de 5% no preço reduz a margem em 25%. Para produzir o mesmo resultado absoluto de antes, a empresa precisaria vender aproximadamente um terço a mais. Se o desconto fosse de 10%, a margem cairia pela metade e seria necessário dobrar o volume apenas para gerar o mesmo resultado da situação inicial.
Quem negocia sem conhecer a margem decide sem enxergar o custo da concessão.
A pergunta prática é direta: se o principal cliente pedir desconto amanhã, a empresa consegue dizer rapidamente quanto ainda sobra naquela operação? Se a resposta depende de “achar” que ainda vale a pena, a empresa está negociando preço sem medir resultado.
4. O caixa só funciona quando o mês é perfeito.
Existe empresa que consegue cumprir todos os compromissos, desde que ninguém atrase, nenhuma despesa extraordinária apareça, nenhuma máquina quebre e todos os recebimentos ocorram exatamente como planejado. Esse é um sinal de pouca folga financeira e, muitas vezes, de falta de projeção.
Fluxo de caixa não é apenas olhar o saldo disponível hoje. É projetar entradas e saídas para as próximas semanas e meses, permitindo enxergar períodos de pressão antes que eles cheguem. Sebrae e CAIXA tratam essa projeção justamente como instrumento para antecipar necessidades de capital de giro, renegociar prazos e planejar decisões.
Há três perguntas que deveriam ter resposta no financeiro: qual é o menor saldo projetado para os próximos noventa dias? Em que semana a pressão tende a ser maior? Qual recebimento é crítico para atravessar aquele período?
O horizonte de noventa dias não é uma regra legal nem uma fórmula universal. É uma janela gerencial útil para muitas operações porque permite enxergar compromissos, recebimentos e decisões próximas com antecedência. Empresas com ciclos mais longos podem precisar projetar seis meses ou mais.
Quando ninguém consegue responder essas perguntas, a empresa acaba negociando apenas quando a urgência chegou. E urgência reduz opções: o crédito tende a ser contratado sem tempo para comparar, a antecipação acontece sem planejamento e a empresa perde poder de negociação com fornecedores e bancos.
Quem identifica uma pressão com antecedência pode renegociar prazo, adiantar uma cobrança, rever estoque ou reprogramar um investimento. Quem descobre no dia do vencimento costuma ter menos alternativas.
5. Existem relatórios, mas eles não mudam nenhuma decisão.
Esse é o sinal que sustenta os anteriores. A empresa pode ter sistema de gestão, planilhas, demonstrativo de resultado e fluxo de caixa. Ainda assim, ter dados não significa fazer gestão.
Imagine uma reunião em que o sócio pergunta qual é o cliente mais rentável da carteira. A equipe abre o relatório e responde com o nome do cliente que mais compra. As duas perguntas são diferentes. Volume de compras não é sinônimo de rentabilidade.
Controle Financeiro registra o que aconteceu. Gestão Financeira interpreta os números e decide o que fazer a partir deles.
É possível ter uma DRE perfeitamente fechada e continuar tomando decisões ruins se ninguém transformar aquele demonstrativo em perguntas de negócio:
1 – Qual cliente gera margem?
2- Qual canal consome mais capital de giro?
3 – Onde o prazo comercial está pressionando o caixa?
4 – Qual produto cresce em receita e piora o resultado?
5 – Qual custo subiu sem ser repassado ao preço?
Se os relatórios existem, mas as decisões continuam sendo tomadas por percepção, o problema não é falta de dado. É falta de leitura.
Margem, lucro, caixa e capital de giro: onde costuma estar a confusão?
Parte da dificuldade nasce porque esses conceitos aparecem juntos, mas respondem perguntas diferentes.
Faturamento mede receita de vendas. Margem ajuda a entender quanto daquela venda contribui para o resultado. Lucro mostra o resultado econômico depois dos custos e despesas. Caixa mostra o dinheiro efetivamente disponível em cada momento. Capital de Giro sustenta a operação entre pagamentos e recebimentos.
Por isso, uma empresa pode faturar mais e precisar de mais capital de giro; pode ter lucro e enfrentar falta temporária de caixa; pode aumentar vendas e reduzir margem; ou pode ter saldo positivo hoje e uma pressão já contratada para as próximas semanas.
A gestão melhora quando essas leituras são feitas juntas. Não para criar complexidade, mas para evitar que um número positivo esconda um problema em outro ponto da operação.
Por que esses cinco sinais merecem ainda mais atenção na transição para 2027
Esses cinco sinais não nasceram com a Reforma Tributária e continuariam importantes mesmo sem ela. O que muda é que, em 2027, empresas passam a incorporar novas variáveis da tributação do consumo à formação de preço, ao aproveitamento de créditos e à gestão do caixa.
Segundo o cronograma oficial da Receita Federal, PIS e Cofins serão extintos em 2027, a CBS passa a integrar efetivamente a nova estrutura e o IBS inicia sua transição. A Lei Complementar nº 214/2025 também prevê novas formas de extinção dos débitos, incluindo mecanismos como split payment e, nas hipóteses legais, recolhimento pelo adquirente.
A implementação operacional dessas ferramentas é faseada e segue em evolução. Por isso, o ponto gerencial não é afirmar que todo imposto sairá do caixa da mesma forma em janeiro. É reconhecer que o momento do recolhimento, os créditos e o custo líquido das compras passam a exigir mais qualidade de informação financeira e tributária.
A consequência é direta: quem hoje já não conhece a própria margem, o ciclo financeiro e a projeção de caixa terá mais dificuldade para medir como as regras de 2027 afetam preço, crédito, prazo e capital de giro. A Reforma não cria todos esses problemas. Ela pode tornar mais visível e mais caro um problema que já existia.
Organizar margem e caixa em 2026 não é antecipar um problema. É chegar a 2027 sabendo o que medir.
Checklist: quantos desses sinais existem hoje na sua empresa?
Use este checklist apenas como uma triagem gerencial. Ele não substitui diagnóstico financeiro, análise contábil ou avaliação da realidade específica da empresa.
• O faturamento cresce, mas a margem ou o resultado não acompanham?
• A empresa recorre com frequência a antecipação de recebíveis ou crédito para pagar a operação normal?
• Você não consegue dizer com segurança onde ganha e onde perde margem?
• O caixa só funciona quando todos pagam no prazo e nada inesperado acontece?
• Existem relatórios, mas as decisões importantes continuam sendo tomadas por percepção?
Um ou dois sinais já justificam investigação. Quando vários aparecem juntos, normalmente vale aprofundar a conexão entre margem, prazo, capital de giro, custos e qualidade da informação usada para decidir. O objetivo não é transformar uma contagem em diagnóstico definitivo. É perceber que o caixa raramente surpreende uma empresa sem deixar rastros antes.
O que fazer quando o faturamento cresce e o dinheiro não sobra?
A resposta não começa por cortar despesas de forma indiscriminada nem por buscar crédito antes de entender a causa. O primeiro passo é localizar onde o dinheiro está sendo consumido.
Na prática, isso exige cruzar resultado e caixa. A empresa precisa entender se a pressão vem de perda de margem, aumento de estoque, prazo concedido aos clientes, inadimplência, despesas financeiras, descontos, aumento de custos, crescimento acelerado ou combinação desses fatores.
Depois, a gestão transforma o diagnóstico em decisão: rever preço ou mix, renegociar prazo, ajustar política comercial, reorganizar estoque, reduzir desperdícios, mudar rotina de cobrança, revisar despesas ou reforçar capital de giro. A medida correta depende da causa. Sem essa leitura, cortar ou tomar crédito pode apenas esconder o problema por mais alguns meses.
Perguntas frequentes sobre faturamento, fluxo de caixa e margem.
Por que minha empresa vende mais, mas o dinheiro não sobra?
Porque faturamento não é o mesmo que lucro nem caixa. O dinheiro pode estar sendo consumido por margem menor, custos maiores, estoque, prazos concedidos aos clientes, inadimplência, descontos, juros, crescimento da estrutura ou necessidade maior de capital de giro. A causa precisa ser identificada nos números da operação.
Faturamento alto significa empresa saudável?
Não necessariamente. Faturamento mostra volume de receita, mas não demonstra sozinho rentabilidade, geração de caixa, endividamento ou necessidade de capital de giro. Uma empresa pode vender muito e operar com margem insuficiente ou com um ciclo financeiro que exige financiamento constante.
Qual é a diferença entre lucro e fluxo de caixa?
Lucro mede resultado econômico segundo critérios contábeis. Fluxo de caixa acompanha quando o dinheiro efetivamente entra e sai. Por isso, uma venda a prazo pode contribuir para o lucro antes de o dinheiro estar disponível para pagar fornecedores, folha ou impostos.
Como saber se a empresa está com problema de capital de giro?
Sinais comuns incluem necessidade recorrente de antecipar recebíveis ou contratar crédito para despesas normais, aumento do prazo de recebimento sem compensação no prazo de pagamento, crescimento de estoque e falta de previsibilidade sobre saldos futuros. A análise deve considerar o ciclo financeiro e a projeção de caixa.
Antecipar recebíveis é sempre ruim?
Não. Antecipação pode ser uma ferramenta estratégica de liquidez. O alerta aparece quando vira uma necessidade mensal para manter a operação normal e a empresa não conhece a causa estrutural da falta de caixa ou o custo financeiro dessa decisão.
O que é margem de contribuição e por que ela importa?
É o valor que sobra de uma venda depois dos custos e despesas variáveis associados a ela, ajudando a cobrir a estrutura fixa e formar o resultado. Conhecer a margem de contribuição ajuda a decidir preço, desconto, mix de produtos e rentabilidade por cliente ou canal.
Quanto tempo devo projetar no fluxo de caixa?
Não existe um prazo único adequado a todas as empresas. O fluxo pode ser acompanhado diariamente e projetado por semanas ou meses. Uma janela de noventa dias costuma ser útil para decisões de curto prazo, enquanto negócios com ciclos mais longos podem precisar de projeções de seis ou doze meses.
A Reforma Tributária de 2027 pode afetar o caixa da empresa?
Pode, dependendo do regime, das operações, dos créditos e das formas de recolhimento aplicáveis. O cronograma de 2027 altera a tributação do consumo, com extinção de PIS/Cofins, entrada da CBS e início da transição do IBS. A empresa precisa acompanhar as definições operacionais e simular os efeitos sobre preço, crédito e fluxo de caixa com dados próprios.
Conclusão: o dinheiro não some, ele vai para algum lugar.
Quando um empresário diz “eu não sei para onde vai o dinheiro”, a resposta raramente está em um único lançamento. O dinheiro pode estar no aumento de custos, no estoque, no prazo concedido ao cliente, em descontos, juros, despesas financeiras ou numa combinação de vários fatores.
A função da gestão financeira é parar de descobrir o problema apenas no saldo bancário e começar a localizar onde o dinheiro está sendo consumido enquanto ainda existe margem para corrigir.
O caixa é consequência. Antes dele apertar, a empresa costuma mostrar sinais na margem, no ciclo, na necessidade de capital de giro, na previsibilidade e na qualidade das decisões.
Quem enxerga antes, corrige antes. Essa é a diferença entre administrar o caixa e conduzir uma empresa.
Sua empresa sabe onde o dinheiro está ficando preso?
O Grupo Readapt realiza análises tributárias e financeiras que conectam margem, ciclo financeiro, projeção de caixa e informações contábeis para ajudar o empresário a entender o que está acontecendo antes de tomar decisões sobre preço, crédito, crescimento ou tributação.
O objetivo não é produzir mais relatórios e sim transformar os números em decisões que protejam margem, caixa e previsibilidade.
Faça seu 📌 DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Saiba mais informações em nosso canal YOUTUBE – Sua EMPRESA VENDA, mas o DINHEIRO NÃO SOBRA? 5 sinais que aparecem antes do CAIXA. – https://youtu.be/y5bvD3381Nk
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, mostra cinco sinais que aparecem antes de o caixa apertar, explica como margem, ciclo financeiro, capital de giro e previsibilidade se conectam e apresenta exemplos práticos para o empresário identificar onde o dinheiro pode estar ficando preso na operação.
Aviso importante! Conteúdo verificado e atualizado em: 23 de setembro de 2026. A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. Sebrae – O que é o fluxo de caixa e como aplicá-lo no seu negócio, atualizado em 15/08/2026. Referência sobre projeção de entradas, saídas e disponibilidade de capital de giro. Acessar fonte
2. CAIXA – Educação Financeira para Empresas: Fluxo de Caixa. Referência sobre acompanhamento de receitas, despesas e projeções futuras. Acessar fonte
3. CAIXA – Educação Financeira para Empresas: Caixa Futuro. Referência sobre previsão de falta ou sobra de recursos e planejamento de capital de giro. Acessar fonte
4. CAIXA – Educação Financeira para Empresas: Capital de Giro. Referência sobre necessidade de recursos para sustentar custos operacionais, estoques e vendas a prazo. Acessar fonte
5. Sebrae – O que é margem de contribuição e como utilizá-la. Referência conceitual sobre margem de contribuição e precificação. Acessar fonte
6. Receita Federal – Entenda a Reforma Tributária do Consumo. Cronograma oficial da transição para 2027, 2028 e anos seguintes. Acessar fonte
7. Receita Federal – Orientações da Reforma Tributária do Consumo, atualizadas em setembro de 2026. Cronograma operacional e documentos fiscais eletrônicos. Acessar fonte
8. Lei Complementar nº 214/2025 – institui IBS e CBS e disciplina o novo sistema de tributação do consumo. Acessar fonte