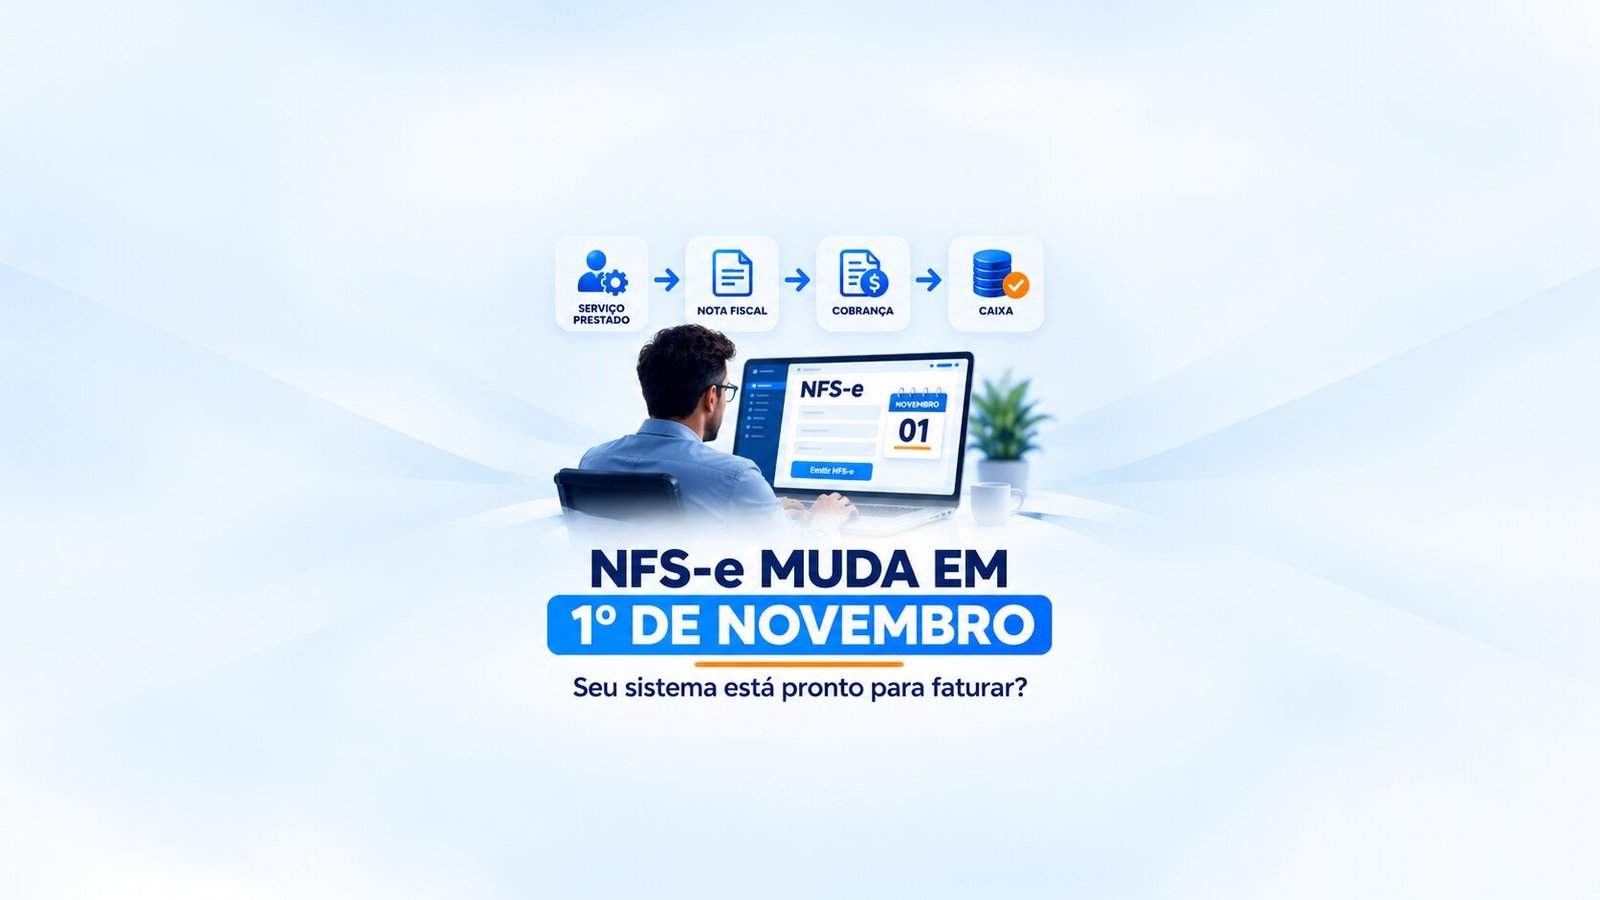
A NFS-e Nacional passa a ser obrigatória em 1º de novembro de 2026 para ME e EPP do Simples Nacional prestadoras de serviços. Veja quem precisa mudar, o que testar no ERP e por que novembro não antecipa IBS e CBS do Simples.
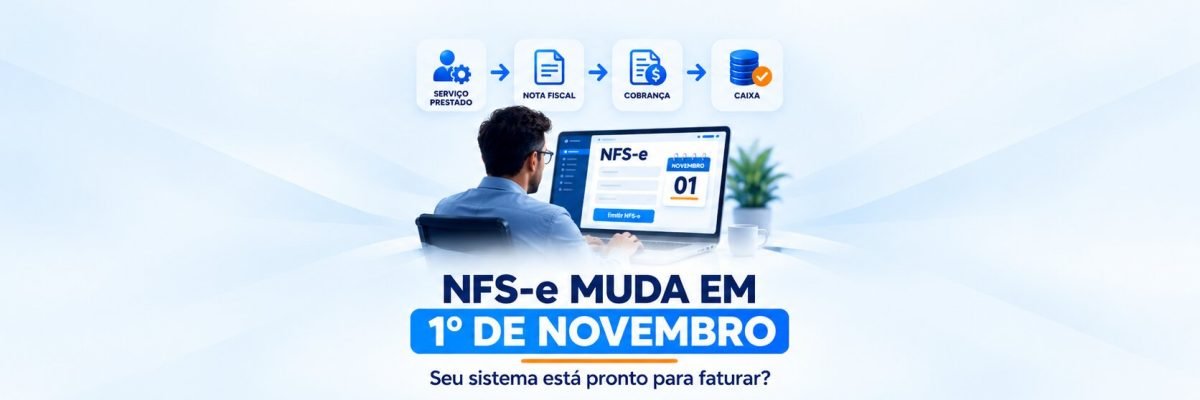
Em 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à NFS-e passam a emitir pelo Emissor Nacional.
Para o empresário, porém, o risco mais imediato não está em decorar uma nova regra fiscal e sim em chegar ao primeiro dia útil de novembro com serviço entregue, cliente aguardando a nota e um sistema que ainda não consegue concluir a emissão pelo novo fluxo.
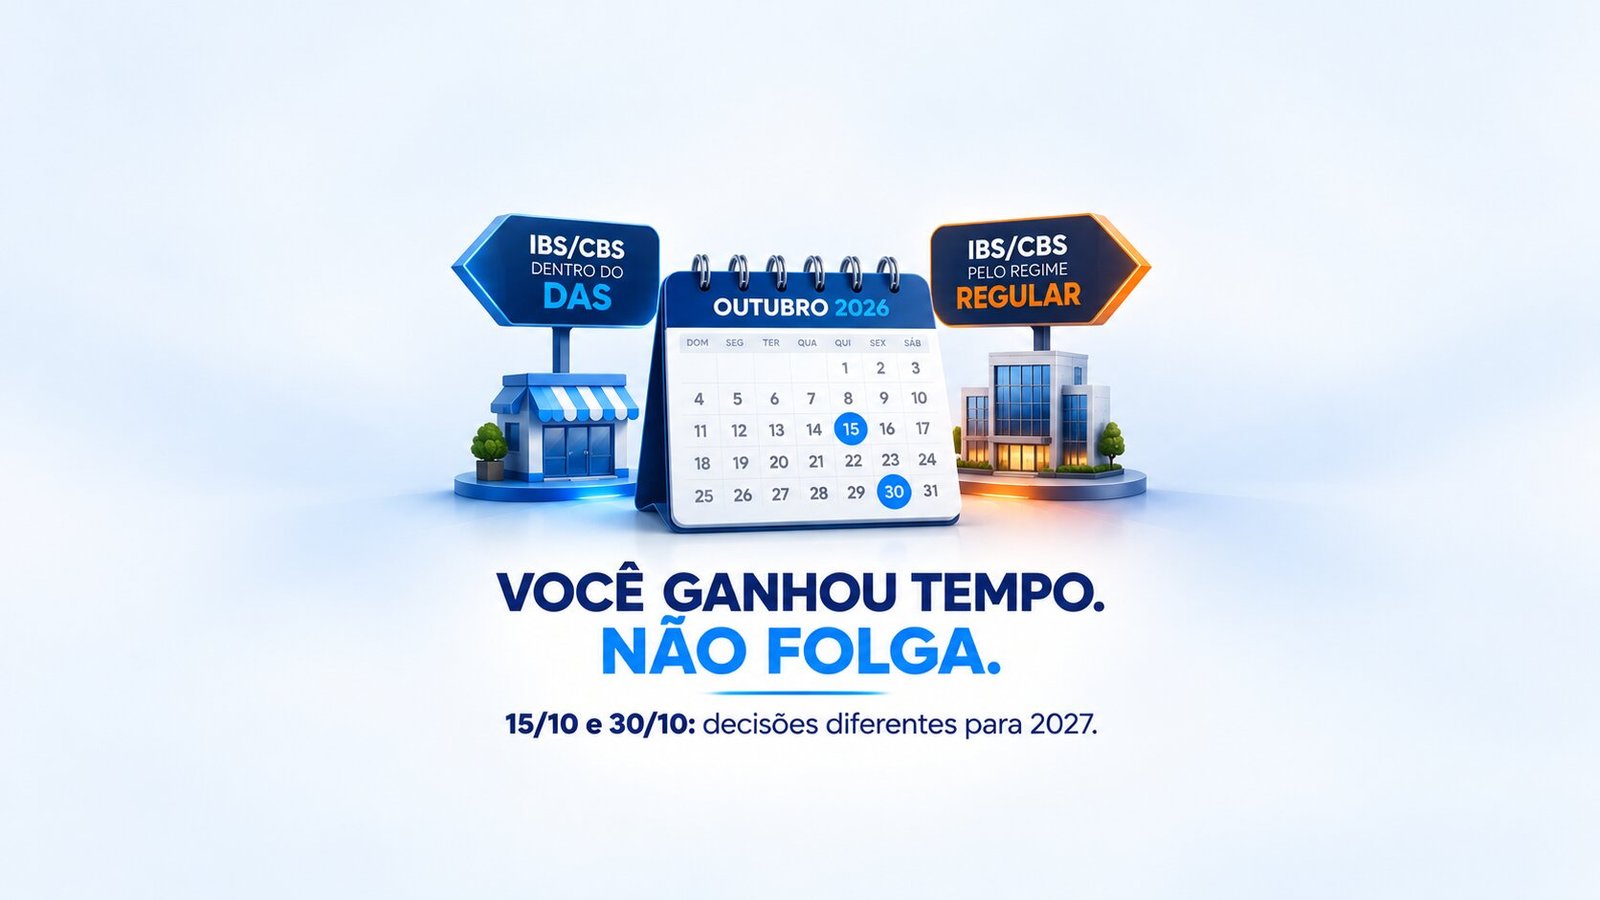
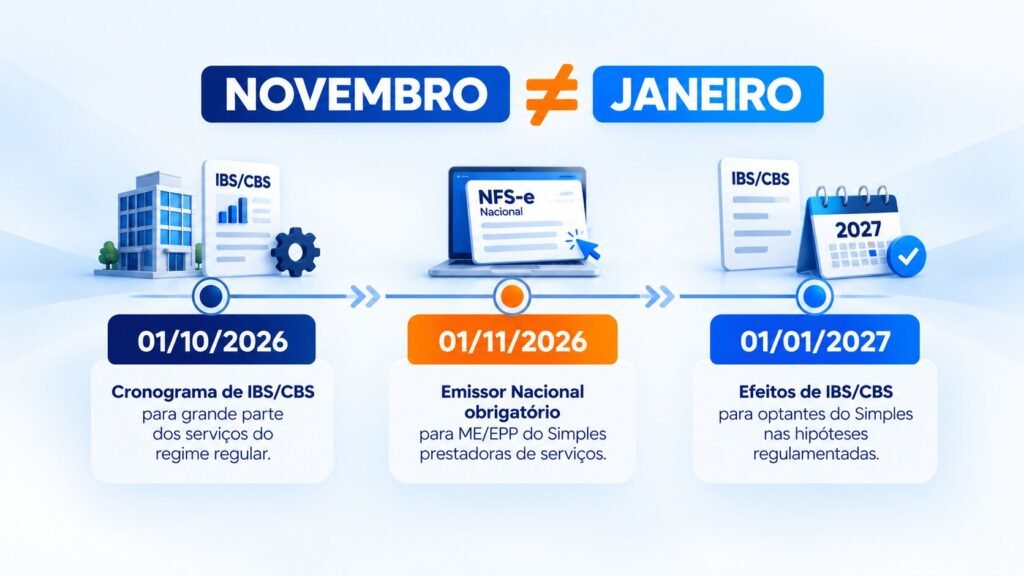
Existe ainda uma segunda confusão que pode fazer a empresa se preparar para o problema errado. Novembro e janeiro tratam de assuntos diferentes.
Em novembro muda o emissor da NFS-e para as ME e EPP do Simples alcançadas pela obrigação. As regras de IBS e CBS aplicáveis ao Simples Nacional passam a produzir efeitos a partir de 1º de janeiro de 2027.
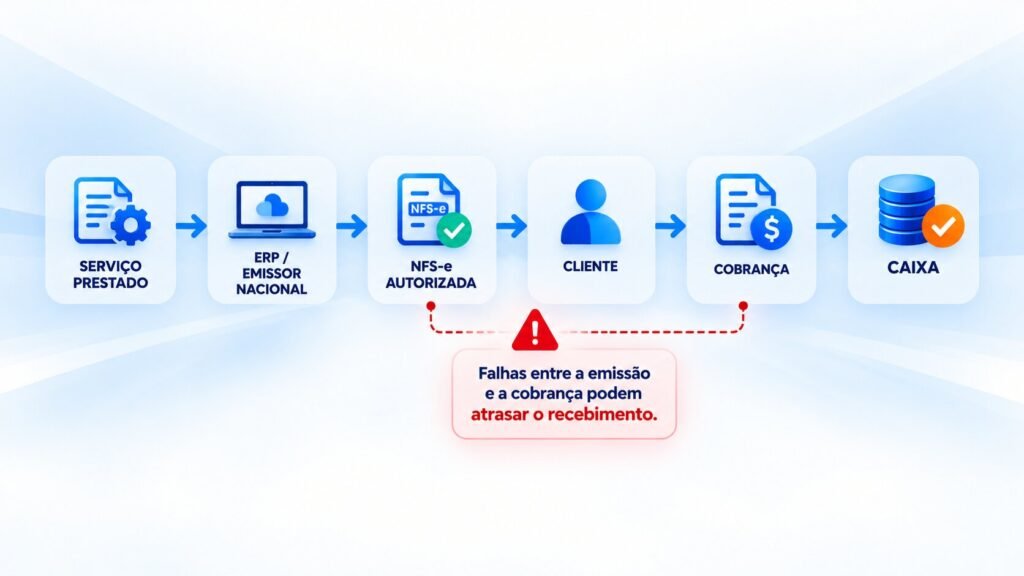
Essa diferença parece técnica, mas chega diretamente ao faturamento e ao caixa. Se a nota atrasa, a cobrança pode atrasar. Se a cobrança atrasa, o dinheiro entra depois. Por isso, a mudança precisa ser tratada como processo empresarial: sistema, cadastro, contabilidade, faturamento e financeiro precisam funcionar juntos.
O ponto central é: 1º de novembro não deveria ser o dia do primeiro teste. Deveria ser apenas a data em que um processo já testado passa a ser obrigatório.
O que muda em 1º de novembro de 2026?
- ME e EPP optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e passam a utilizar obrigatoriamente o Emissor Nacional da NFS-e.
- A emissão pode ocorrer pelo portal web, pelo aplicativo móvel ou por ERP/sistema integrado à API nacional, conforme o fluxo adotado pela empresa.
- A obrigação do Emissor Nacional vale independentemente de o município ter optado por manter emissor próprio para outros contribuintes.
- A mudança de novembro não antecipa as regras de IBS e CBS do Simples Nacional. Para esses optantes, os efeitos do novo modelo começam em 1º de janeiro de 2027, nas situações previstas na regulamentação.
- O MEI prestador de serviços não entra nessa mudança de novembro: ele já utiliza a NFS-e de padrão nacional desde 1º de setembro de 2023.
Novembro muda o caminho de emissão. Janeiro acrescenta a camada tributária de IBS e CBS aplicável ao Simples. Misturar essas duas datas é uma das principais fontes de erro neste momento.
À medida que 1º de novembro se aproxima, as dúvidas se concentram menos na Reforma Tributária e mais na continuidade da operação.
Logo, surgem alguns questionamentos: quem é obrigado, se o ERP atual continuará funcionando?; Será necessário entrar manualmente no portal?; O que acontece em municípios com emissor próprio, quando IBS e CBS entram na nota do Simples?; O MEI também muda agora?
Essas perguntas revelam uma mudança importante de estágio. O assunto deixou de ser apenas “o que a lei diz” e passou a ser “a minha empresa consegue faturar normalmente na segunda-feira seguinte à mudança?”.
Por isso, nas próximas semanas é transformar a obrigação em um teste de processo. A empresa não precisa dominar XML, API ou leiaute fiscal. Precisa saber quem é responsável por garantir que a prestação do serviço consiga virar nota, cobrança e recebimento sem interrupção.
Quem realmente precisa mudar para o Emissor Nacional em novembro?
A Resolução CGSN nº 191/2026 tornou obrigatória a utilização do Emissor Nacional da NFS-e pelas microempresas e empresas de pequeno porte optantes pelo Simples Nacional que realizam prestações sujeitas à emissão desse documento.
Isso significa que a regra precisa ser lida pelo tipo de operação. A empresa pode ser do Simples e vender mercadorias, prestar serviços ou fazer as duas coisas. A NFS-e é o documento da prestação de serviços. Uma venda de mercadoria sujeita ao documento fiscal próprio não se transforma em NFS-e apenas porque a empresa está no Simples.
Para quem presta serviços e hoje emite pelo portal da prefeitura, a alteração pode ser visível. Para quem usa ERP, a tela utilizada pelo time pode até continuar parecida, mas a integração por trás precisa conversar com a plataforma nacional. E para municípios que já utilizavam o ambiente nacional, a mudança tende a ser menor.
O Portal da NFS-e confirmou ainda que, a partir de novembro, os optantes pelo Simples estarão habilitados a usar os Emissores Nacionais independentemente da escolha feita pelo município. Isso é relevante justamente para empresas estabelecidas em cidades que mantêm solução própria para outros contribuintes.
MEI também muda em 1º de novembro?
Não. O MEI prestador de serviços já está obrigado a utilizar a NFS-e de padrão nacional desde 1º de setembro de 2023. Portanto, tratar novembro de 2026 como a “entrada do MEI” no sistema nacional seria repetir uma obrigação que já existe há mais de três anos.
E empresas do Lucro Real ou Lucro Presumido?
Outro erro comum é transformar a data de 1º de novembro em uma obrigação universal para qualquer prestador de serviço, independentemente do regime. A regra específica do Emissor Nacional em novembro foi direcionada às ME e EPP optantes pelo Simples Nacional.
Para empresas fora do Simples, a Lei Complementar nº 214/2025 admite que o município mantenha emissor próprio, desde que trabalhe com o leiaute padronizado e compartilhe os documentos com o ambiente nacional. Além disso, o cronograma de informações de IBS e CBS na NFS-e varia conforme a natureza do serviço e a categoria da operação.
Para grande parte dos serviços em geral sujeitos ao ISS e alcançados pelo regime regular, o cronograma de documentos fiscais da Reforma já trouxe marco em 1º de outubro de 2026.
Outras categorias possuem datas posteriores, inclusive 1º de dezembro. Por isso, fora do Simples, a análise não deve começar pela frase “qual é o meu regime?”. Deve começar por quatro perguntas: qual serviço é prestado, qual documento é emitido, qual sistema autoriza a nota e qual data se aplica àquela operação.
Novembro não é janeiro: quando IBS e CBS entram para o Simples?
Essa é provavelmente a distinção mais importante. A obrigatoriedade de usar o Emissor Nacional a partir de 1º de novembro de 2026 não significa que o Simples Nacional passe, naquele mês, a destacar IBS e CBS como se janeiro já tivesse chegado.
A Receita Federal esclareceu expressamente que, de 1º de novembro a 31 de dezembro de 2026, as empresas do Simples abrangidas pela regra passam a emitir pelo Emissor Nacional, mas continuam observando as regras vigentes do regime simplificado em 2026. Os efeitos de IBS e CBS aplicáveis aos optantes do Simples entram a partir de 1º de janeiro de 2027, conforme a regulamentação.
Isso evita uma adaptação errada em duas direções. A empresa não deve ignorar a troca do emissor porque “o IBS só vem em janeiro”. E também não deve parametrizar novembro como se todos os campos tributários de 2027 já fossem obrigatórios para o Simples.
Quando cronogramas diferentes são tratados como um só, o sistema pode ser ajustado para a regra errada e a contabilidade passa a responder uma pergunta que ainda não deveria existir naquele mês.
O ambiente de testes
Em 20 de outubro de 2026, o Comitê Gestor da NFS-e informou que novas evoluções da Nota Técnica 009 foram disponibilizadas no ambiente de produção restrita, usado para testes por municípios e contribuintes.
Entre as alterações divulgadas estão reposicionamento de campos de classificação tributária no XML, inclusão de novos fatos geradores na API de emissão e ajustes em grupos ligados à base de cálculo. O próprio comunicado ressalta que essas evoluções ainda não estavam no ambiente de produção e que os usuários deveriam testá-las para identificar eventuais correções necessárias.
Para o empresário, a leitura não é “preciso entender o XML”. A leitura é: se o seu ERP depende de integração, o fornecedor de software precisa acompanhar um ambiente técnico que ainda está recebendo evoluções. Isso reforça a importância de perguntar por versão, cronograma, testes e plano de contingência e não apenas aceitar a frase “o sistema está pronto”.
Seu ERP está pronto ou apenas está “atualizado”?
Para quem emite NFS-e por sistema de gestão, a maior pergunta não é se houve atualização de software e sim se o fluxo completo de faturamento foi testado no cenário que a empresa realmente usa.
O serviço oficial da NFS-e prevê emissão via web, aplicativo móvel e API. Para uso por API em sistemas próprios, há necessidade de credenciamento prévio no Painel do Contribuinte. Portanto, uma empresa que depende de integração não deveria descobrir na última semana que faltava cadastro, credencial, parametrização ou versão de integração.
Quatro perguntas ajudam a transformar uma resposta genérica do fornecedor em evidência operacional:
- – O processo do usuário muda ou o ERP continuará igual, alterando apenas a integração por trás?
- – A integração com a NFS-e Nacional já está disponível para a empresa e foi validada no ambiente adequado?
- – Uma emissão realista já foi testada, com dados da própria operação, e não apenas uma tela de demonstração?
- – Se a nota retornar com erro, quem recebe o retorno, quem corrige e quem acompanha até a autorização?
O teste ideal não termina quando a nota é gerada. Ele deveria reproduzir a jornada inteira: serviço concluído, emissão, conferência, envio ao cliente, integração com contas a receber e liberação da cobrança.
Se a rotina inclui cancelamento, substituição ou correção, esses eventos também precisam entrar no teste. O objetivo é descobrir a falha quando ainda existe tempo para corrigi-la, não quando a receita do mês depende do documento.
Nota autorizada não significa automaticamente obrigação cumprida
A plataforma nacional adotou uma transição que exige atenção. A orientação do CGNFS-e informa que, até 31 de dezembro de 2026, a ausência de determinadas informações de IBS e CBS na NFS-e não provoca, por si só, a rejeição do documento pelo sistema nacional.
Isso não deve ser interpretado como dispensa geral. Para quem já estiver dentro do cronograma de IBS e CBS, um documento pode ser tecnicamente autorizado e ainda assim estar em desconformidade com a obrigação aplicável àquela operação.
Para empresas do Simples, a distinção continua: em novembro a obrigação principal discutida neste artigo é a utilização do Emissor Nacional; os efeitos de IBS e CBS no regime começam em janeiro de 2027. Para empresas do regime regular, o cronograma deve ser analisado conforme a categoria do serviço.
A lição empresarial é importante: “o sistema aceitou” responde uma pergunta tecnológica. “A nota está correta para a minha operação?” é uma pergunta fiscal e tributária. Uma não substitui a outra.
O que precisa ser alinhado com a contabilidade antes de 1º de novembro?
A contabilidade não precisa operar o ERP da empresa, mas sistema e contabilidade precisam trabalhar com a mesma regra, os mesmos cadastros e o mesmo cronograma.
Cinco pontos merecem conferência:
- Enquadramento: confirmar se a empresa e os serviços emitidos estão efetivamente dentro da obrigatoriedade do Emissor Nacional em novembro.
- Cadastro do serviço: revisar descrição, classificação, município da prestação, retenções e demais parâmetros utilizados na emissão.
- Cronograma de IBS/CBS: confirmar qual data se aplica à operação, sem copiar automaticamente a parametrização de uma empresa parecida.
- Regras municipais x padrão nacional: separar a padronização do documento das regras materiais do ISS que continuam aplicáveis durante a transição.
- Responsável interno: definir quem coordena sistema, fiscal/contabilidade, faturamento e financeiro se houver falha na emissão.
O empresário não precisa conhecer cada Código e sim garantir que o fornecedor de tecnologia e a contabilidade validaram o mesmo cenário. Quando cada área trabalha com uma versão diferente da regra, o erro aparece tarde normalmente na nota, na cobrança ou no fechamento.
Na prática, quando uma mudança de NFS-e vira problema de caixa sem aumentar imposto?
Imagine uma empresa fictícia do Simples Nacional que presta serviços e hoje emite NFS-e pelo ERP integrado ao sistema municipal. O processo é automático: o serviço é concluído, a equipe emite a nota, o cliente recebe e o financeiro dispara a cobrança.
A empresa sabe que o Emissor Nacional será obrigatório, mas ninguém confirmou se a integração do ERP está pronta. O fornecedor informou que “a atualização será entregue”. A contabilidade conhece a obrigação, mas não participa dos testes do sistema.
No primeiro dia útil em que a empresa precisa faturar pelo novo fluxo, a nota não é autorizada pelo caminho habitual. O financeiro abre chamado, o fornecedor identifica uma configuração pendente e o cliente informa que só processará o pagamento depois de receber o documento correto.
Não houve aumento de imposto. Não houve, necessariamente, penalidade. O primeiro impacto foi operacional: a empresa prestou o serviço, mas atrasou o faturamento. O segundo veio no financeiro: se a cobrança atrasa, o recebimento pode migrar de data.
Agora multiplique o problema por dezenas ou centenas de notas. A pergunta deixa de ser “meu sistema emite?” e passa a ser “quanto do caixa do mês depende de um processo que ainda não foi testado?”. Essa é a conexão que transforma uma obrigação fiscal em tema de gestão financeira.
Se a prefeitura tem emissor próprio, a empresa do Simples pode continuar usando?
Para a ME ou EPP do Simples Nacional alcançada pela obrigação de novembro, a resposta é não para a emissão da NFS-e: o Emissor Nacional passa a ser o canal obrigatório, por web, aplicativo ou API.
A existência de emissor municipal continua relevante para outros contribuintes e para a estrutura de compartilhamento de dados prevista na legislação. A LC nº 214/2025 permite que municípios mantenham emissores próprios desde que trabalhem com padrão e compartilhamento nacional. Essa flexibilidade municipal não elimina a regra específica criada para as empresas do Simples a partir de 1º de novembro.
Por isso, uma empresa do Simples não deveria presumir que “a prefeitura continua com o sistema, então nada muda para mim”. O correto é confirmar qual fluxo será usado pelo seu CNPJ e pelo seu ERP.
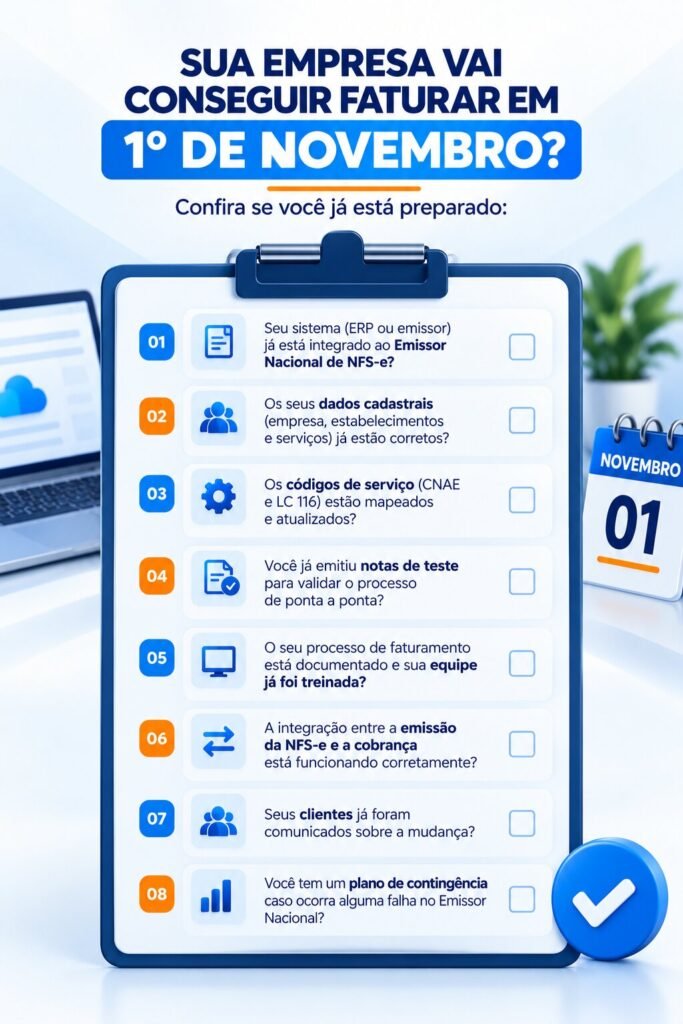
Checklist: 8 perguntas para responder antes de 1º de novembro
- Minha empresa é ME ou EPP optante pelo Simples e presta serviço sujeito à NFS-e?
- Hoje a NFS-e é emitida pelo portal municipal, pelo ERP, por integração própria ou já pelo ambiente nacional?
- Meu fornecedor de sistema confirmou por escrito como a emissão funcionará a partir de novembro?
- Se usamos API, o credenciamento e as configurações necessários já estão prontos?
- Alguém da empresa testou o fluxo completo de emissão, e não apenas o acesso ao sistema?
- Contabilidade e fornecedor do ERP estão trabalhando com o mesmo cadastro e o mesmo cronograma?
- Sabemos distinguir o que muda em novembro do que passa a valer em janeiro de 2027 com IBS e CBS?
- Se uma nota falhar no primeiro dia útil, existe responsável e plano de contingência para não paralisar o faturamento?
Se alguma resposta for “não sei”, ela vira uma tarefa para antes da virada. O objetivo não é criar ansiedade e sim impedir que uma dúvida operacional apareça justamente quando o cliente estiver esperando a nota para pagar.
Quatro erros que podem colocar o foco no lugar errado
1. Achar que novembro antecipa IBS e CBS para o Simples
Não antecipa. Novembro trata da obrigatoriedade de uso do Emissor Nacional para a NFS-e das ME/EPP do Simples. Os efeitos de IBS e CBS aplicáveis ao regime começam em janeiro de 2027.
2. Achar que “meu ERP está atualizado” encerra a preparação
Atualização de versão não é sinônimo de fluxo testado. A empresa precisa validar emissão, retorno de erros, cancelamento/substituição quando aplicável e integração com faturamento e contas a receber.
3. Tratar o MEI como novidade de novembro
O MEI prestador já utiliza a NFS-e nacional desde setembro de 2023. Misturar as duas datas gera orientação errada para um grupo que já está no ambiente nacional.
4. Achar que nota autorizada significa nota fiscalmente correta
Durante a transição, determinadas validações não geram rejeição automática até 31 de dezembro. Para quem já está obrigado a informar IBS/CBS, a ausência de rejeição não elimina a necessidade de conformidade.
Perguntas frequentes sobre a NFS-e Nacional em novembro de 2026
Quem precisa usar o Emissor Nacional da NFS-e a partir de 1º de novembro de 2026?
As ME e EPP optantes pelo Simples Nacional que realizam prestações de serviços sujeitas à emissão de NFS-e. A emissão passa a ocorrer pelo Emissor Nacional, por web, aplicativo móvel ou API.
Meu ERP pode continuar emitindo NFS-e?
Pode, desde que esteja integrado à API do Emissor Nacional e o fluxo aplicável à empresa esteja corretamente configurado e testado. O serviço oficial informa que a emissão por API exige credenciamento prévio no Painel do Contribuinte.
Preciso emitir manualmente pelo site do governo?
Não necessariamente. O ambiente nacional admite emissão web, aplicativo móvel e integração por API. Empresas que usam ERP podem manter a experiência dentro do sistema, desde que a integração esteja funcionando.
IBS e CBS já precisam ser destacados pelo Simples em novembro?
Não por causa da obrigação de novembro. A Receita Federal esclareceu que as regras de IBS e CBS para os optantes do Simples passam a produzir efeitos a partir de 1º de janeiro de 2027, nas hipóteses previstas na regulamentação.
O MEI começa a usar a NFS-e Nacional em novembro?
Não. O MEI prestador de serviços já utiliza a NFS-e de padrão nacional desde 1º de setembro de 2023.
Empresa que vende mercadoria e presta serviço passa a emitir tudo por NFS-e?
Não. A NFS-e documenta a prestação de serviços. Operações de mercadorias continuam sujeitas ao documento fiscal próprio conforme a legislação aplicável.
Empresas do Lucro Real e Lucro Presumido também precisam abandonar o emissor municipal em 1º de novembro?
Não existe uma regra geral com esse efeito. Fora do Simples, o município pode manter emissor próprio se cumprir o padrão e o compartilhamento nacional, e o cronograma de IBS/CBS deve ser verificado conforme a operação.
Uma NFS-e autorizada pelo sistema significa que está tudo correto?
Não necessariamente. Até 31 de dezembro de 2026, a ausência de determinadas informações de IBS/CBS não gera automaticamente rejeição no sistema nacional. Para quem já estiver obrigado a informar, a nota pode ser autorizada e ainda precisar de correção para atender à obrigação.
A data de 1º de novembro foi novamente prorrogada?
Até a verificação realizada em 22 de outubro de 2026, não foi identificada nova prorrogação oficial. A data de 1º de novembro continua sendo divulgada pela Receita Federal e pelo Portal Nacional da NFS-e como marco obrigatório para ME/EPP do Simples alcançadas pela regra.
Conclusão: novembro vai testar o processo, não o conhecimento de legislação
A obrigatoriedade da NFS-e Nacional em 1º de novembro não deveria ser tratada como mais uma tarefa que o fiscal ou o contador resolverá sozinho. Para a empresa, o teste real é outro: o serviço prestado consegue virar documento fiscal, cobrança e caixa sem interrupção?
A regra já está definida, a data continua mantida e , ao mesmo tempo, a própria plataforma segue recebendo evoluções técnicas em ambiente de testes. Isso torna a preparação operacional ainda mais importante para quem depende de ERP e integração.
As empresas que separarem novembro de janeiro, validarem o fluxo com o fornecedor de sistema, alinharem cadastros com a contabilidade e definirem responsáveis tendem a atravessar a mudança como transição de processo. As que esperarem a primeira nota falhar transformarão uma obrigação documental em problema de faturamento.
Não é necessário que o empresário saiba programar uma API ou interpretar um XML. É necessário que consiga fazer a pergunta certa: “meu processo inteiro foi testado e alguém é responsável por ele?”.
Primeiro de novembro não deveria ser o dia de descobrir como a nova NFS-e funciona e sim ser o dia em que um fluxo já conhecido passa a operar como regra.
Faça seu 📌 DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Youtube
Saiba mais informações em nosso canal YOUTUBE – NFS-e Nacional OBRIGATÓRIA em NOVEMBRO: o que sua empresa PRECISA FAZER agora! https://youtu.be/8vyMj3NDyBI
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, explica quem realmente precisa migrar para o Emissor Nacional da NFS-e em 1º de novembro, separa a mudança operacional de novembro das regras de IBS e CBS que entram para o Simples em janeiro de 2027 e mostra o que empresários precisam testar no ERP, alinhar com a contabilidade e organizar no faturamento para evitar que uma falha de emissão vire atraso de cobrança e problema de caixa.
Aviso importante!
Conteúdo verificado e atualizado em: 22 de outubro de 2026.
A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. Resolução CGSN nº 191/2026 – alteração da Resolução CGSN nº 140/2018 e obrigatoriedade do Emissor Nacional da NFS-e para ME/EPP do Simples a partir de 1º/11/2026. Acessar fonte oficial
2. Receita Federal – “Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026”, com esclarecimento de que IBS/CBS no Simples produz efeitos a partir de 1º/1/2027. Acessar fonte oficial
3. Portal da NFS-e – funcionalidade publicada em 28/09/2026 que habilita os optantes do Simples aos Emissores Nacionais independentemente da opção do município. Acessar fonte oficial
4. Receita Federal e CGIBS – cronograma de implementação dos documentos fiscais eletrônicos da Reforma Tributária do Consumo, com marcos de 1º/10, 1º/12 e 1º/1/2027 para diferentes categorias. Acessar fonte oficial
5. CGNFS-e – orientação sobre prazos para informações de IBS/CBS na NFS-e e regra de não rejeição automática até 31/12/2026. Acessar fonte oficial
6. Lei Complementar nº 214/2025, art. 62 – padrão nacional, adaptação dos sistemas autorizadores e compartilhamento de NFS-e pelos municípios. Acessar fonte oficial
7. Portal da NFS-e – Atualizações e Implantações, atualizado em 20/10/2026, com evoluções da Nota Técnica 009 disponibilizadas em Produção Restrita para testes. Acessar fonte oficial
8. Portal da NFS-e – comunicado de 20/10/2026 sobre release 1 das evoluções da Nota Técnica 009 no ambiente de testes. Acessar fonte oficial
9. Serviço Gov.br “Emitir Nota Fiscal de Serviço Eletrônica (NFS-e) – Padrão Nacional” – canais web, aplicativo móvel e API, com orientação de credenciamento prévio para integração via API. Acessar fonte oficial
10. Portal da NFS-e – obrigatoriedade nacional do MEI prestador de serviços desde 1º/9/2023. Acessar fonte oficial