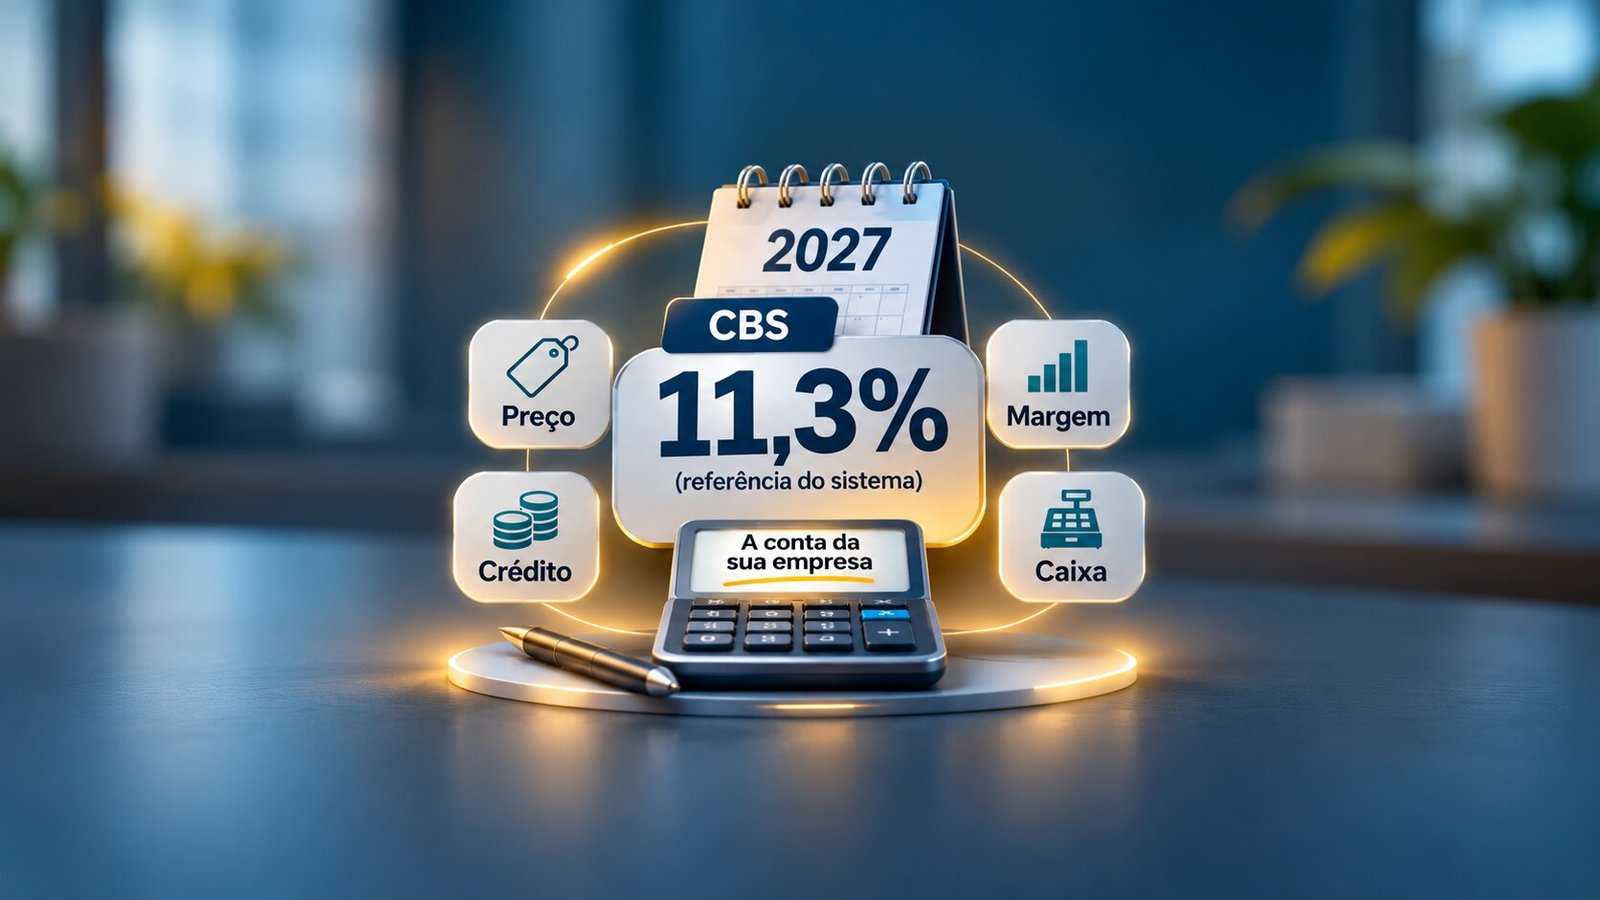
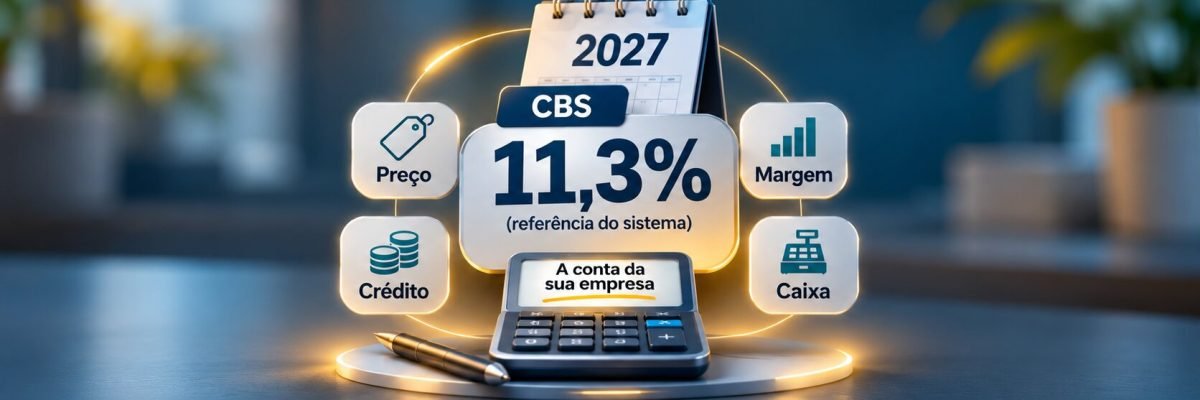
O TCU calculou a CBS de referência em 11,3% para 2027, mas o Senado ainda não fixou a alíquota. Entenda o impacto em créditos, preços, contratos, margem e caixa.
O número de 11,3% para a CBS em 2027 ganhou as manchetes porque chegou acima de uma estimativa de 9,21% que vinha sendo usada em projeções. Para empresas que já fecharam orçamento, contratos ou tabelas de preço para o próximo ano, a reação natural é perguntar: “meu imposto aumentou?”.
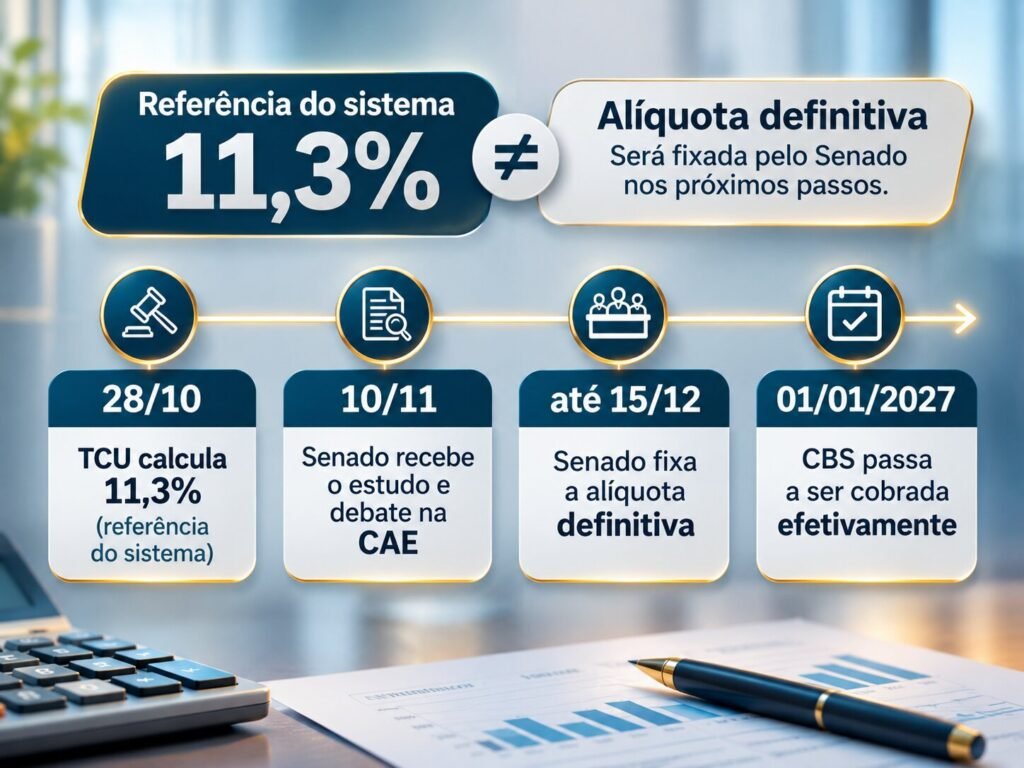
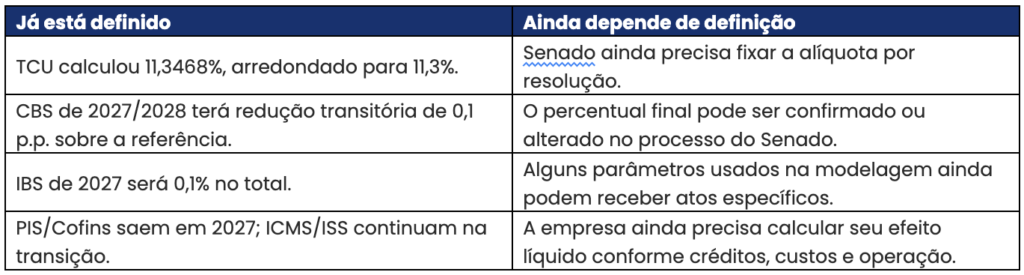
Essa não é a pergunta mais segura. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou a alíquota de referência da CBS em 11,3468%, arredondada para 11,3%. O percentual de 9,21% era uma estimativa, não uma alíquota oficial anterior. E, em 4 de novembro, os 11,3% ainda não são a alíquota definitivamente fixada pelo Senado.
Para o empresário, a consequência prática é outra: a referência mudou e várias simulações de 2027 precisam ser revisitadas. A conta não termina na alíquota. Ela passa por créditos, composição de custos, fornecedores, folha, preço, contratos, perfil de cliente e caixa.
A CBS de 11,3% já está definida para 2027?
Não. Os 11,3% são a alíquota de referência calculada pelo TCU. Em 3 de novembro, o Senado informou que deve receber formalmente o estudo em 10 de novembro e discutir o cálculo em audiência pública na Comissão de Assuntos Econômicos. O Senado tem até 15 de dezembro para fixar o percentual por resolução.
Se o Senado não aprovar uma resolução dentro do prazo legal, a referência calculada pelo TCU prevalece provisoriamente. Portanto, 11,3% é hoje a referência mais concreta para planejamento, mas ainda existe uma etapa institucional antes da fixação final.
O que o TCU calculou e por que 9,21% não “virou” 11,3%
O TCU analisou 17 módulos para chegar à referência de 11,3468%. O cálculo considera, entre outros elementos, reduções de alíquota, alíquota zero, cashback, Simples Nacional, importações, operações financeiras, compras governamentais, créditos presumidos, Zona Franca de Manaus, atividades imobiliárias e planos de saúde.
O objetivo é calibrar a arrecadação federal agregada durante a transição. Isso explica uma distinção importante: neutralidade do sistema não significa neutralidade para cada CNPJ. Uma alíquota de referência pode preservar a arrecadação total e, ao mesmo tempo, produzir impactos muito diferentes entre empresas com estruturas distintas.
O próprio material técnico do TCU informa que, na data da deliberação, alguns parâmetros ainda não tinham definição normativa completa, como alíquotas do Imposto Seletivo, parte das regras do IPI residual ligadas à Zona Franca e percentuais de determinados créditos presumidos. O cálculo foi feito com os melhores dados disponíveis. Esse é mais um motivo para tratar 11,3% como referência de planejamento, e não como uma carga automática e imutável para qualquer empresa.
Se o Senado mantiver 11,3%, quanto aparece em 2027?
A transição tem uma regra própria. Em 2027 e 2028, a alíquota da CBS será a alíquota de referência fixada, reduzida em 0,1 ponto percentual. Portanto, se a referência final permanecer em 11,3%, a alíquota geral da CBS em 2027 ficaria em aproximadamente 11,2%.
No mesmo período, o IBS entra com 0,1% no total 0,05% estadual e 0,05% municipal. PIS e Cofins são extintos em 2027. O IPI é reduzido a zero para a maior parte dos produtos, preservadas as exceções relacionadas à Zona Franca de Manaus. ICMS e ISS continuam em 2027 e começam a ser reduzidos gradualmente apenas em 2029.
Por isso, manchetes que somam uma CBS de 11,3% a uma estimativa futura de IBS e concluem que a empresa terá “30% de IVA em janeiro de 2027” misturam momentos diferentes da transição. Para orçamento, preço e caixa, a linha do tempo correta importa tanto quanto o percentual.
O que está definido hoje e o que ainda depende de decisão
11,3% não é a carga automática da sua empresa
No regime regular, a CBS segue lógica não cumulativa: há débito nas vendas e crédito nas aquisições que atendem às condições legais. A lei exige, entre outros pontos, documento fiscal eletrônico idôneo e, como regra, a extinção do débito que deu origem ao crédito.
Isso significa que duas empresas com o mesmo faturamento podem ter CBS líquida muito diferente. A diferença aparece na estrutura de compras, na quantidade de aquisições que efetivamente geram crédito e na composição do custo.
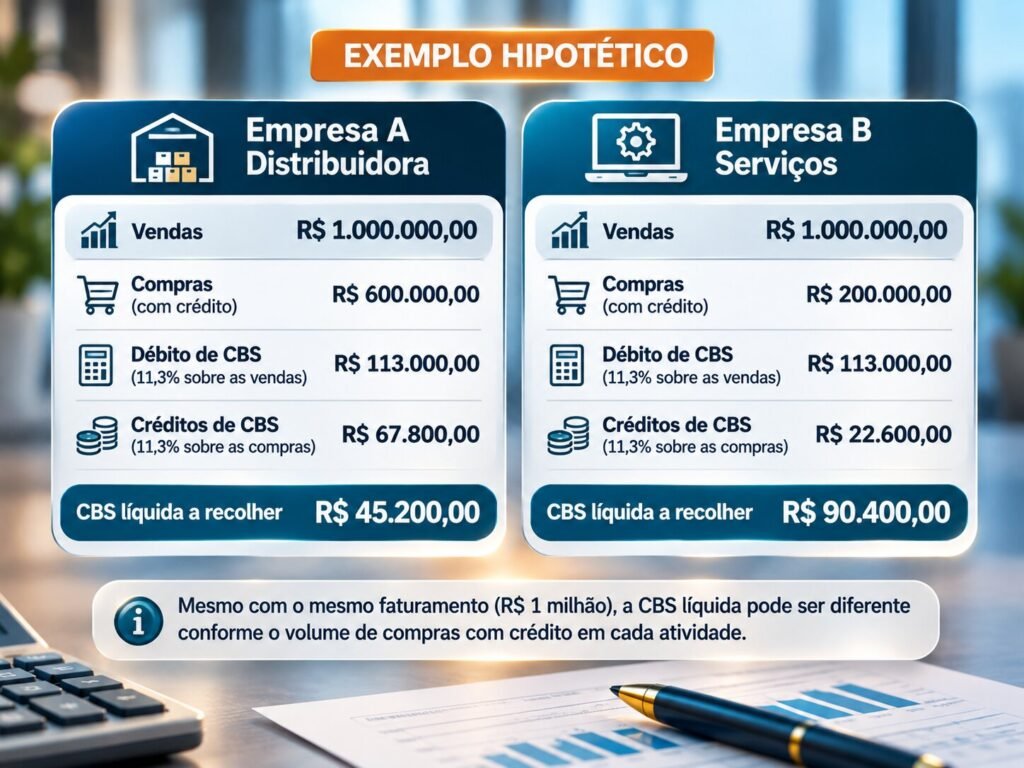
Exemplo hipotético e simplificado: suponha que a referência de 11,3% seja mantida e, por causa da redução transitória de 0,1 ponto, usemos 11,2% apenas para visualizar a mecânica. Duas empresas têm R$ 1 milhão de base tributável de vendas no mês.
- Empresa A — distribuidora: R$ 600 mil em aquisições tributadas que, no exemplo, geram crédito. Débito de CBS: R$ 112 mil. Créditos: cerca de R$ 67,2 mil. CBS líquida: aproximadamente R$ 44,8 mil.
- Empresa B — serviços: R$ 100 mil em aquisições tributadas com crédito e grande parte do custo em folha. Débito de CBS: R$ 112 mil. Créditos: cerca de R$ 11,2 mil. CBS líquida: aproximadamente R$ 100,8 mil.
Os valores são fictícios e não representam uma simulação tributária individual. O objetivo é demonstrar por que a alíquota, sozinha, não informa a carga efetiva da empresa.
Prestadores de serviços precisam olhar para a folha.
Empresas intensivas em pessoas merecem atenção porque os serviços prestados por empregados, decorrentes da relação de emprego, não sofrem incidência de CBS e IBS. Na prática, o salário não vem acompanhado de CBS que gere crédito para a empresa.
Isso não autoriza dizer que “todo prestador de serviço vai pagar mais”. Há atividades com reduções de alíquota, regimes específicos e estruturas de compra muito diferentes. O ponto é gerencial: quanto maior o peso da folha e menor o volume de aquisições tributadas com crédito, mais importante se torna simular a operação real antes de mexer no preço.
Preço, contratos e fornecedores precisam entrar na mesma conta.
Uma empresa pode calcular o tributo corretamente e ainda tomar uma decisão ruim se o comercial e o financeiro continuarem usando as premissas antigas. Se o orçamento de 2027 foi fechado com outra referência, a formação de preço precisa ser revisada. Se contratos atravessam janeiro, é preciso verificar se a margem continua preservada. E, se os principais fornecedores mudam o volume de créditos disponíveis, isso altera o custo líquido da compra.
A revisão também não deveria ficar apenas na média da empresa. Produtos, serviços, canais e perfis de clientes podem reagir de formas diferentes. Em operações B2B, o crédito disponível para o cliente também pode entrar na negociação comercial.
A pergunta prática deixa de ser “quanto eu adiciono de CBS?” e passa a ser “qual é o preço que preserva margem depois de custo, crédito, contrato, cliente e caixa?”.
E quem está no Simples Nacional?
O prazo para optar pelo regime regular de IBS e CBS para o primeiro semestre de 2027 terminou em 30 de outubro. Na véspera do encerramento, a Receita Federal informou que 1.000.142 contribuintes já haviam registrado a opção.
Para quem optou, a janela de cancelamento está aberta desde 3 de novembro e vai até 20 de dezembro de 2026. Esse período ganhou ainda mais relevância agora que existe uma referência concreta do TCU e o Senado ainda discutirá o percentual final. A decisão não deveria ser tratada como simples “arrependimento”: é uma oportunidade de refazer a simulação tributária e comercial.
Quem não optou em outubro terá nova janela entre 1º e 31 de março de 2027 para escolher o regime regular com efeitos no segundo semestre. Para empresas B2B, a análise precisa considerar não só a guia, mas também o crédito que a nota entrega ao cliente e o impacto disso na competitividade.
Seis checagens antes de considerar o planejamento de 2027 fechado
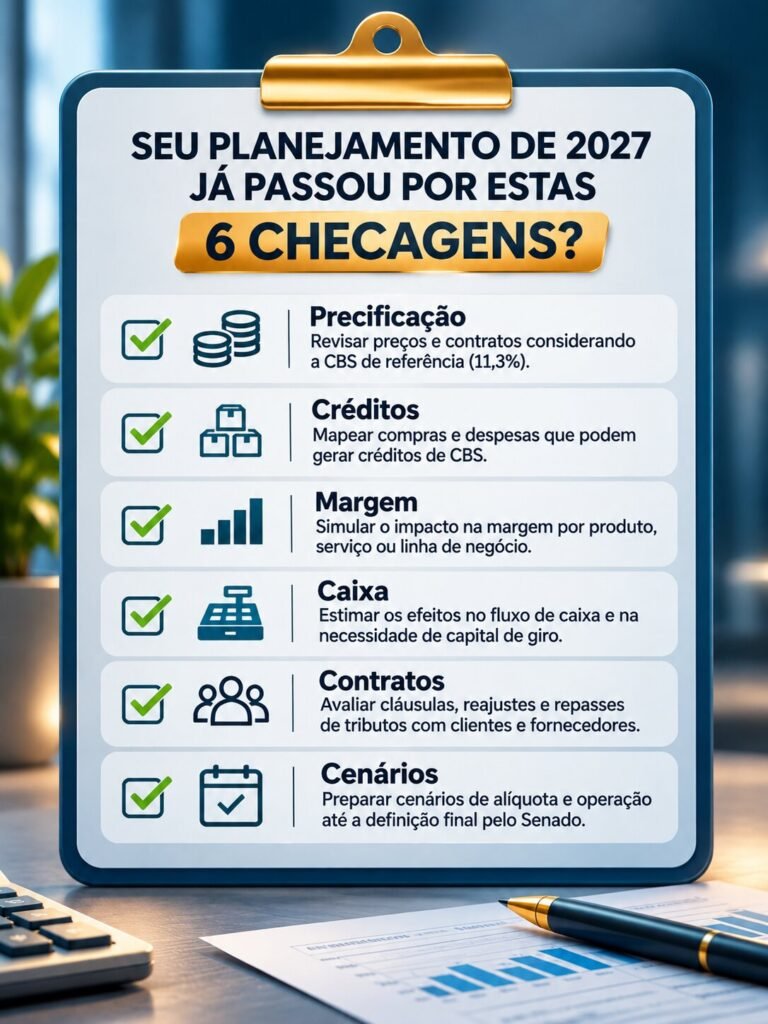
- Qual alíquota e qual premissa tributária foram usadas no orçamento de 2027?
- Quanto das compras e serviços realmente pode gerar crédito de CBS e quanto do custo está concentrado em folha ou itens sem crédito?
- Quem são os principais fornecedores e como o regime de cada um interfere nos créditos recebidos?
- Os preços e contratos que atravessam janeiro preservam a margem depois da nova simulação?
- ERP, cadastro de produtos e serviços, emissão fiscal e integração com a contabilidade estão preparados para o novo modelo?
- Se a empresa optou pelo regime regular de IBS/CBS fora do Simples, essa escolha continua fazendo sentido depois da referência do TCU e do impacto comercial?
Se alguma resposta ainda for “não sei”, o problema não é apenas descobrir se a CBS ficará em 11,2%, 11,3% ou outro percentual. O problema é entrar em 2027 sem uma linha de base confiável para decidir preço, margem e caixa.
Perguntas frequentes sobre CBS de 11,3% em 2027
A CBS de 11,3% já é definitiva?
Não. É a referência calculada pelo TCU. Em 4 de novembro de 2026, o Senado ainda não havia fixado a alíquota e informou que receberá formalmente o estudo em 10 de novembro, com debate na CAE. O prazo para fixação vai até 15 de dezembro.
A CBS aumentou de 9,21% para 11,3%?
Não é correto apresentar assim. Os 9,21% eram uma estimativa usada em projeções; 11,3468%, arredondado para 11,3%, é a primeira referência calculada oficialmente pelo TCU para 2027.
Se o Senado mantiver 11,3%, a CBS cobrada em 2027 será 11,3%?
A regra de transição determina redução de 0,1 ponto percentual em 2027 e 2028. Mantida a referência de 11,3%, a alíquota geral ficaria em aproximadamente 11,2%, observadas as regras específicas de cada operação.
Toda empresa pagará 11,2% sobre o faturamento?
Não. No regime regular, a carga líquida depende dos débitos e dos créditos permitidos. Reduções, regimes específicos e características da operação também podem alterar a conta.
Folha de pagamento gera crédito de CBS?
Salário de empregado não vem com CBS para crédito, porque a relação de emprego está fora da incidência. Isso torna a composição do custo especialmente relevante em negócios intensivos em pessoas.
Quem está no Simples ainda pode mudar a opção de IBS e CBS para o primeiro semestre de 2027?
Quem optou pelo regime regular pode cancelar a escolha entre 3 de novembro e 20 de dezembro de 2026. Quem não optou em outubro terá nova janela em março de 2027 para o segundo semestre.
Conclusão: 11,3% é a notícia; a sua operação é que fecha a conta
O TCU calculou uma referência importante e colocou uma premissa mais concreta na mesa das empresas. Mas 11,3% ainda não é a alíquota definitiva da CBS e, principalmente, não é a carga automática de cada CNPJ.
O impacto real depende da combinação entre créditos, folha, fornecedores, regime, preço, contratos e caixa. É por isso que a melhor reação ao novo número não é simplesmente reajustar preço nem esperar dezembro. É refazer a simulação com os dados reais da empresa e deixar o planejamento preparado para atualizar a premissa quando o Senado concluir a fixação.
O TCU calculou a conta do sistema. A empresa precisa calcular a própria conta.
Faça seu 📌 DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Saiba mais informações em nosso canal YOUTUBE – URGENTE!!! CBS 2027: 11,3%. O que MUDA no PREÇO, crédito e caixa da sua empresa.
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, explica o cálculo de 11,3% apresentado pelo TCU, mostra por que esse percentual não representa aumento automático da carga de cada empresa e detalha como crédito, folha, fornecedores, preço, contratos e caixa precisam entrar na revisão do planejamento de 2027.
Aviso importante!
Conteúdo verificado e atualizado em: 04 de novembro de 2026.
A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. Tribunal de Contas da União — cálculo da alíquota de referência da CBS para 2027: 11,3468%, arredondada para 11,3%, com metodologia de 17 módulos. Acessar fonte oficial
2. TCU — notícia de 28/10/2026 sobre a aprovação da referência de 11,3% para a CBS em 2027. Acessar fonte oficial
3. Senado Federal — atualização de 03/11/2026: estudo do TCU será recebido em 10/11, com audiência na CAE; alíquota ainda pendente de fixação e prazo até 15/12. Acessar fonte oficial
4. Receita Federal — Entenda a Reforma Tributária do Consumo: cronograma de 2027/2028, extinção de PIS/Cofins, CBS reduzida em 0,1 p.p. e IBS de 0,1%. Acessar fonte oficial
5. Lei Complementar nº 214/2025, texto atualizado — regras da não cumulatividade, créditos e transição da CBS e do IBS. Acessar fonte oficial
6. Receita Federal — Simples Nacional 2027: prazos da opção pelo regime regular de IBS/CBS e cancelamento de 03/11 a 20/12/2026. Acessar fonte oficial
7. Receita Federal — balanço de 29/10/2026: mais de 1 milhão de contribuintes haviam optado pelo regime regular do IBS e da CBS. Acessar fonte oficial
8. Receita Federal — principais marcos regulatórios da Reforma Tributária do Consumo, incluindo LC nº 214/2025, LC nº 227/2026 e Decreto nº 12.955/2026. Acessar fonte oficial