Entenda como IBS e CBS mudam a formação de preço em 2027 e veja 5 contas para revisar custo, crédito, cliente, margem e caixa antes de reajustar sua tabela.
É possível chegar a 2027 vendendo o mesmo produto, pelo mesmo preço e para o mesmo tipo de cliente e descobrir que a margem que sobrava antes já não é a mesma.
O erro começa quando a empresa trata a Reforma Tributária como uma conta simples de acréscimo: pega a tabela atual, estima IBS e CBS, soma um percentual e considera a precificação resolvida. Essa lógica é incompleta.
Preço não é apenas custo mais imposto. É uma equação que envolve custo líquido, crédito, perfil do cliente, concorrência, poder de negociação, margem e caixa. A Reforma Tributária do Consumo mexe em várias dessas peças ao mesmo tempo. É por isso que o mesmo preço nominal pode produzir resultados diferentes em empresas aparentemente parecidas.
Mesmo preço não significa mesma margem.
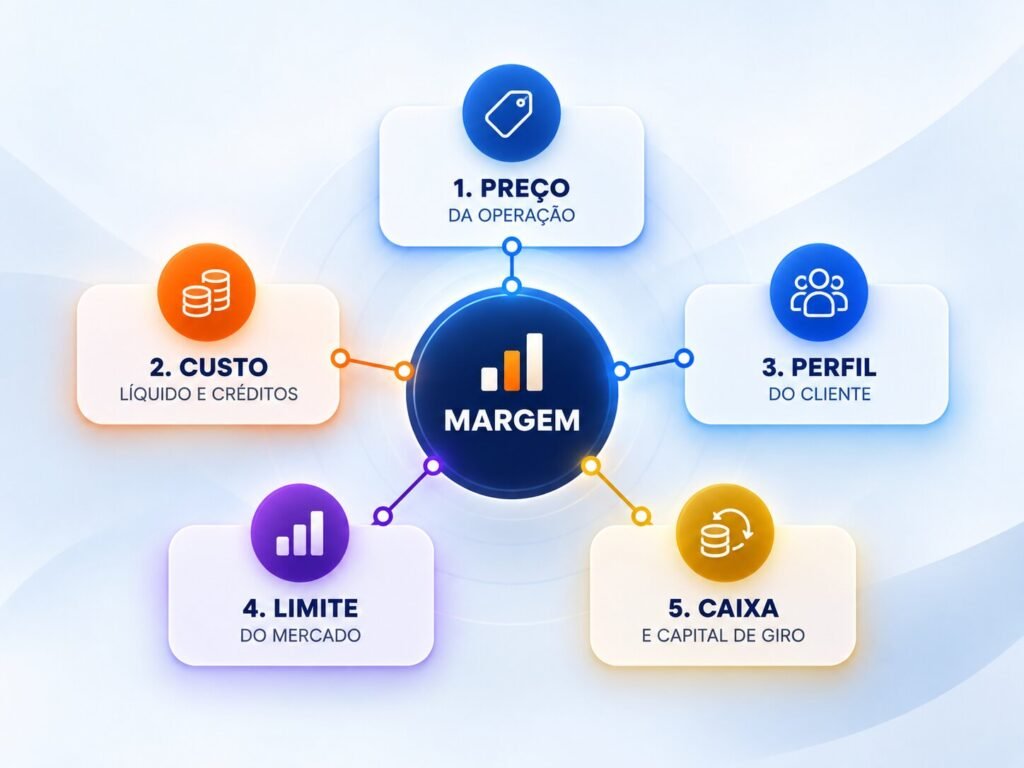
Para o empresário, a pergunta mais útil não é “quanto devo aumentar meu preço por causa da Reforma?”. Antes dela, existem cinco contas que precisam conversar. E, na data de atualização deste artigo, existe ainda um cuidado adicional: a alíquota de referência da CBS para 2027 seguia o rito legal de fixação. Portanto, qualquer percentual apresentado hoje como universal e definitivo deve ser tratado com cautela.
Por que a Reforma Tributária muda a formação de preço?
A Reforma não determina, sozinha, se um produto ficará mais caro ou mais barato. Ela altera variáveis que entram na formação de preço. A CBS passa a integrar a nova estrutura de tributação do consumo em 2027, o IBS segue seu cronograma de transição e PIS/Cofins são extintos. Ao mesmo tempo, ICMS e ISS continuam coexistindo durante parte da transição até a implantação integral do novo modelo.
Essa convivência significa que a empresa não deveria construir a tabela de 2027 como se o sistema atual desaparecesse de uma vez. A precificação precisa considerar o estágio da transição aplicável à operação, a forma de cálculo dos novos tributos, os créditos efetivamente disponíveis e os tributos antigos que ainda permanecerão em vigor.
É justamente por isso que “somar IBS e CBS ao preço de hoje” pode preservar a etiqueta e destruir a margem. A tabela atual foi construída sob uma lógica tributária diferente. Antes de adicionar qualquer número, a empresa precisa reconstruir a conta.
1. Separe o preço da operação do imposto.
A Lei Complementar nº 214/2025 estabelece que a base de cálculo do IBS e da CBS é, em regra, o valor da operação. A própria lei também determina que o montante do IBS e da CBS incidentes sobre a operação não integra essa base. É a lógica normalmente descrita como cálculo “por fora”.
Para o empresário, o ponto não é decorar a fórmula. É enxergar com clareza três números que muitas empresas ainda misturam: quanto remunera a operação, quanto corresponde ao tributo e quanto precisa sobrar de margem.
Quando custo, imposto, desconto e margem estão todos escondidos dentro de um único preço final, a empresa perde a capacidade de saber o que está cedendo numa negociação. A Reforma aumenta a transparência do cálculo, mas essa transparência também expõe planilhas que nunca separaram corretamente essas parcelas.
Antes de perguntar “quanto eu adiciono?”, responda: qual é o preço da operação antes do imposto e qual margem precisa ser preservada?
Outro cuidado é importante: “tributo por fora” não significa que a empresa possa simplesmente pegar o preço atual e acrescentar uma alíquota futura. A tabela atual carrega custos, tributos e margens formados sob o sistema anterior. A conta precisa ser refeita desde a base, e não apenas remendada na última linha.
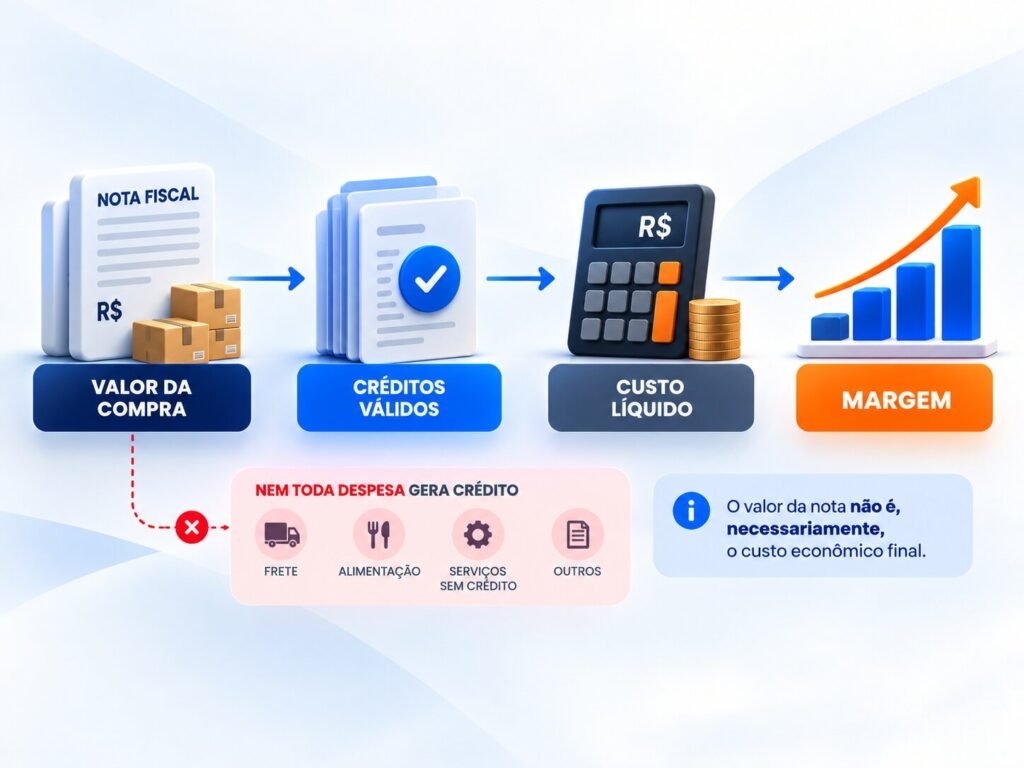
2. Calcule quanto a compra realmente custa para a empresa.
No regime regular do IBS e da CBS, a não cumulatividade amplia a importância dos créditos na formação de custo. A LC nº 214/2025 permite a apropriação de créditos nas aquisições quando as condições legais forem atendidas, inclusive a existência de documento fiscal eletrônico idôneo e, conforme o estágio de implementação das modalidades de recolhimento, as regras aplicáveis à extinção do débito da operação.
Isso não significa que toda despesa vira crédito. Também não significa que o valor de uma nota fiscal seja automaticamente o custo final da compra.
Imagine uma aquisição fictícia de R$ 10 mil. Olhar a nota e registrar R$ 10 mil como custo econômico da operação pode ser incompleto se parte dos tributos puder ser aproveitada como crédito. O erro oposto também existe: presumir que todo o tributo destacado será recuperado sem validar a natureza da aquisição, o tratamento tributário, a documentação e as regras de creditamento.
O número que precisa entrar na formação de preço é outro: quanto saiu de caixa, quanto pode efetivamente se transformar em crédito, quanto permanece no custo e em que momento esse crédito estará disponível.
É o custo líquido da aquisição — e não apenas o valor facial da nota — que conversa com a margem.
3. Descubra se o seu cliente compra preço ou custo final.
O perfil do cliente passa a pesar ainda mais na discussão de preço. Quando a venda é feita para consumidor final, a atenção costuma estar concentrada no desembolso total: quanto sai do bolso para comprar aquele produto ou serviço.
No B2B, a lógica pode ser diferente. Uma empresa sujeita ao regime regular pode olhar não apenas o preço nominal da proposta, mas também o crédito de IBS e CBS que aquela aquisição poderá gerar, observadas as regras aplicáveis. Isso faz com que duas propostas com o mesmo valor possam representar custos líquidos diferentes para o comprador.
A consequência é comercial. Um fornecedor pode aparecer mais barato na proposta e terminar mais caro depois do efeito dos créditos. O contrário também pode acontecer. Por isso, comercial, fiscal, compras e financeiro não deveriam construir a tabela de 2027 em salas separadas.
Se o vendedor não entende como o crédito afeta o cliente, pode conceder desconto onde não precisava. Ou pode perder uma negociação porque comparou apenas o preço de etiqueta, enquanto o cliente estava comparando custo final.
Isso não significa que todo cliente B2B escolherá fornecedor apenas por crédito tributário. Qualidade, prazo, capacidade de entrega, risco, relacionamento e condições comerciais continuam relevantes. O ponto é que o crédito passa a ser mais uma variável econômica visível na negociação.
4. A matemática fiscal não obriga o mercado a aceitar o seu preço.
Uma empresa pode construir uma planilha tecnicamente perfeita e concluir que, para manter determinada margem, precisaria cobrar R$ 120. O valor é apenas ilustrativo. Se o mercado aceita pagar R$ 100, existe um problema que nenhuma regra tributária resolve sozinha.
A partir daí, a gestão precisa escolher onde agir: reduzir custo, rever margem, alterar a composição do produto ou serviço, mudar condições, reposicionar a entrega ou renegociar com o cliente.
É por isso que a frase “é só repassar o imposto” é perigosa. Nem toda empresa possui poder de repasse. Nem todo contrato permite alteração imediata. Nem todo cliente aceita. E nem todo concorrente terá a mesma estrutura de custo e crédito.
A lei calcula o tributo. O mercado decide se aceita o preço.
A Reforma, portanto, não é apenas um projeto fiscal. Para muitas empresas, é também um projeto de compras, precificação, comercial e gestão de margem.
5. Margem no papel não paga a conta: simule o Caixa.
É possível acertar o preço na planilha e errar no financeiro. Venda, recebimento, pagamento a fornecedores, utilização de créditos e recolhimento dos tributos acontecem em momentos diferentes.
Uma empresa pode vender com margem e, ainda assim, precisar de mais capital de giro. Pode reajustar o preço e alongar prazo para não perder um cliente. Pode negociar melhor uma compra e, ao mesmo tempo, antecipar desembolsos. Pode ter crédito tributário, mas não tê-lo disponível no mesmo momento em que precisa pagar a operação.
Por isso, uma simulação de preço para 2027 não deveria terminar em uma coluna chamada “imposto”. Ela precisa mostrar quanto entra, quando entra, quanto sai, quando sai e quanto capital de giro a operação exige.
Margem mostra se a venda é boa. Caixa mostra se a empresa consegue sustentar essa venda.
Essa leitura ganha relevância adicional com as novas formas de recolhimento previstas para IBS e CBS. A implementação operacional é gradual e deve ser acompanhada, mas a empresa já precisa modelar cenários em que o momento de saída do tributo não seja o mesmo que existia no sistema anterior.
Duas empresas, o mesmo contrato e margens diferentes.
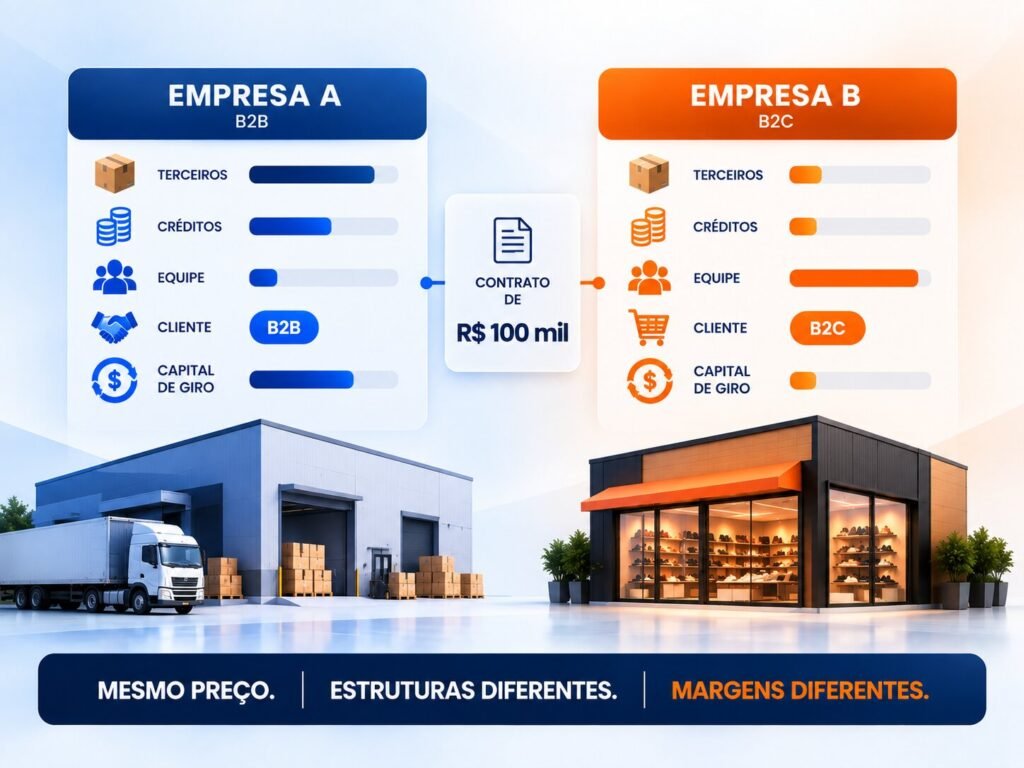
Considere duas empresas fictícias de instalação e manutenção que cobram R$ 100 mil pelo mesmo contrato. O valor é meramente ilustrativo e não utiliza nenhuma alíquota futura.
A Empresa A compra equipamentos, materiais e contrata serviços de terceiros. Parte relevante dessas aquisições pode gerar créditos, desde que as condições legais sejam atendidas. A Empresa B executa grande parte do serviço com equipe própria e compra menos de terceiros.
As duas faturam R$ 100 mil. Isso não significa que tenham o mesmo custo líquido, o mesmo volume de créditos, a mesma necessidade de capital de giro ou a mesma margem.
Agora mude também o cliente. A Empresa A vende para uma indústria sujeita ao regime regular, enquanto a Empresa B vende principalmente ao consumidor final. A lógica de negociação também passa a ser diferente, porque o crédito pode ter valor econômico para o comprador empresarial e não tem a mesma função para a pessoa física.
O exemplo não permite concluir qual empresa terá a maior margem. Essa resposta só aparece quando custos, créditos, estrutura operacional, prazo e cliente são analisados com dados reais. O exemplo demonstra outra coisa: a mesma etiqueta de preço pode esconder economias completamente diferentes.
Não existe percentual universal de aumento de preço provocado pela Reforma.
Depois das cinco contas, aparecem três armadilhas.
Fazer a conta tributária corretamente não encerra a precificação. Existem três armadilhas gerenciais capazes de consumir a margem mesmo depois de uma boa simulação.
Armadilha 1: usar uma MÉDIA para tudo.
Uma empresa pode ter famílias de produtos com estruturas de custo, fornecedores, créditos e canais muito diferentes. Usar um único markup para toda a operação pode esconder tanto a linha mais rentável quanto aquela que está consumindo margem.
A visão consolidada é importante para enxergar o negócio. Mas quem decide preço precisa descer para o nível em que as diferenças realmente aparecem: produto ou família, canal, tipo de cliente e, em alguns casos, contrato.
Armadilha 2: acertar a tabela e perder a margem no DESCONTO.
A empresa pode calcular corretamente preço e margem e perder todo o trabalho na negociação. Se vendedores possuem autonomia para conceder descontos sem conhecer o piso de margem, a organização pode acertar a Reforma no fiscal e perder dinheiro no comercial.
Percentuais como 5%, 10% ou 15% podem existir numa política comercial, mas não devem ser confundidos com alíquotas tributárias. O que importa é saber quanto cada desconto retira da margem daquela venda.
Toda nova tabela deveria nascer com três referências claras: preço-alvo, margem-alvo e piso de negociação. E o comercial precisa saber quando o crédito tributário do cliente pode ser argumento para defender valor, em vez de oferecer desconto automaticamente.
Armadilha 3: CONTRATOS LONGOS atravessarem a transição sem revisão.
Contratos de médio e longo prazo com preço fechado merecem análise antes de atravessar 2027. O objetivo não é alterar unilateralmente o contrato, mas entender se existem cláusulas de reajuste ou revisão aplicáveis, como a nova estrutura tributária será tratada e quem absorverá eventual diferença econômica.
Uma regra de preço desenhada para o sistema antigo pode pressionar a margem de quem vende ou aumentar o custo de quem compra durante a transição. A pergunta prática é: se a estrutura tributária da operação mudar, o preço se ajusta ou a margem absorve?
Uma controvérsia da transição que pode afetar a precificação: IBS e CBS entram na base do ICMS?
Empresas sujeitas ao ICMS precisam acompanhar uma discussão que ganhou força em 2026 e pode interferir diretamente em simulações de preço durante a transição.
Em São Paulo, a Secretaria da Fazenda e Planejamento formalizou o entendimento de que, quando IBS e CBS forem efetivamente exigíveis, esses valores devem compor a base de cálculo do ICMS por integrarem o valor da operação. A Resposta à Consulta Tributária nº 33.083/2026 afasta essa inclusão em 2026, mas sustenta a inclusão quando os novos tributos se tornarem exigíveis.
Em sentido contrário, em setembro de 2026, a 16ª Vara da Fazenda Pública de São Paulo concedeu liminar a um contribuinte para afastar IBS e CBS da base do ICMS durante a coexistência dos tributos. A decisão é provisória, individual e não cria uma regra geral para todas as empresas.
Isso significa que essa questão não deve ser tratada como definitivamente resolvida. Para operações sujeitas ao ICMS, especialmente contratos e tabelas que atravessam 2027, a precificação pode precisar trabalhar com cenários e com análise jurídica específica por estado enquanto a controvérsia não for uniformizada.
Controvérsia jurídica não é espaço para chute na planilha. É variável que precisa ser identificada, documentada e acompanhada.
O teste das cinco perguntas.
Antes de alterar a tabela de preços para 2027, a empresa deveria conseguir responder com segurança:
• Eu consigo separar preço da operação, imposto e margem dentro do meu número de venda?
• Eu sei quanto minhas principais compras custam depois dos créditos que realmente posso utilizar?
• Eu sei quais clientes são empresas, quais são consumidores finais e como o crédito entra na negociação?
• Eu sei até onde o mercado aceita reajuste sem comprometer a venda?
• Eu simulei o impacto no caixa e na necessidade de capital de giro?
Se uma dessas respostas ainda for “não sei”, a tabela de 2027 provavelmente ainda não está pronta. E se a empresa está sujeita ao ICMS, existe uma sexta pergunta relevante: a modelagem considerou a controvérsia sobre a base de cálculo durante a transição, quando aplicável?
Não existe percentual mágico para reajustar preços em 2027.
Algumas empresas poderão precisar rever preços. Outras podem ganhar espaço para negociar. Algumas famílias de produto reagirão de um jeito e outras, de outro. Uma mesma empresa pode ter contratos que exigem respostas diferentes.
Na data de atualização deste artigo, a alíquota de referência da CBS para 2027 ainda não estava fixada em caráter definitivo. A própria LC nº 214/2025 estabelece o rito para fixação das alíquotas de referência. Isso reforça um princípio básico: construir tabela definitiva com um percentual genérico de internet é substituir análise por hipótese.
A resposta profissional não começa com “quanto aumenta?”. Começa com uma pergunta mais difícil e mais útil: qual é a economia real dessa venda no novo cenário?
Preço não é etiqueta. É estratégia.
Checklist: sua empresa está pronta para precificar 2027?
• A tabela separa preço da operação, tributo, desconto e margem?
• Custos foram revisados por família de produto, canal ou serviço, quando essas diferenças são relevantes?
• Os créditos de IBS e CBS foram mapeados com base em operações e documentos reais, e não em uma lista genérica de despesas?
• A empresa sabe quanto vende B2B e quanto vende B2C?
• O comercial conhece preço-alvo, margem-alvo e piso de negociação?
• Contratos que atravessam 2027 foram revisados quanto às regras de reajuste e alterações tributárias?
• A simulação mostra impacto no caixa e no capital de giro, além do efeito tributário?
• Quando houver ICMS, a modelagem contempla os diferentes cenários possíveis para a transição e acompanha a discussão jurídica atual?
Uma tabela pode estar matematicamente correta e ainda ser ruim para o negócio. O objetivo da precificação não é apenas chegar a um número. É chegar a um preço que o mercado consiga absorver, que preserve margem e que a empresa consiga sustentar financeiramente.
Perguntas frequentes sobre Reforma Tributária e precificação em 2027
A Reforma Tributária vai obrigar todas as empresas a aumentar preços em 2027?
Não. Não existe um percentual universal de reajuste. O efeito depende da estrutura de custos, créditos, tratamento tributário, perfil dos clientes, concorrência, contratos e margem. Algumas operações podem exigir reajuste; outras podem ter espaço para manter ou até reposicionar preços.
IBS e CBS “por fora” significam simplesmente somar o imposto ao preço atual?
Não. A lei exclui IBS e CBS da própria base de cálculo, mas a formação de preço precisa ser reconstruída considerando custo líquido, créditos, margem e mercado. Somar uma alíquota futura à tabela antiga pode produzir uma precificação economicamente incorreta.
Toda despesa da empresa vai gerar crédito de IBS e CBS?
Não. No regime regular, a lógica de crédito é ampla, mas a apropriação depende das regras legais aplicáveis à aquisição, da documentação e das demais condições previstas na LC nº 214/2025 e nos regulamentos. “Ter despesa” não é sinônimo de “ter crédito”.
Vender para empresa e vender para consumidor final muda a precificação?
Pode mudar a estratégia comercial. No B2B, o comprador sujeito ao regime regular pode considerar o crédito tributário da aquisição no custo líquido da compra. No B2C, o consumidor final tende a avaliar o desembolso total, pois não utiliza o crédito da mesma forma.
Já existe uma alíquota definitiva da CBS para 2027 que possa ser usada na tabela?
Até a atualização deste artigo, em 23 de setembro de 2026, a alíquota de referência da CBS para 2027 ainda seguia o procedimento legal de fixação. Por isso, percentuais utilizados em simulações antes da definição oficial devem ser tratados como cenários, não como fatos definitivos.
IBS e CBS entrarão na base do ICMS durante a transição?
A questão está em controvérsia. A Sefaz-SP formalizou entendimento favorável à inclusão quando os novos tributos forem efetivamente exigíveis, enquanto uma decisão liminar individual da Justiça paulista, em setembro de 2026, afastou essa inclusão para o contribuinte que ingressou com a ação. A liminar não vale automaticamente para outras empresas. A análise precisa considerar o estado, a legislação vigente e a evolução judicial.
Devo revisar contratos de longo prazo antes de 2027?
Sim, quando o contrato atravessar a transição e o preço tiver sido construído com a estrutura tributária atual. A revisão deve identificar cláusulas de reajuste, revisão ou tratamento de mudanças tributárias. Isso não significa alterar unilateralmente o contrato; significa antecipar a análise e, quando necessário, negociar com base nas regras contratuais e legais.
Qual setor da empresa deve liderar a revisão de preços?
A precificação de 2027 não deveria ser responsabilidade isolada do fiscal ou da contabilidade. A melhor leitura combina fiscal, financeiro, comercial, compras e gestão, porque a decisão envolve tributo, custo, crédito, cliente, margem e caixa.
Conclusão: formar preço em 2027 exige mais do que trocar a alíquota.
A Reforma Tributária muda como o imposto aparece, como o crédito circula e como clientes e fornecedores comparam operações. Mas preservar margem continua sendo uma decisão empresarial.
A empresa que apenas acrescentar IBS e CBS à tabela atual corre o risco de manter um preço aparentemente correto e descobrir depois que a margem desapareceu. A empresa que olhar apenas para o crédito pode superestimar uma vantagem. E a empresa que acertar custo e tributo, mas ignorar mercado e caixa, pode construir uma tabela impossível de sustentar.
A precificação de 2027 precisa juntar cinco contas: preço da operação, custo líquido e créditos, perfil do cliente, aceitação do mercado e caixa. Depois disso, ainda é necessário testar produto por produto, canal por canal e contrato por contrato quando as diferenças forem relevantes.
Não existe percentual mágico. Existe simulação bem feita.
Sua empresa já refez a tabela de preços para 2027?
O Grupo Readapt realiza análises tributárias e financeiras que conectam custos, créditos, margem, perfil de clientes e fluxo de caixa para mostrar como a nova estrutura tributária pode afetar a formação de preço da operação real.
O objetivo não é simplesmente “repassar imposto”. É construir uma tabela que proteja a margem, faça sentido para o mercado e possa ser sustentada pelo caixa.
Faça seu DIAGNÓSTICO TRIBUTÁRIO GRATUITO, para empresas que faturam acima de 100k/mês → https://wa.me/message/JINGZ4NMQRU3G1
Saiba mais informações em nosso canal YOUTUBE – COMO formar PREÇO na REFORMA TRIBUTÁRIA sem PERDER MARGEM em 2027:
Neste vídeo, Paulo de Tarso, Contador e CEO do Grupo Readapt, especialista em Lucro Real, Planejamento Tributário e Gestão Financeira, explica as cinco contas que precisam conversar antes de alterar a tabela de preços para 2027, mostra por que crédito, perfil do cliente e caixa mudam a lógica da precificação e apresenta três armadilhas que podem consumir a margem mesmo depois de a conta tributária estar correta.
Aviso importante! Conteúdo verificado e atualizado em: 23 de setembro de 2026. A legislação tributária e seus atos regulamentares podem ser alterados, complementados ou reinterpretados. Antes de aplicar este conteúdo à realidade da sua empresa, confirme se houve mudanças normativas ou consulte uma análise técnica atualizada.
Base normativa e referências técnicas
1. Lei Complementar nº 214/2025, texto compilado – especialmente regras de base de cálculo, não cumulatividade, créditos e transição do IBS e da CBS. Acessar fonte oficial
2. Lei Complementar nº 227/2026 – altera e complementa a LC nº 214/2025 e outras normas relacionadas à implementação da Reforma Tributária do Consumo. Acessar fonte oficial
3. Receita Federal – Entenda a Reforma Tributária do Consumo, com o cronograma oficial da transição para 2027 e anos seguintes. Acessar fonte oficial
4. Receita Federal – Orientações da Reforma Tributária do Consumo, atualizadas em 21/09/2026, com cronograma operacional e documentos fiscais eletrônicos. Acessar fonte oficial
5. CGIBS – Resolução nº 6/2026, Regulamento do IBS, incluindo as regras de não cumulatividade e créditos. Acessar fonte oficial
6. Receita Federal – Calculadora de Tributos sobre Consumo: bases de cálculo, ferramenta oficial para simulação da base do IBS e da CBS. Acessar ferramenta oficial
7. Secretaria da Fazenda e Planejamento de São Paulo – Resposta à Consulta Tributária nº 33.083/2026, sobre IBS/CBS na base de cálculo do ICMS durante a transição. Acessar fonte oficial
8. BVA – Barreto Veiga Advogados – análise da liminar no Mandado de Segurança nº 1138866-98.2026.8.26.0053, que afastou IBS/CBS da base do ICMS para o contribuinte impetrante. Fonte jurídica complementar para registrar a controvérsia e o caráter individual da decisão. Acessar análise
9. Senado Federal – texto consolidado da LC nº 214/2025, incluindo o rito de fixação das alíquotas de referência para 2027. Acessar fonte oficial